Soru 1
Soru arşivi yükleniyor…
Soru arşivi yükleniyor…
Sorular yükleniyor…
Sınav ve konu sorularıyla çalış. Cevabını kontrol et, zorlandığın soruları kaydet ve yeniden çöz.
95 sorunun metninde arama yapabilirsin.
Diğer 3 görselli soruları kendi sayfalarında çözebilirsin.
İlerleme yükleniyor…
Bir seçeneği işaretlediğinde cevap gösterilir. Klavyede Tab ile sorulara, ok tuşlarıyla seçeneklere geçebilirsin.
Soruyu oku ve A–E arasından cevabını seç. Seçiminden sonra doğru cevap gösterilir.
İlerleme yükleniyor…
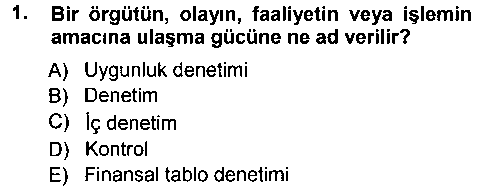 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Sonraki görselli soru ↓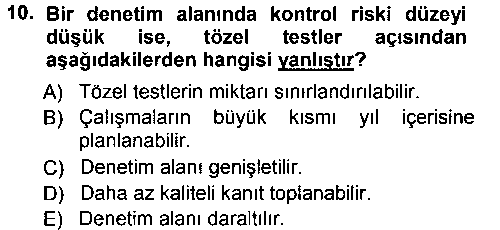 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Sonraki görselli soru ↓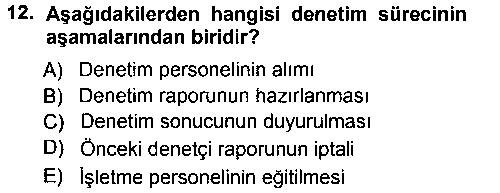 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Kendi cevabını düşün, sonra yayımlanmış cevapla karşılaştır. Değerlendirmeyi sen yaparsın.
İlerleme yükleniyor…
Genel kabul görmüş denetim standartları muhasebe denetçisi ve muhasebe denetimi işi için kalite standartlarını oluşturur. İşletme ve bilgi kullanıcı taraflar arasında güven ortamı sağlamaktır. Genel kabul görmüş denetim standartları, bir muhasebe denetçisinin hangi donanımlara sahip olması gerektiğini ve mesleğe nasıl girmesi gerektiğini belirleyerek mesleğe tarafların güven duymasını ve kabul görmesini sağlamaktadır. Asgari standartları belirlenmiş, konusunda uzman bir meslek erbabının yapacağı denetime tüm tarafların güven duyacağı açıktır. Genel kabul görmüş denetim standartlarının diğer önemli işlevi, yapılan denetim için de kalite standartları oluşturmasıdır. Genel kabul görmüş denetim standartları her denetçinin her denetim sırasında en az neler yapması gerektiğini ve yazacağı raporda en az neler olması gerektiğini belirlemiştir. Böylece genel kabul görmüş denetim standartları denetçinin yaptığı işin denetlenmesinde ölçüt vazifesi görmektedir. Denetçinin kaliteli bir denetim yapıp yapmadığını ölçmemizi sağlamaktadır. Eğer denetçi genel kabul görmüş denetim standartlarında belirtilen faaliyetleri yerine getirmiş ve standartlara uygun hareket etmiş ise kaliteli bir denetim yapmış demektir. Bu durumda, denetçinin sorumluluklarını tam anlamıyla yerine getirdiği aksi durumda ise, sorumluluklarını yerine getirmediği sonucu çıkacaktır. Genel kabul görmüş denetim standartlarının diğer bir işlevi ise, denetçi için önemli bir yol gösterici olmasıdır. Genel görmüş denetim standartları denetimin planlanması, iç kontrolün incelenmesi, kanıt toplanması gibi bir denetimde yapılması gereken işleri belirlediği için denetçi için iyi bir yol haritası çizmiş olmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Genel standartlar denetçi ile ilgili standartladır. Muhasebe denetimini meslek olarak seçecek bağımsız bir dış denetçinin hangi eğitim ve uzmanlıklara sahip olması gerektiği ve denetim çalışmasını yürütürken nasıl davranması gerektiği konuları genel standartlar içerisinde düzenlenmiştir.
Cevabın yayımlanmış cevapla uyuştu mu?
Genel standartlar EĞİTİM VE YETERLİLİK STANDARDI, BAĞIMSIZLIK STANDARDI, MESLEKİ DİKKAT VE ÖZEN STANDARDI olmak üzere üç standarttan oluşur.
Cevabın yayımlanmış cevapla uyuştu mu?
Çalışma alanı standartları; denetçinin muhasebe denetimi sırasında yapması gereken asgari faaliyetleri belirtir.
Cevabın yayımlanmış cevapla uyuştu mu?
Planlama ve yardımcıların gözlenmesi standardı; denetçinin denetim faaliyetini planlamasını ve yardımcılarını gözlemlemesi gerektiğini belirtir. İç kontrol sisteminin incelenmesi standardına göre; denetçinin çalışmalarının ilk aşamasında finansal tabloları hakkında görüş oluşturmaya çalıştığı işletmenin iç kontrol sistemini incelemesi gerekir. Kanıt toplama standardına göre denetçi görüşünü oluşturabilmek için yeterli ve güvenilir kanıt toplamalıdır.
Cevabın yayımlanmış cevapla uyuştu mu?
Herhangi bir denetim alanında toplanacak kanıt miktarını etkileyen unsurlar: • İncelenen denetim alanı için belirlenen önemlilik düzeyi, • İncelenen denetim alanı için belirlenen kontrol riski düzeyi, • İncelenen denetim alanının doğal risk düzeyi, • Toplanabilecek kanıt türünün güvenilirlik düzeyi veya kalitesi, • Toplanacak kanıtın maliyetidir.
Cevabın yayımlanmış cevapla uyuştu mu?
Kanıtların güvenilirlik düzeyini etkileyen faktörleri: • Eğer bir kanıt işletme dışı kaynaklardan toplanmış ise, işletme içerisinden toplananlara göre daha güvenilirdir. • Kanıtı bizzat denetçi kendisi oluşturur ise, başka birilerine sorarak oluşturduğu kanıtlardan daha güvenilir kanıt elde edilmiş olur. • Kanıt orijinal ise, fotokopi veya faks çıktısından daha güvenilirdir. • Dönem sonu toplanan kanıtlar, dönem içi toplanan kanıtlardan daha güvenilirdir. biçiminde sıralayabiliriz.
Cevabın yayımlanmış cevapla uyuştu mu?
Raporlama standartları; denetçinin denetim raporunu nasıl hazırlaması gerektiğini ve raporunu yazarken asgari nelere yer vermesi gerektiğini belirtir.
Cevabın yayımlanmış cevapla uyuştu mu?
Uygunluk standardına göre denetçi raporunda incelemiş olduğu finansal tabloların genel kabul görmüş muhasebe kavram ve ilkelerine uygun düzenlenip düzenlenmediğini belirtmek zorundadır. Tutarlılık standardına göre denetçi raporunda incelediği finansal tabloların düzenlenişi sırasında genel Kabul görmüş muhasebe kavramlarından tutarlılık kavramına uyun hareket edilip edilmediğini belirtmek zorundadır. Tam açıklama standardına göre; denetçi incelediği finansal tablolarda tam açıklama kavramına uygun hareket edilmemiş ise bu durumu raporunda belirtmelidir. Görüş bildirme standardına göre; denetçi raporunda olumlu, olumsuz veya görüş bildirmeme gibi bir görüş belirtmek durumundadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Bağımsız Denetçilerin Nitelikleri; • Bağımsız denetçi unvanları, • Mesleki yeterliğin sağlanması ve geliştirilmesi, • Hizmet içi eğitim ve refakat çalışması, • Tam zamanlılık, olarak ifade edilebilir.
Cevabın yayımlanmış cevapla uyuştu mu?
Bağımsız Denetim Kuruluşları ve Bağımsız Denetçilerin Uyacakları Etik İlkeler; • Mesleki şüphecilik, • Bağımsızlık, • Bağımsızlığı ortadan kaldıran durumlar, • Mesleki özen ve titizlik. olarak sıralanabilir.
Cevabın yayımlanmış cevapla uyuştu mu?
Denetimin amacı, finansal tabloların finansal raporlama standartları doğrultusunda bir işletmenin finansal durumunu ve faaliyet sonuçlarını tüm önemli yönleriyle gerçeğe uygun ve doğru bir biçimde gösterip göstermediği konusunda denetçinin görüş bildirmesini sağlamaktır.
Cevabın yayımlanmış cevapla uyuştu mu?
Dünyada genel olarak Kabul gören genel ahlak ilkeleri; • Sorumluluklar • Kamu çıkarı • Dürüstlük • Tarafsızlık ve bağımsızlık • Mesleki özen gösterme • Hizmetin kapsamı ve niteliği biçiminde sıralanabilir.
Cevabın yayımlanmış cevapla uyuştu mu?
Genel ahlak ilkelerine dayalı olarak ahlaki davranış kuralları; • Denetçi tüm denetim çalışmalarında bağımsız olmalı ve dürüst ve tarafsız hareket etmelidir. • Geçerli olan tüm denetimle ilgili standartlara ve mevzuata uygun davranmalıdır. • Muhasebe ilkelerine uygun davranmalıdır. • Ücret denetim sonucuna bağlı olmamalıdır. Müşteri işletmelerinden komisyon ve bilirkişi ücreti almamalıdır. • Meslek onuru ile bağdaşmayan faaliyetler ve aldatıcı biçimde reklam yapmamalıdır. • Yasaların izin verdiği kuruluş şekli ve şirket adını kullanmalıdır. biçiminde sıralanabilir.
Cevabın yayımlanmış cevapla uyuştu mu?
“Serbest Muhasebeciler Serbest Muhasebeci Mali Müşavirler ve Yeminli Mali Müşavirlerin Mesleki Faaliyetlerinde Uyacakları Etik İlkeler Hakkında Yönetmeliği”ne göre tüm meslek mensuplarının uyacakları temel etik ilkeler: • Dürüstlük • Tarafsızlık • Mesleki yeterlilik ve özen • Gizlilik • Mesleki davranış olarak belirlenmiştir.
Cevabın yayımlanmış cevapla uyuştu mu?
Müşteri kabulü, mesleki atamalardaki değişiklikler, çıkar çatışmaları, ikincil görüşler, ücretler ve diğer gelirler, mesleki hizmetlerin pazarlanması, hediyeler ve ağırlama, müşteri varlıklarının muhafazası, tüm hizmetlerde tarafsızlık gibi başlıklarla meslek mensuplarının uyması gereken asgari etik davranışlar belirlenmiştir. Bunlar daha çok meslek mensubunun yapmaması gereken davranışlar biçiminde düzenlenmiştir.
Cevabın yayımlanmış cevapla uyuştu mu?
Bağımsız denetim kuruluşları ve bağımsız denetçilerin uyacakları etik ilkeler: • Mesleki şüphecilik • Bağımsızlık • Bağımsızlığı ortadan kaldıran durumlar • Mesleki özen ve titizlik • Ticaret ve mesleğe aykırı faaliyet yasağı • Reklam yasağı • Sır saklama yükümlülüğü • Karşılıklı ilişkiler ve haksız rekabet olarak belirlenmiştir.
Cevabın yayımlanmış cevapla uyuştu mu?
Finansal tablolarda ileriye sürülen ve doğrulukları konusunda denetçinin kanıt toplamak zorunda olduğu beyanlar: • Varlıklar veya borçlar verilen bir tarihte mevcuttur ve gelir ve giderler meydana gelmiştir. (gerçeklik) • Finansal tablolarda yansıtılması gereken tüm işlemeler ve hesaplar tablolarda yansıtılmıştır. (bütünlük) • Varlıklar, verilen bir tarihteki işletmenin hakları ve borçları ise yükümlülükleridir. (sahiplik) • Tüm varlıklar, borçlar, hasılar ve gider elemanları uygun biçimde ve doğru olarak değerlenmiştir. (değerleme ve gidere dönüştürme) • Finansal tabloların unsurları uygun biçimde sınıflanmış, tanımlanmış ve açıklanmıştır. (tam açıklama) olarak ifade edilebilir.
Cevabın yayımlanmış cevapla uyuştu mu?
Bir denetim çalışmasında denetçi finansal tablolarla ilgili görüş oluşturabilmek için iki tür test uygulamak zorundadır. Birincisi uygunluk testleri adını verdiğimiz iç kontrol sisteminin değerlenmesi için yapılan testlerdir. Uygunluk testleri, işletmenin iç kontrol sisteminin istenilen düzeyde düzenlenip düzenlenmediğini ve düzenlenmiş ise de istendiği biçimde çalışıp çalışmadığını test etmek için kullanılır. Uygunluk testlerinde denetçi öncelikle işletmedeki iç kontrolün beklenen tüm unsurlarıyla oluşturulup oluşturulmadığını test eder. Denetçilerin uyguladığı ikinci grup testler tözel testlerdir. Tözel testler esas testler adını da verebileceğimiz doğrudan bir finansal tablo unsurunun doğruluğuyla ilgili yapılan testlerdir. Denetçi, uygunluk testleri sonucunda vardığı kontrol risk düzeyine göre tözel testlerin miktarı, niteliği, zamanı konusunda karar verir. Eğer kontrol risk düzeyi düşük bulunmuşsa başka bir ifade ile iç kontrol o denetim alanında kuvvetli ise tözel testlerin miktarı sınırlandırılabilir. Daha az kaliteli kanıt toplanabilir, testler yıl içerisinde yapılabilir. Tersine o denetim alanında kontrol riski yüksek ise yani zayıf bir kontrol riskiyle karşı karşıya ise, denetçi denetim alanını genişletecek, topladığı kanıt sayısını artıracak, daha nitelikli kanıt toplayacak ve çalışmalarını yıl sonuna planlayacaktır.
Cevabın yayımlanmış cevapla uyuştu mu?
Bir denetimde denetim standartları doğrultusunda denetim amaçlarının ve denetim testlerinin yerine getirilmesindeki temel araç Denetim Yordamlarıdır.
Cevabın yayımlanmış cevapla uyuştu mu?
Denetimin planlaması aşamasında dört temel adım bulunmaktadır. Bunlar; 1. Müşteri işletmeyi tanıma 2. Analitik incelemelerin yapılması 3. Önemlilik ve denetim riskinin ön belirlemesi 4. Denetim programının hazırlanması biçiminde sıralanabilir.
Cevabın yayımlanmış cevapla uyuştu mu?
Analitik incelemelerin gerçekleştirilmesinden beklenen faydaların bazıları: • İşletmenin yapısının daha iyi anlaşılması, • İşletmede gerçekleşen olayların, faaliyetlerinin daha doğru analiz edilmesi, • İşletme süreçlerinin daha iyi anlaşılması, • İşletme risklerinin daha başarılı belirlemesi ve değerlemesi, • Önemlilik ve denetim riski belirlemelerinin desteklenmesi, • Denetim stratejisinin ve planının şekillenmesi için daha geniş kapsamlı bir bakış açısının sağlanması, • Finansal ve finansal olmayan verinin analiz edilmesi, • Ancak analizler ve karşılaştırmalar ile anlaşılabilecek sonuçların ve ilişkilerin ortaya çıkartılması, biçiminde sıralanabilir.
Cevabın yayımlanmış cevapla uyuştu mu?
Analitik incelemeleri yapabilmek için sıklıkla kullanılan teknikler; trend analizleri, oran analizleri, karşılaştırmalı tablolar analizi, dikey analiz ve ussallık analizleridir.
Cevabın yayımlanmış cevapla uyuştu mu?
Planlama aşamasında strateji ve programının oluşturulmasının temel faydaları: • Denetimin sürecinin genel görünümün çizilmesini ve önemli alanlarının belirlenmesini sağlamak, • Zaman kontrolünü sağlamak, • Olası problemlerin zamanında belirlenmesi ve çözümlenmesine yardımcı olmak, • Denetim sürecinin sistematik bir şekilde ilerlemesinde denetçiye yardımcı olmak, • Uygun denetim ekibinin oluşturulmasına, iş bölümüne ve iş birliğine destek olmak, • Denetim ekibinin sorumluluk alanlarının netleştirilmesini sağlamak, • Denetimin gözden geçirilmesini kolaylaştırmak, • Denetim sonrasında da kanıt niteliği taşımak, • İstendiğinde sonraki denetim çalışmalarına destek olmak olarak sıralanabilir.
Cevabın yayımlanmış cevapla uyuştu mu?
Finansal tablolarda hata ya da hileden kaynaklanan yanlışlıklar: • Finansal tabloların hazırlanma sürecindeki bazı bilgilerin elde edilmesindeki ya da işlenmesindeki bir hatadan, • Bir tutara veya açıklamaya yer verilmemesinden, • Yanlış bir muhasebe tahmininden, • Uygun olmayan muhasebe politikalarının seçilmesi veya uygulanmasından, • İlgili bilgilerin uygun olmayan bir şekilde sınıflandırılması veya bir araya getirilmesinden kaynaklanmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
SIK SORULAN SORULAR
Bu derste 20 çoktan seçmeli, 3 görselli ve 75 kısa cevaplı soru bulunuyor. Her soru türü en fazla 25 soruluk sayfalara ayrılır.
Çoktan seçmeli ve görselli sorularda bir seçeneği işaretlediğinde doğru cevap gösterilir. Kısa cevaplı sorularda önce cevabını düşün, sonra kaynak cevabı açıp kendini değerlendir. Zorlandığın soruları yeniden çalışabilir, ilerlemeni aynı tarayıcıda sürdürebilirsin.
Hayır. Yılı ve sınav türü doğrulanabilen kayıtlarda bu bilgi soru kartında gösterilir. Arşiv, tüm yılların eksiksiz resmî sınav kitapçığı olarak değerlendirilmemelidir.