Soru 1
Soru arşivi yükleniyor…
Soru arşivi yükleniyor…
Sorular yükleniyor…
Sınav ve konu sorularıyla çalış. Cevabını kontrol et, zorlandığın soruları kaydet ve yeniden çöz.
264 sorunun metninde arama yapabilirsin.
Diğer 3 görselli soruları kendi sayfalarında çözebilirsin.
İlerleme yükleniyor…
Bir seçeneği işaretlediğinde cevap gösterilir. Klavyede Tab ile sorulara, ok tuşlarıyla seçeneklere geçebilirsin.
Soruyu oku ve A–E arasından cevabını seç. Seçiminden sonra doğru cevap gösterilir.
İlerleme yükleniyor…
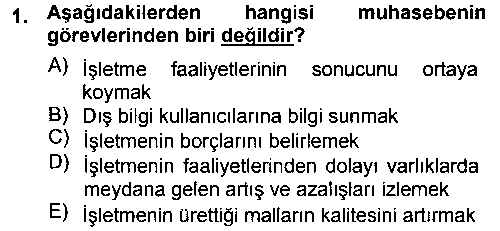 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Sonraki görselli soru ↓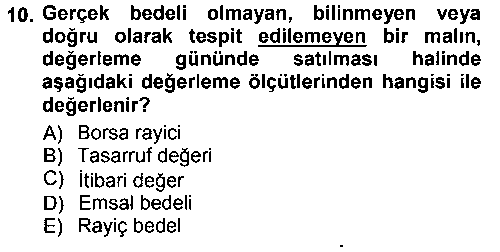 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Sonraki görselli soru ↓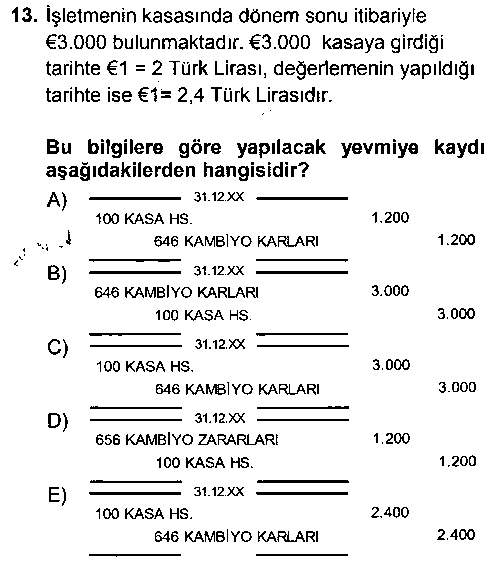 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Kendi cevabını düşün, sonra yayımlanmış cevapla karşılaştır. Değerlendirmeyi sen yaparsın.
İlerleme yükleniyor…
• Kaydetme • Sınıflandırma • Özetleme • Analiz ve yorum
Cevabın yayımlanmış cevapla uyuştu mu?
Analiz ve yorum: Bilgilerin işletme yönetiminde yararlı olabilmesi için analiz ve yorum ile kullanılabilir bilgiler şekline getirilmesi gerekir. Analiz ve yorum; raporlar ve tablolar şeklinde özetlenen bilgilerin ne anlama geldiğinin ve faaliyetler ile sonuçlar arasındaki ilişkinin ortaya konmasıdır.
Cevabın yayımlanmış cevapla uyuştu mu?
İşletme İçi Bilgi Kullanıcıları • Yöneticiler • İşletme sahip ve ortakları • İşletme çalışanları
Cevabın yayımlanmış cevapla uyuştu mu?
İşletme Dışı Bilgi Kullanıcıları • Kredi verenler • Yatırımcılar • Devlet • Toplum • İşletme ile iş ilişkisi kuranlar
Cevabın yayımlanmış cevapla uyuştu mu?
İşletme ile iş ilişkisi kuranlar: Satıcılar ve alıcılar işletme ile iş ilişkisi kuranlar arasında en önde gelenlerdir. Satıcılar bir işletme ile ticari ilişki geliştirirken, o işletmenin kredibilitesi hakkında bilgi sahibi olmak isterler. Alıcılar ise, indirim, tedarik edilen mal veya hizmetin kalitesinde güvence ve süreklilik beklentileri için, işletmelerle uzun süreli bir ilişki kurulup kurulamayacağı hakkında karar vermek için muhasebe bilgilerine başvururlar.Satıcılar ve alıcılar işletme ile iş ilişkisi kuranlar arasında en önde gelenlerdir. Satıcılar bir işletme ile ticari ilişki geliştirirken, o işletmenin kredibilitesi hakkında bilgi sahibi olmak isterler. Alıcılar ise, indirim, tedarik edilen mal veya hizmetin kalitesinde güvence ve süreklilik beklentileri için, işletmelerle uzun süreli bir ilişki kurulup kurulamayacağı hakkında karar vermek için muhasebe bilgilerine başvururlar.
Cevabın yayımlanmış cevapla uyuştu mu?
Muhasebenin temel kavramları şunlardır: • Sosyal sorumluluk kavramı • Kişilik kavramı • İşletmenin sürekliliği kavramı • Dönemsellik kavramı • Parayla ölçülme kavramı • Maliyet esası kavramı • Tarafsızlık ve belgelendirme kavramı • Tutarlılık kavramı • Tam açıklama kavramı • İhtiyatlılık kavramı • Önemlilik kavramı • Özün önceliği kavramı
Cevabın yayımlanmış cevapla uyuştu mu?
Sosyal Sorumluluk Kavramı Bu kavram, muhasebe işlevini yerine getirme konusundaki sorumluluğunu belirtmekte ve muhasebenin kapsamını, anlamını, yerini ve amacını göstermektedir. Sosyal sorumluluk kavramı; muhasebenin organizasyonunda, muhasebe uygulamalarının yürütülmesinde ve mali tabloların düzenlenmesi ve sunulmasında; belli kişi veya grupların değil, tüm toplumun çıkarlarının gözetilmesi ve dolayısıyla bilgi üretiminde gerçeğe uygun tarafsız ve dürüst davranılması gereğini ifade eder.
Cevabın yayımlanmış cevapla uyuştu mu?
İhtiyatlılık Kavramı Bu kavram, muhasebe olaylarında temkinli davranılması ve işletmenin karşılaşabileceği risklerin göz önüne alınması gereğini ifade eder. Bu kavramın sonucu olarak, işletmeler, muhtemel giderleri ve zararları için karşılık ayırırlar. Muhtemel gelir ve karlar için ise, gerçekleşme dönmelerine kadar herhangi bir muhasebe işlemi yapmazlar. Ancak bu kavram gizli yedekler veya gereğinden fazla karşılıklar ayrılmasına gerekçe oluşturamaz.
Cevabın yayımlanmış cevapla uyuştu mu?
Muhasebe sürecindeki işlemler temel olarak üçe ayrılmaktadır. 1. Muhasebe dönemi başında yapılan işlemler 2. Muhasebe dönemi içinde yapılan işlemler 3. Muhasebe dönemi sonunda yapılan işlemler
Cevabın yayımlanmış cevapla uyuştu mu?
• Açılış kaydının büyük deftere aktarılması • Günlük işlemlerin belgelendirilmesi • Günlük deftere kayıt • Büyük deftere kayıt • Aylık mizanların düzenlenmesi • Genel geçici mizanın düzenlenmesi
Cevabın yayımlanmış cevapla uyuştu mu?
Muhasebe Dönemi Sonunda Yapılan İşlemler • Dönemsonu Envanterinin Yapılması (Muhasebe Dışı Envanter) • Dönemsonu Muhasebe İşlemleri (Muhasebe İçi Envanter • Kesin Mizanın Düzenlenmesi • Mali Tabloların Düzenlenmesi • Kapanış Kayıtlarının Yapılması
Cevabın yayımlanmış cevapla uyuştu mu?
Vergi Usul Kanunu ve Türk Ticaret Kanunu'na göre envanter çıkarma; saymak, ölçmek, tartmak ve değerlemek suretiyle bilanço günündeki mevcutları, alacakları ve borçları kesin bir şekilde ayrıntılı olarak tespit etmektir.
Cevabın yayımlanmış cevapla uyuştu mu?
• Envanter listelerine kaydedilen iktisadi değerler sayfa üzerinde numaralanarak sıralanmalı, • Envanter listeleri kendi aralarında numaralanarak sıralanmalı, • Envanterlerin düzenleme tarihi belirtilmeli, • Envanter listeleri, envanteri çıkaran memur ile işletme sahibi veya vekili tarafından imzalanmalı, • Aynen envanter defteri gibi saklanmalı, • Liste toplamları özet olarak envanter defterine yazılmalıdır.
Cevabın yayımlanmış cevapla uyuştu mu?
• Aynı takvim yılı içinde işe başlayıp işi bırakan mükellefler işe başlama ve işi bırakma tarihlerinde envanter çıkarmalı ve bilanço düzenlemelidirler. • Bir önceki takvim yılı içinde faaliyette olup da takvim yılı içinde işi bırakanlar işi bırakma tarihinde envanter çıkarmalı ve bilanço düzenlemelidirler. • Takvim yılı içinde işe başlayıp devam edenler, işe başlama tarihinde ve takvim yılı sonunda envanter çıkarmalı ve bilanço düzenlemelidirler.
Cevabın yayımlanmış cevapla uyuştu mu?
Muhasebe dışı envanterin işletmeye sağladığı yararları, aşağıdaki gibi sıralamak mümkündür: • İşletmenin iç denetimi sağlanır, • Yanlışlık ve hileler açığa çıkar, • Alınacak tedbirlerle geleceğe ait yanlışlıklar önlenir, • Bilanço gerçeğe uygun olarak hazırlanır.
Cevabın yayımlanmış cevapla uyuştu mu?
• Mal hareketleri, aralıklı envanter yöntemine göre kaydedilmişse mevcut malların değeri, Ticari Mallar Hesabı kalanından anlaşılamaz. Ayrıca dönem içinde satılan ticari mallar maliyeti izlenemediği için, satılan ticari mallar maliyeti bilinemez. Dönem sonunda envanter işlemi yapılarak satılan ticari mallar maliyetinin tespit edilmesi gerekir. • Mal hareketleri, devamlı envanter yöntemine göre kaydedilmiş olsa bile dönem içinde kırılma, fire, kaybolma, çalınma gibi miktar azalışına neden olan olaylar ile modası geçme, fiyat düşmesi vb nedenlerle meydana gelen değer azalışları sonucu Ticari Mallar Hesabı, mevcut malların gerçek değerini göstermeyebilir. • Ticari Mallar dışında kalan diğer varlıklarda çeşitli nedenlerle (çalınma, kaybolma, modası geçme, fazla veya eksik ödeme vb.) hesaplardaki tutarlar ile gerçek tutarları yansıtmayabilir.
Cevabın yayımlanmış cevapla uyuştu mu?
Muhasebe içi envanter aşamasında aşağıdaki işlemler yapılır: • Varlıklarda sayım eksik veya fazlalıklarının kayda alınması • Yabancı para ile ilgili kur farklarının kayda alınması, • Alacak ve borç senetleri reeskont işlemleri kayıtları • Şüpheli alacakların belirlenmesi ve karşılık ayrılması • Duran varlıklara amortisman ayırma kayıtları • Dönen – duran varlıkların ve kısa – uzun vadeli yabancı kaynakların dönem ayarlaması kayıtları • Gelir ve giderlerde dönem ayarlaması kayıtları • Hatalı kayıtların düzeltilmesi • Unutulan işlemlerin kaydı • Maliyet hesaplarının (7/A veya 7/B) kapatılması ve gider hesaplarına devredilmesi kayıtları • Gelir ve gider hesaplarının Dönem Kârı veya Zararı Hesabına devredilerek kapatılması • Dönem kârı varsa, vergi karşılıklarının ayrılması kayıtları • Dönem Net Kâr veya Zararı’nın bilanço hesaplarına aktarma kayıtları.
Cevabın yayımlanmış cevapla uyuştu mu?
• Yatırımcılar, kredi verenler ve diğer ilgililer için karar almada yararlı bilgiler sağlamak, • Gelecekteki nakit akımlarını değerlendirmede yararlı bilgiler sağlamak, • Varlıklar, kaynaklar ve bunlardaki değişiklikler ile işletme faaliyet sonuçları hakkında bilgi sağlamak.
Cevabın yayımlanmış cevapla uyuştu mu?
• Gayrimenkuller, tesisat ve makineler, gemiler ve diğer taşıtlar, maddi olmayan haklar(Madde 269. 270, 271, 272). İnşa ve imal edilenlerde imal giderleri satın alma bedeli yerine geçer. • Demirbaş(Madde 273). İmal edilenlerde imal giderleri satın alma bedeli yerine geçer. • Emtia(Madde 275). İmal edilenlerde hammadde bedeli, imal giderleri, genel yönetim giderleri ve ambalaj malzemesi giderlerinden mamule düşen paylar da maliyet bedeline dahildir. • Zirai Mahsuller(Madde276) • Hayvanlar(madde 277) Maliyet bedelinin tespitinin mümkün olmaması durumunda emsal bedeli kullanılır.
Cevabın yayımlanmış cevapla uyuştu mu?
Vergi matrahlarının hesaplanmasıyla ilgili iktisadi kıymetlerin takdir ve tespiti.
Cevabın yayımlanmış cevapla uyuştu mu?
Varlıkların ve kaynakların ilk muhasebeleştirilmesinde ve izleyen dönemlerde finansal tablolara alınmasında temel alınacak parasal değerin belirlenmesidir
Cevabın yayımlanmış cevapla uyuştu mu?
Maliyet bedeli ile değerleme, Piyasa fiyatı ve maliyet bedelinden düşük olan ile değerleme olmak üzere iki değerleme ölçüsü görülmektedir.
Cevabın yayımlanmış cevapla uyuştu mu?
Vergi değeri bina ve arazinin Emlak Vergisi Kanunu’nun 29.maddesine göre tespit edilen değeridir. VUK madde 289’a göre, Kanunun değerleme kısmında yazılı olmayan veya yazılı olup ta kendi değerlemesine imkan bulunamayan iktisadi kıymetlerden bina ve arazi vergi değerleriyle, diğerleri ise varsa borsa rayici, yoksa mukayyet değer, o da yoksa emsal bedeliyle değerlenir.
Cevabın yayımlanmış cevapla uyuştu mu?
Gerekli menkul kıymetler ve kambiyo borsasına, gerekse ticaret borsasına kayıtlı olan iktisadi kıymetlerin değerlemeden evvelki son muamele gününde borsadaki muamelelerin ortalama değerleridir. Yani bir iktisadi kıymetin değerleme günündeki borsa fiyatı olarak ifade edilebilir.
Cevabın yayımlanmış cevapla uyuştu mu?
Varlıkların ve kaynakların şirketlerin gerçek ekonomik ve mali durumunu yansıtmasıdır.
Cevabın yayımlanmış cevapla uyuştu mu?
SIK SORULAN SORULAR
Bu derste 18 çoktan seçmeli, 3 görselli ve 246 kısa cevaplı soru bulunuyor. Her soru türü en fazla 25 soruluk sayfalara ayrılır.
Çoktan seçmeli ve görselli sorularda bir seçeneği işaretlediğinde doğru cevap gösterilir. Kısa cevaplı sorularda önce cevabını düşün, sonra kaynak cevabı açıp kendini değerlendir. Zorlandığın soruları yeniden çalışabilir, ilerlemeni aynı tarayıcıda sürdürebilirsin.
Hayır. Yılı ve sınav türü doğrulanabilen kayıtlarda bu bilgi soru kartında gösterilir. Arşiv, tüm yılların eksiksiz resmî sınav kitapçığı olarak değerlendirilmemelidir.