Soru 1
Soru arşivi yükleniyor…
Soru arşivi yükleniyor…
Sorular yükleniyor…
Sınav ve konu sorularıyla çalış. Cevabını kontrol et, zorlandığın soruları kaydet ve yeniden çöz.
196 sorunun metninde arama yapabilirsin.
Diğer 3 görselli soruları kendi sayfalarında çözebilirsin.
İlerleme yükleniyor…
Bir seçeneği işaretlediğinde cevap gösterilir. Klavyede Tab ile sorulara, ok tuşlarıyla seçeneklere geçebilirsin.
Soruyu oku ve A–E arasından cevabını seç. Seçiminden sonra doğru cevap gösterilir.
İlerleme yükleniyor…
 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Sonraki görselli soru ↓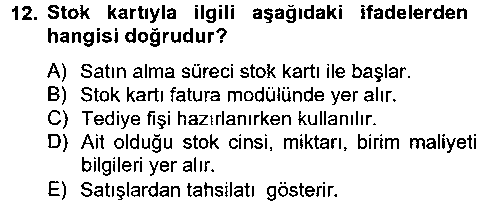 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Sonraki görselli soru ↓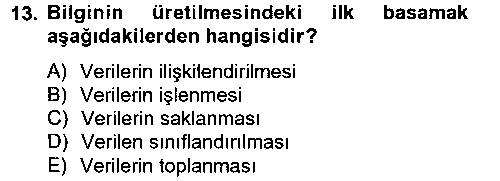 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Kendi cevabını düşün, sonra yayımlanmış cevapla karşılaştır. Değerlendirmeyi sen yaparsın.
İlerleme yükleniyor…
Finansal olmayan işlemler işletme işlevlerinin yerine getirilmesi ile ilgili olarak ortaya çıkan ancak para ile ifade edilemeyen çeşitli işlem ve olaylardır.
Cevabın yayımlanmış cevapla uyuştu mu?
Birinci ve ikinci sınıf tüccarlar ile kazancı basit usulde tespit edilenler ve defter tutmak zorunda olan çiftçiler gerçek usulde vergiye tabi olmayan çiftçilerden satın aldıkları malların bedelini ödedikleri sırada iki nüsha makbuz tanzim etmeye ve bunlardan birini imzalayarak satıcı çiftçiye vermeye ve diğerini ona imzalatarak almaya mecburdurlar. Mal tüccar veya çiftçi adına bir adamı veya mutavassıt tarafından alındığı takdirde makbuz bunlar tarafından tanzim ve imza olunur. Çiftçiden avans üzerine yapılan mübayaalarda, makbuz, malın teslimi sırasında verilir. Müstahsil makbuzunun tüccar veya alıcı çiftçi nezdinde kalan nüshası fatura yerine geçer.
Cevabın yayımlanmış cevapla uyuştu mu?
Yatırımlar işletme faaliyetlerinin devamlılığını sağlamaya yönelik olarak yapılır. İşletme faaliyetlerinin yürütülmesi amacıyla yararlanılan bir binanın satın alınması ya da inşa ettirilmesi, makine, demirbaş eşya, taşıt aracı gibi duran varlıklara yapılan yatırımlar, haklar, araştırma - geliştirme giderleri, vb. bu kapsamdaki işlemlere birkaç örnektir. İşletmenin başka bir işletmeye ortak olması, onların hisse senetlerini satın alması gibi uygulamalar da bu kapsamdadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Finansal işlemler işletme işlevlerinin yerine getirilmesi ile ilgili olarak ortaya çıkan ve para ile ölçülebilen işlem ve olaylardır.
Cevabın yayımlanmış cevapla uyuştu mu?
Muhasebe bilgi sistemi, finansal nitelikte olan verileri sistemin girdisi olarak toplamakta ve finansal bilgiler üretmektedir. Dolayısıyla meydana gelen bir faaliyetin finansal nitelikte olup olmadığının belirlenmesi önem taşımaktadır. Eğer bir faaliyet, temel muhasebe eşitliği olan “Varlıklar = Borçlar + Sermaye” [V= B+S] eşitliğindeki unsurların en az birinde artış ya da azalış yönünde değişim yaratıyorsa, bu faaliyet finansal nitelikli olarak değerlendirilir.
Cevabın yayımlanmış cevapla uyuştu mu?
Muhasebe süreci, işine devam eden işletmeler açısından şu basamaklardan oluşmaktadır; • Açılış Kaydı • Günlük İşlemler • Genel Geçici Mizanın Hazırlanması • Dönemsonu Envanter İşlemleri • Kesin Mizanın Düzenlenmesi • Mali Tabloların Düzenlenmesi • Kapanış Kayıtlarının Yapılması
Cevabın yayımlanmış cevapla uyuştu mu?
Stoklar işletmenin yaptığı işe uygun olarak hammadde, mamul, mal, yedek parça, üretim ya da bakım malzemesi veya hurda ve atıklar gibi çok çeşitli unsurlardan oluşur. Stoklar satmak, üretimde kullanmak ya da işletme faaliyetleri sırasında ortaya çıkan ihtiyaçları karşılamak üzere, kısa süreli olarak elde tutulan varlıklardır. Bunlarla ilgili satın alma, teslim alma, depolama, paketleme, dağıtım gibi pek çok işlem işletmelerin günlük işlerinin önemli bir parçası olarak ortaya çıkar.
Cevabın yayımlanmış cevapla uyuştu mu?
Muhasebeye konu olan (finansal) işlemleri birkaç başlık altında toplamak mümkündür. Bu işlemler, aşağıdaki başlıklar altında toplanabilir; • Nakit işlemleri, • Banka işlemleri, • Alacak işlemleri, • Borç işlemleri, • Stok işlemleri, • Yatırımlar, • Gelir ve gider işlemleri, • Personelle ilgili işlemler, • Öz sermaye işlemleri.
Cevabın yayımlanmış cevapla uyuştu mu?
Gider pusulası, VUK. md. 234’de tanımlanmaktadır. Bu maddeye göre gider pusulası, “Birinci ve ikinci sınıf tüccarlar, kazancı basit usulde tespit edilenlerle defter tutmak mecburiyetinde olan serbest meslek erbabının ve çiftçilerin vergiden muaf esnafa yaptırdıkları işler veya onlardan satın aldıkları emtia için tanzim edip işi yapana veya emtiayı satana imza ettirecekleri fatura hükmündeki belge” olarak tanımlanmaktadır. Bu belge, birinci ve ikinci sınıf tüccarların, zati eşyalarını satan kimselerden satın aldıkları altın, mücevher gibi kıymetli eşya için de düzenlenmektedir (VUK, md. 234).
Cevabın yayımlanmış cevapla uyuştu mu?
VUK.’nun 229. maddesi faturayı, “satılan emtia veya yapılan iş karşılığında müşterinin borçlandığı meblağı göstermek üzere emtiayı satan veya işi yapan tüccar tarafından müşteriye verilen ticari vesika” olarak tanımlamaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
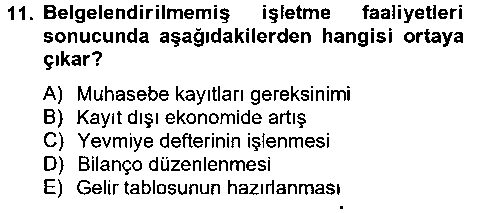
Gerçekleşen faaliyetin finansal nitelikte olduğunun belirlenmesinin ardından bu faaliyetin gerçekleştiğinin ortaya konulması amacıyla belgelendirilmesi gerekir. Aksi halde faaliyet belgelenmemiş olacak, diğer bir ifadeyle “kayıt dışı” kalacaktır.
Cevabın yayımlanmış cevapla uyuştu mu?
Temel muhasebe eşitliği; “Varlıklar = Borçlar + Sermaye” şeklinde ifade edilir.
Cevabın yayımlanmış cevapla uyuştu mu?
Gelir Vergisi Kanunu’nun 84. maddesi muhtasar beyannameyi, “işverenler veya vergi tevkifatı yapan diğer kimseler tarafından kesilen vergilerin matrahları ile birlikte, toplu olarak vergi dairesine bildirilmesinde kullanılan beyanname” olarak tanımlamaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
İşletmelerde finansal nitelikli tüm işlem ve olaylar muhasebe sistemince kayıt altına alınır ve bunlara ilişkin finansal raporlar üretilir. Ön muhasebe, muhasebe işlemlerinin kayıt ve raporlama aşamasına hazırlık işlemlerini kapsamaktadır
Cevabın yayımlanmış cevapla uyuştu mu?
Belgelendirme, ortaya çıkan finansal nitelikli bir olayın konusu, tarafları, tutarı, miktarı ve zamanı açısından kaydedilmesi anlamına gelmektedir. Örneğin, bir satış işlemi belgelendiğinde bu işlemin tarafları, tutarı, miktarı ve zamanı açısından kaydedilmektedir.
Cevabın yayımlanmış cevapla uyuştu mu?
Genel kabul görmüş muhasebe kavram ve ilkelerinden işletmenin sürekliliği kavramı işletmenin yaşamının sonsuz olduğunu; en azından belirli planları, taahhütleri ve sözleşmeleri yerine getirmeye yeterli uzunluğu ifade etmektedir.
Cevabın yayımlanmış cevapla uyuştu mu?
İşletmelerin sürekliliği varsayımına karşılık, işletme faaliyetlerinin düzenli yürütülebilmesi, planlama ve kontrol için faaliyetlerin dönemlere ayrılması gerekir. Hesap dönemi aynı zamanda bir takvim yılıdır.
Cevabın yayımlanmış cevapla uyuştu mu?
İşletme faaliyetlerine yön veren düzenlemelerden birisi olan Vergi Usul Kanunu’nda ön muhasebe işlemleri açısından önem taşıyan belgeler; fatura, irsaliye, perakende satış belgesi, gider pusulası, müstahsil makbuzu, serbest meslek makbuzu ve ücret bordrosudur.
Cevabın yayımlanmış cevapla uyuştu mu?
İşletmelerde muhasebe işlemleri; dönem başı, dönem içi ve dönem sonu olmak üzere üç grupta ele alınabilir
Cevabın yayımlanmış cevapla uyuştu mu?
Bilgisayar ve bilgisayarla ilişkili teknolojilerin gündelik yaşamda giderek daha fazla oranda yer almaya başlaması, işletmelerin bilgi teknolojilerine yaptıkları yatırımlarda da artışa yol açmıştır.
Cevabın yayımlanmış cevapla uyuştu mu?
İşletmeler de faaliyetlerini sürdürürken çeşitli problemlerle karşılaşmaktadır. Günümüz işletmeleri genellikle 7 gün 24 saat faaliyet göstermekte ve dünyanın farklı coğrafi alanlarında bulunan tedarikçileri, müşterileri ve diğer birimleriyle faaliyetlerin yürütülmesi, koordinasyonu, denetlenmesi için bilgi alışverişi içinde olmaları gerekmektedir. Bu noktada işletmeler açısından aşılması gereken sorun 7 gün 24 saat boyunca faaliyetlerle ilgili bilginin üretilmesi ve bilgi akışının ilgili taraflar arasında sağlanmasıdır.
Cevabın yayımlanmış cevapla uyuştu mu?
Bilgiye duyulan ihtiyaç neredeyse insanlık tarihi kadar eskidir. Günümüzde bilgi gereksinimini karşılamak üzere fiber optik kablolar, bilgisayarlar, bilgisayar ağları, telekomünikasyon uyduları, bilgi sistemleri, vb. araçlar kullanılmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
İşletme faaliyetlerine bilgi yön vermektedir. Ancak bilgi doğada hazır olarak bulunmamaktadır. Yapılan faaliyetler sonucunda elde edilen veriler ve bunlara ek olarak işletme dışından elde edilen veriler işlenerek bilgi elde edilmektedir.
Cevabın yayımlanmış cevapla uyuştu mu?
Bilgi, karar alma faaliyetinin esasını oluşturduğu için bu amaca hizmet edecek bazı özelliklere sahip olması gerekmektedir. Bunlar: Bilgi zamanlı olmalıdır Bilgi ilgili olmalıdır Bilgi tam olmalıdır Bilgi doğrulanabilir olmalıdır Bilgi karşılaştırılabilir olmalıdır Bilgi nesnel olmalıdır Bilgi yeterli miktarda olmalıdır Bilgi anlaşılabilir olmalıdır Bilgi yalın olmalıdır
Cevabın yayımlanmış cevapla uyuştu mu?
Karar alma faaliyetinde kullanılacak olan bilgi ihtiyaç duyulan anda ilgili yerde olmalıdır. Zaman değeri olmayan bilginin karar alma faaliyetine bir katkısı olmayacağı için katma değeri de bulunmamaktadır. Örneğin, fiyat bilgisi isteyen bir müşteriye o anda istediği cevabın verilememesi siparişin kaybedilmesi gibi bir sonuç doğurabilir.
Cevabın yayımlanmış cevapla uyuştu mu?
SIK SORULAN SORULAR
Bu derste 19 çoktan seçmeli, 3 görselli ve 177 kısa cevaplı soru bulunuyor. Her soru türü en fazla 25 soruluk sayfalara ayrılır.
Çoktan seçmeli ve görselli sorularda bir seçeneği işaretlediğinde doğru cevap gösterilir. Kısa cevaplı sorularda önce cevabını düşün, sonra kaynak cevabı açıp kendini değerlendir. Zorlandığın soruları yeniden çalışabilir, ilerlemeni aynı tarayıcıda sürdürebilirsin.
Hayır. Yılı ve sınav türü doğrulanabilen kayıtlarda bu bilgi soru kartında gösterilir. Arşiv, tüm yılların eksiksiz resmî sınav kitapçığı olarak değerlendirilmemelidir.