Soru 1
Soru arşivi yükleniyor…
Soru arşivi yükleniyor…
Sorular yükleniyor…
Sınav ve konu sorularıyla çalış. Cevabını kontrol et, zorlandığın soruları kaydet ve yeniden çöz.
497 sorunun metninde arama yapabilirsin.
Diğer 3 görselli soruları kendi sayfalarında çözebilirsin.
İlerleme yükleniyor…
Bir seçeneği işaretlediğinde cevap gösterilir. Klavyede Tab ile sorulara, ok tuşlarıyla seçeneklere geçebilirsin.
Soruyu oku ve A–E arasından cevabını seç. Seçiminden sonra doğru cevap gösterilir.
İlerleme yükleniyor…
 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Sonraki görselli soru ↓ Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Sonraki görselli soru ↓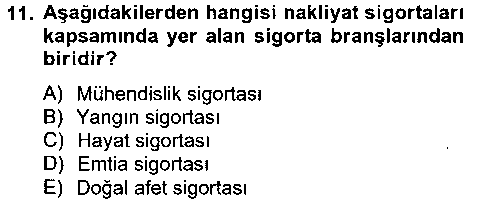 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Kendi cevabını düşün, sonra yayımlanmış cevapla karşılaştır. Değerlendirmeyi sen yaparsın.
İlerleme yükleniyor…
Türkiye’ de 19.yy’ın ikinci yarısından önce sigortacılıktan söz etmek pek mümkün değildir. Bazı Anadolu köylerinde bu tarihten önce gereksinme halinde yardım sağlamak, halkın uğrayacağı zararı karşılamak amacıyla sendikalar kurulduğu, esnaf kuruluşlarının ölüm ve hastalık durumlarında üyelerine yardım amacıyla örgütlendikleri bilinmekteyse de bunlar gerçek anlamda sigorta olmayıp, güvenlik, yardımlaşma, sosyal dayanışma düşüncesi ile oluşturulmuş kuruluşlardı. Bunlar da birkaç köye özgü kalmış, Anadolu’ya yayılarak bir gelişme gösterememiştir.
Cevabın yayımlanmış cevapla uyuştu mu?
Osmanlı toplumunun sosyal özellikleri, dini ortam, mali düzen, buradaki gelişimi engelliyordu. 19. yy’ın ikinci yarısında meydana gelen yangınlar ve bunların sonucunda uğranılan büyük hasarlar, sigorta hakkındaki olumsuz düşünceler üzerinde az da olsa etki yaptı ve sigortanın doğmasına neden oldu. Özellikle 1870 yazında Beyoğlu’ndaki yangında (Büyük Pera Yangını) çok sayıda işyeri, ev, cami ve kilisenin yanması, bu bölgede de daha çok yabancı ve yabancılarla ilişkide olan gelir seviyesi yüksek kişilerin oturması sigortanın gelişme sürecini hızlandırmıştır.
Cevabın yayımlanmış cevapla uyuştu mu?
Günümüzde Dünya’da ve Türkiye’de Hayat Dışı ve Hayat Grubu’nda olmak üzere iki ana başlık altında çeşitli türlerde özel sigorta sözleşmesi (poliçeler) yapılmaktadır. Bu sözleşmeler Türk Ticaret Kanunu, Borçlar Kanunu ve Sigortacılık Kanunu hükümleri çerçevesinde her bir tür için ayrı ayrı oluşturularak yürürlüğe konulan Sigorta Genel Şartlarına göre hazırlanmaktadır. Uygulama usul ve esasları ile sigorta genel şartları T.C. Başbakanlık Hazine Müsteşarlığı tarafından belirlenmektedir. Ayrıca sigorta poliçesi düzenlenirken, branşların uluslararası uygulamaları ve sigorta poliçesi üzerinde belirtilen özel şartlar da dikkate alınmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
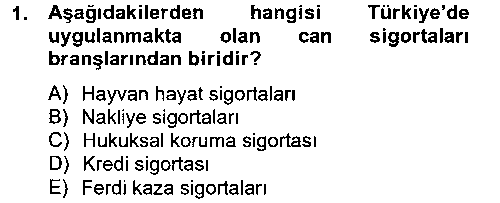
Sigortacılığın branşlar itibariyle sınıflandırılması ile ilgili olarak en çok bilinen ayrım şekli, ikili olarak yapılan ayrımdır. Bunlar Mal Sigortaları ve Can Sigortaları‘dır. Mal sigortalarına göre amaç, sigortalının mali durumunu hasardan önceki seviyeye getirmektir. Son yıllarda büyük gelişme gösteren sorumluluk sigortaları da mal sigortaları içinde gösterilmektedir. Buna karşın can sigortalarında, sigortanın konusu insan hayatı olup, hayat ve ferdi kaza sigortaları can sigortalarının türleri arasında sayılmaktadır. 2010 yılında yapılan düzenlemeler ile hastalık/ sağlık branşı da bu kapsama alınmıştır. Bu şekliyle sigortaları hayat dışı ve hayat sigortaları şekliyle ayırmak da mümkündür.
Cevabın yayımlanmış cevapla uyuştu mu?
• Hırsızlık Sigortası • Cam Kırılmasına Karşı Sigortası • Makine Kırılması Sigortası • Montaj Sigortası • İnşaat Sigortası • Elektronik Cihaz Sigortası • Devlet Destekli Bitkisel Ürün Sigortası • Devlet Destekli Hayvan Hayat Sigortası • Devlet Destekli Kümes Hayvanları Hayat Sigortası • Devlet Destekli Sera Sigortası • Devlet Destekli Su Ürünleri Sigortası • Tarım Ürünleri Dolu Sigortası • Hayvan Hayat Sigortası • Kümes Hayvanlarının Hayat Sigortası • Sera Sigortası
Cevabın yayımlanmış cevapla uyuştu mu?
• Asansör Kazalarında Üçüncü Kişilere Karşı • Sorumluluk Sigortası • İşveren Sorumluluk Sigortası • Üçüncü Şahıslara Karşı Mali Mesuliyet Sigortası • Tehlikeli Maddeler ve Tehlikeli Atık Zorunlu Mali Sorumluluk Sigortası • Tüp gaz Zorunlu Sorumluluk Sigortası • Özel Güvenlik Mali Sorumluluk Sigortası • Zorunlu Sertifika Mali Sorumluluk Sigortası • Mesleki Sorumluluk Sigortası • Kıyı Tesisleri Deniz Kirliliği Zorunlu Mali Sorumluluk Sigortası • Deniz Yolu Yolcu Taşımacılığı Zorunlu Mali Sorumluluk Sigortası • Tıbbi Kötü Uygulamaya İlişkin Zorunlu Mali Sorumluluk Sigortası
Cevabın yayımlanmış cevapla uyuştu mu?
Taşınmaz mallarda; • Aksine sözleşme yoksa binaların dışındaki bahçıvan evi, garaj, su deposu, kömürlük gibi eklentiler ile binaların içlerinde veya üzerlerinde bulunan her çeşit sabit tesisat, asansör ve yürüyen merdivenler, yıldırımlık, televizyon anteni gibi binayı tamamlayan şeyler ile temeller ve istinat duvarları sigorta bedelinin kapsamı içindedir. • Bahçe ve çevre duvarları, rıhtımlar, teraslar, iskeleler, çeşmeler, bina dışındaki heykeller, sarnıç ve havuzlar gibi şeyler ancak poliçede belirtilmeleri kaydıyla sigorta bedelinin kapsamı içindedir.
Cevabın yayımlanmış cevapla uyuştu mu?
Sigortalı yerlerde bulunan taşınır mallarda; • Sigortalı şeyler nitelikleri bakımından madde veya gruplara ayrılmış ise bu madde ve gruplardan herhangi birinin içine giren, • Sigortalı şeylerin hepsi için tek bir sigorta bedeli öngörülmüş ise bu bedele ilişkin tanım içine giren, her şey, poliçede ayrıca belirtilmiş olsun olmasın, ikame veya yeni satın alma dolayısıyla sonradan girmiş bulunsa dahi sigorta kapsamı içindedir.
Cevabın yayımlanmış cevapla uyuştu mu?
• Deprem ve Yanardağ Püskürmesi • Yer kayması • Dâhili su • Sel ve su baskını • Fırtına • Grev, lokavt, kargaşalık, halk hareketleri, kötü niyetli hareketler, terör • Taşıt çarpması (Kara Taşıtları, Deniz Taşıtları, Hava Taşıtları) • Duman, is, kirlenme • Kendi kendine yanma • Kar ağırlığı vb.
Cevabın yayımlanmış cevapla uyuştu mu?
• Sanat veya antikacılık bakımından değeri olan; tablolar, resimler, kitaplar, gravürler, yazılar, heykeller, biblolar, koleksiyonlar, halılar ve benzerleri. • Modeller, kalıplar, plan ve krokiler, ihtira beratları, belgeler, ticari defterler ve benzerleri. • Nakit, hisse senedi ve tahvil, kıymetli kâğıtlar, her çeşit altın ve gümüş ve bunlardan mamul ziynet eşyası ve mücevherler ve sair kıymetli madenler ve mamulleri, kıymetli taş ve inciler ve benzerleri. • Deniz ve hava taşıtları ile motorlu kara taşıtları ve bunların yükleri. (Hareket hali hariç) • Emanet ve ariyet mallar. Enkaz kaldırma masrafları. • Kira kaybı ve intifadan mahrumiyet. • Yangın ve infilak mali sorumluluğu. (Yangın ve infilak mali sorumluluğu ek sözleşmeyle bu genel şartlara ve ilişik kloza göre teminat kapsamı içine alınabilir.) • Sigorta sözleşmesiyle teminat altına alınan rizikoların gerçekleşmesi sonucunda doğrudan veya dolaylı olarak meydana gelen her türlü çevre kirliliği sebebiyle oluşabilecek bütün zararlar.
Cevabın yayımlanmış cevapla uyuştu mu?
• Savaş, her türlü savaş olayları, istila, yabancı düşman hareketleri, çarpışma (Savaş ilan edilmiş olsun olmasın), iç savaş, ihtilal, isyan, ayaklanma ve bunların gerektirdiği inzibati ve askeri hareketler nedeniyle meydana gelen bütün zararlar. • Herhangi bir nükleer yakıttan veya nükleer yakıtın yanması sonucu nükleer artıklardan veya bunlara atfedilen sebeplerden meydana gelen iyonlayıcı radyasyonların veya radyo-aktivite bulaşmalarının ve bunların gerektirdiği askeri ve inzibati tedbirlerin sebep olduğu bütün zararlar. (Bu bentte geçen yanma deyimi kendi kendini idame ettiren herhangi bir nükleer ayrışım olayını da kapsayacaktır.) • Kamu otoritesi tarafından sigortalı şeyler üzerinde yapılacak tasarruflar sebebiyle meydana gelen bütün zararlar. • Yangın çıkarmaksızın; sigortalı şeylerin kendi ayıplarından, mayalanmalarından, kavrulmalarından veya bünyelerinde meydana gelen bozulmalar ile kavrulmalar nedeniyle uğradıkları zararlar. • Yangın çıkarmaksızın; sigortalı şeylerin işlenmek için veya başka faydalı bir maksatla ateşe veya sıcaklığa tutulmasından, ocak veya bunun gibi ateş bulunan bir yere düşmesinden veya atılmasından veya elbise, çamaşır ve diğer eşya yanıklığı gibi alev almaksızın kavrulma veya yanmasından veya ısıtma, aydınlatma, ütüleme aletleri ile lamba, mum, sigara ve bunların benzerlerine temasından doğan zararlar. • Yangın çıkarmaksızın; elektrikle çalışan her türlü motor, elektrik veya elektronik alet, cihaz, tesisat ve kordonlarının elektrik cereyanına bağlı bulundukları sırada bu cereyan yüzünden kısa devre, topraklama, voltaj iniş çıkışları ve bu yüzden ısınma ve endüksiyon cereyanı gibi nedenlerle uğrayacakları zararlar. • Alçak basınç sebebiyle kapların içeri doğru çökmesi, yırtılması ve sair şekilde deformasyonu, yıpranması ile santrifüj kuvvetler ve mekanik olaylar nedeniyle sigortalı cihaz ve motorlarda meydana gelen bütün zararlar.
Cevabın yayımlanmış cevapla uyuştu mu?
• Sigorta tazminatının hesabında sigortalı şeylerin rizikonun gerçekleşmesi anındaki tazmin kıymeti (rayiç bedel) esas tutulur. Ancak sigorta ettiren ve sigortacı poliçenin ikame bedeli (yeni değer) üzerinden tanzim edilmesi hususunda anlaşabilir. Bu durumda poliçenin ikame bedeli (yeni değer) üzerinden tanzim edildiği poliçede açıkça belirtilir. • Rayiç bedel esasına göre tanzim edilen poliçelerde; teminat kapsamına dâhil edilmiş olan kıymetlerin tazminat ödemelerinde eskime, aşınma, yıpranma (kullanma payı) ve başka sebeplerden ileri gelen kıymet eksilmeleri düşülür ve varsa yenilerinin belirgin randıman ve nitelik farkları da ödenecek tazminattan indirilir. • Yeni değer (nakliye, montaj, gümrük, vergi, resim, harç masrafları dâhil olmak üzere yenisinin ikame bedeli) esasına göre tanzim edilen poliçelerde, teminat kapsamına dâhil edilmiş olan kıymetlerin tazminat ödemelerinde; a. Poliçede eskime, aşınma, yıpranma (kullanma) payı için belirtilmiş olan azami oranın veya yaşın aşılmaması kaydıyla, rizikonun gerçekleştiği yer ve tarihte sigorta konusu kıymetin yeniden yapım veya alım maliyetine göre bulunan ikame bedeli esas alınır. Ancak sigortacının eksik sigorta, sovtaj ve belirgin teknoloji farkından kaynaklanan tenzilat hakları saklıdır. b. Eskime, aşınma ve yıpranma (kullanma) payı için poliçede belirtilmiş olan azami oranının veya yaşın aşılmış olması halinde, tazmin kıymetinde rayiç bedel esası dikkate alınır.
Cevabın yayımlanmış cevapla uyuştu mu?
• Sigortacının sorumluluğu; sigortalı şeylerin hepsi için tek bir sigorta bedeli öngörülmüş ise bu bedelle, sigortalı şeyler nitelikleri bakımından madde veya gruplara ayrılmış ise bu madde ve gruplarla ilgili bedellerle sınırlıdır. • Sigortalı şeyler üzerinde birden çok sigorta varsa tazminat miktarının yasa ve bu poliçe hükümlerine göre saptanmasından sonra sigortacı payına düşen kısmı öder. Sigorta sözleşmeleri arasında özel nitelik ve yükümlülük koşulları karşılıklı olarak dikkate alınır. • Rizikonun gerçekleşmesi anında sigortalı şeyler hem yangın hem de nakliyat poliçesi kapsamında teminat altına alınmış ise, yangın sigortacısının yükümlülüğü nakliyat sigortacısının yükümlülüğünden sonra başlar.
Cevabın yayımlanmış cevapla uyuştu mu?
• Rizikonun gerçekleştiğini öğrendiği tarihten itibaren en geç beş iş günü içinde sigortacıya bildirimde bulunmak • Sigortalı değilmişçesine gerekli kurtarma ve koruma önlemlerini almak ve bu amaçla sigortacı tarafından verilen talimata elinden geldiği kadar uymak. • Sigortacı veya yetkili kıldığı kimselerin, makul amaçlarla ve uygun şekillerde hasara uğrayan bina ve yerlere girmesine, bunları teslim almasına, el koymasına, muhafaza altına almasına ve zararı azaltmaya yönelik girişimlerde bulunmasına izin vermek. Zorunlu haller dışında, hasar konusu yer veya şeylerde bir değişiklik yapmamak. • Sigortacının isteği üzerine, rizikonun gerçekleşmesi nedenlerini ayrıntılı şekilde belirlemeye, zarar miktarıyla delilleri saptamaya, rücu hakkının kullanılmasına yararlı ve sigorta ettiren için sağlanması mümkün gerekli bilgi ve belgeleri gecikmeksizin sigortacıya vermek. • Zararın tahmini miktarını belirtir yazılı bir bildirimi makul ve uygun bir süre içinde sigortacıya vermek. • Tazminat yükümlülüğü ve miktarı ile rücu haklarının saptanması için sigortacının veya yetkili kıldığı temsilcilerinin sigortalı yer veya şeylerde ve bunlarla ilgili belgeler üzerinde yapacakları araştırma ve incelemelere izin vermek. • Sigortalı yer veya şeyler üzerine başkaca sigorta sözleşmeleri varsa bunları sigortacıya bildirmek.
Cevabın yayımlanmış cevapla uyuştu mu?
• İlgili yangın sigorta sözleşmesi ve yangın sigortası genel şartları hükümleri uyarınca teminat altına alınmamış hallerden meydana gelen kâr kaybı. • Sigorta ettiren ile sigortacı arasında kararlaştırılarak kâr kaybı poliçesinde belirtilmiş olan haller dışında kalan rizikolardan kaynaklanan kâr kayıpları. • Sigortalının iflası veya işletmenin faaliyetine son verilmesinden sonra oluşan kâr kayıpları.
Cevabın yayımlanmış cevapla uyuştu mu?
• Kapsamdaki bütün konutları, ödenebilir bir prim karşılığında sigorta güvencesi altına almak, • Devletin depremlerden kaynaklanan mali yükünü azaltmak, • Sigorta sistemi yoluyla risk paylaşımı sağlamak, • Sigorta sistemini sağlıklı yapı üretiminde kullanmak.
Cevabın yayımlanmış cevapla uyuştu mu?
• Kamu kurum ve kuruluşlarına ait binalar, • Köy yerleşim alanlarında yapılan binalar, • Tamamı ticari veya sınai amaçla kullanılan binalar (iş hanı, iş merkezi, idari hizmet binaları, eğitim merkezi binaları vb), • 27 Aralık 1999 tarihinden sonra inşa edilmiş olan ancak ilgili mevzuat çerçevesinde inşaat ruhsatı bulunmayan bağımsız bölümler ve binalar, • İnşaatı henüz tamamlanmamış binalar, • Tapuya kayıtlı bulunmayan ve özel mülkiyete tabi olmayan arazi ve arsaların –hazine arazileri üzerine inşa edilmiş binalar, • Mesken olarak kullanıma uygun olmayan, bakımsız, harap veya metruk binalar.
Cevabın yayımlanmış cevapla uyuştu mu?
• Enkaz kaldırma masrafları, kâr kaybı, iş durması, kira mahrumiyeti, alternatif ikametgah ve işyeri masrafları, mali sorumluluklar ve benzeri dolaylı zararlar, • Her türlü taşınır mal, eşya ve benzerleri, • Ölüm dâhil olmak üzere tüm bedeni zararlar, • Manevi tazminat talepleri, • Deprem ve deprem sonucu oluşan yangın, infilak, tsunami veya yer kaymasının dışında kalan hasarlar, • Belirli bir deprem hadisesine bağlı olmaksızın binanın kendi kusur ve özellikleri nedeniyle zamanla oluşan zararlar.
Cevabın yayımlanmış cevapla uyuştu mu?
• Binanın bulunduğu deprem risk bölgesi, • Binanın yapı tarzı, • Meskenin brüt yüzölçümü
Cevabın yayımlanmış cevapla uyuştu mu?
• Rizikonun gerçekleştiğini öğrendiği tarihten itibaren en geç onbeş işgünü içinde DASK’a veya Kurum nam ve hesabına sözleşmeyi yapan sigorta şirketine bildirimde bulunmak, • DASK görevlilerinin veya yetkili kıldığı kimselerin, hasara uğrayan binalara makul amaçlarla ve uygun şekillerde girmesine ve zararı azaltmaya yönelik girişimlerde bulunmasına izin vermek, • DASK’ın isteği üzerine zarar miktarıyla delilleri saptamaya, rücu hakkının kullanılmasına yararlı ve sigorta ettiren için sağlanması mümkün gerekli bilgi ve belgeleri, gecikmeksizin DASK’a vermek, • Zararın tahmini miktarını belirtir yazılı bir bildirimi, makul ve uygun bir süre içinde DASK’a veya yetkili kıldığı kimselere vermek, • Sigortalı bina/yer üzerinde Zorunlu Deprem Sigortası dışında, deprem teminatı bulunan başkaca sigorta sözleşmeleri varsa bunları DASK’a bildirmek.
Cevabın yayımlanmış cevapla uyuştu mu?
Yangın sigortası özel veya ticari amaçla kullanılan her türden bina ve muhteviyatı, kendiliğinden meydana gelen yangın, yıldırım, infilak ile bunlardan kaynaklanan buhar, hararet, duman gibi tehlikelerin neden olduğu fiziki hasarlara karşı teminat altına alan sigortadır.
Cevabın yayımlanmış cevapla uyuştu mu?
• Sigortalı şeyler nitelikleri bakımından madde veya gruplara ayrılmış ise bu madde ve gruplardan herhangi birinin içine giren, • Sigortalı şeylerin hepsi için tek bir sigorta bedeli öngörülmüş ise bu bedele ilişkin tanım içine giren, her şey, poliçede ayrıca belirtilmiş olsun olmasın, ikame veya yeni satın alma dolayısıyla sonradan girmiş bulunsa dahi sigorta kapsamı içindedir.
Cevabın yayımlanmış cevapla uyuştu mu?
Sivil riskler, Ticari – sınai riskler ve Hususi fiyatlı risklerdir.
Cevabın yayımlanmış cevapla uyuştu mu?
• Deprem ve Yanardağ Püskürmesi • Yer kayması • Dahili su • Sel ve su baskını • Fırtına • Grev, lokavt, kargaşalık, halk hareketleri, kötü niyetli hareketler, terör • Taşıt çarpması (Kara Taşıtları, Deniz Taşıtları, Hava Taşıtları) • Duman, is, kirlenme • Kendi kendine yanma • Kar ağırlığı vb.
Cevabın yayımlanmış cevapla uyuştu mu?
• Savaş, her türlü savaş olayları, istila, yabancı düşman hareketleri, çarpışma (Savaş ilan edilmiş olsun olmasın), iç savaş, ihtilal, isyan, ayaklanma ve bunların gerektirdiği inzibati ve askeri hareketler nedeniyle meydana gelen bütün zararlar. • Herhangi bir nükleer yakıttan veya nükleer yakıtın yanması sonucu nükleer artıklardan veya bunlara atfedilen sebeplerden meydana gelen iyonlayıcı radyasyonların veya radyo-aktivite bulaşmalarının ve bunların gerektirdiği askeri ve inzibati tedbirlerin sebep olduğu bütün zararlar. (Bu bentte geçen yanma deyimi kendi kendini idame ettiren herhangi bir nükleer ayrışım olayını da kapsayacaktır.) • Kamu otoritesi tarafından sigortalı şeyler üzerinde yapılacak tasarruflar sebebiyle meydana gelen bütün zararlar. • Yangın çıkarmaksızın; sigortalı şeylerin kendi ayıplarından, mayalanmalarından, kavrulmalarından veya bünyelerinde meydana gelen bozulmalar ile kavrulmalar nedeniyle uğradıkları zararlar. • Yangın çıkarmaksızın; sigortalı şeylerin işlenmek için veya başka faydalı bir maksatla ateşe veya sıcaklığa tutulmasından, ocak veya bunun gibi ateş bulunan bir yere düşmesinden veya atılmasından veya elbise, çamaşır ve diğer eşya yanıklığı gibi alev almaksızın kavrulma veya yanmasından veya ısıtma, aydınlatma, ütüleme aletleri ile lamba, mum, sigara ve bunların benzerlerine temasından doğan zararlar.
Cevabın yayımlanmış cevapla uyuştu mu?
SIK SORULAN SORULAR
Bu derste 40 çoktan seçmeli, 3 görselli ve 457 kısa cevaplı soru bulunuyor. Her soru türü en fazla 25 soruluk sayfalara ayrılır.
Çoktan seçmeli ve görselli sorularda bir seçeneği işaretlediğinde doğru cevap gösterilir. Kısa cevaplı sorularda önce cevabını düşün, sonra kaynak cevabı açıp kendini değerlendir. Zorlandığın soruları yeniden çalışabilir, ilerlemeni aynı tarayıcıda sürdürebilirsin.
Hayır. Yılı ve sınav türü doğrulanabilen kayıtlarda bu bilgi soru kartında gösterilir. Arşiv, tüm yılların eksiksiz resmî sınav kitapçığı olarak değerlendirilmemelidir.