Soru 1
Soru arşivi yükleniyor…
Soru arşivi yükleniyor…
Sorular yükleniyor…
Sınav ve konu sorularıyla çalış. Cevabını kontrol et, zorlandığın soruları kaydet ve yeniden çöz.
244 sorunun metninde arama yapabilirsin.
Diğer 3 görselli soruları kendi sayfalarında çözebilirsin.
İlerleme yükleniyor…
Bir seçeneği işaretlediğinde cevap gösterilir. Klavyede Tab ile sorulara, ok tuşlarıyla seçeneklere geçebilirsin.
Soruyu oku ve A–E arasından cevabını seç. Seçiminden sonra doğru cevap gösterilir.
İlerleme yükleniyor…
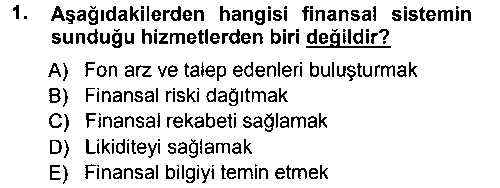 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Sonraki görselli soru ↓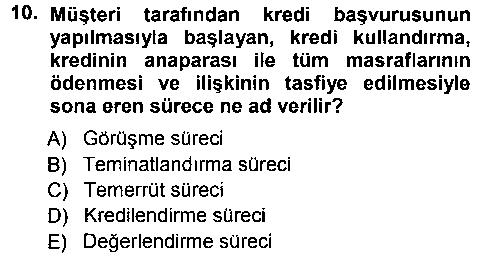 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Sonraki görselli soru ↓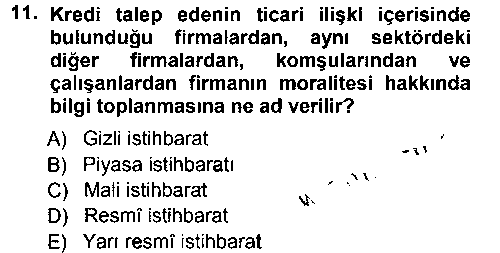 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Kendi cevabını düşün, sonra yayımlanmış cevapla karşılaştır. Değerlendirmeyi sen yaparsın.
İlerleme yükleniyor…
Bir ekonomide, fonların arz edenlerle talep edenler arasında doğrudan ya da dolaylı yollardan transferinin gerçekleştiği sisteme finansal sistem adı verilir. Başka bir ifade ile finansal sistem, fon sahiplerinden fon ihtiyacı olanlara doğru bir aktarım mekanizması görevi üstlenir.
Cevabın yayımlanmış cevapla uyuştu mu?
Finansal sistemin aktörleri; ödünç veren birimler olarak tanımlanan tasarruf sahipleri ve fon talep eden birimler olarak tanımlanan borçlulardır. Tasarruf sahipleri, bir ekonomide gelirleri tüketim harcamalarını aşan yurt içinden ve yurt dışından bireyler, firmalar ve devletten oluşurken; borçluları oluşturanlar ise, tüketim harcamalarını finanse etmek isteyen bireyler, yatırım harcamalarını finanse etmek isteyen firmalar, kamu harcamalarını finanse etmek isteyen devletler ve yabancı yatırımcılardır.
Cevabın yayımlanmış cevapla uyuştu mu?
Finansal çeşitlendirme, iktisadi birimlerin fonlarını değişik aktifler arasında dağıtmak suretiyle finansal araçların toplam riskinin azaltılmasıdır. Başka bir ifadeyle finansal çeşitlendirme, yatırımcıların tüm yumurtalarını aynı sepete koymamalarını ifade eder. Bu sepet finansal dilde portföy olarak adlandırılır. Portföy, bir yatırımcının sahip olduğu varlıkların (hisse senedi, devlet tahvili, hazine bonosu, altın, döviz vb.) toplamını niteler.
Cevabın yayımlanmış cevapla uyuştu mu?
Likidite, herhangi bir iktisadi varlığın istenildiğinde kullanıma hazır olma becerisidir. Başka bir ifade ile sahip olunan varlığın, diğer malları ya da hizmetleri satın almak için paraya dönüştürülebilme kolaylığına likidite denir. Söz konusu varlık ne kadar likitse (yani likidite derecesi ne kadar yüksekse), o varlığı herhangi bir şeyle değiştirmek o kadar kolaydır. Finansal sistem, bünyesinde hali hazırda likit olan varlıkları barındırmakta, ya da bünyesine kabul ettiği varlıkların likidite derecelerinin yükselmesini sağlamaktadır. Bu nedenle, bir finansal sistemin etkinliği, o finansal sistemin likidite derecesiyle doğru orantılıdır. O halde, finansal sistem bünyesinde bulundurduğu likit varlıklara ilave olarak, likit olmayan ya da likidite derecesi farklı varlıkların likit hale gelmesine de ortam hazırlar. Günümüzün küreselleşmiş ekonomilerinde tasarruf sahiplerini ve yatırımcıları bekleyen, hatta onları kışkırtan bol miktardaki yatırım aracının ve fırsatın varlığı ve bunların şartlarının dakikalar içerisinde değişmesi, likiditenin anlamının çok daha büyük olmasını sağlamaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
finansal piyasaların rekabet derecesine göre iki türlü bilgiden bahsedilir. Bunlar simetrik ve asimetrik bilgidir.
Cevabın yayımlanmış cevapla uyuştu mu?
Simetrik bilgi, alacaklı ve borçlu tarafların karşılıklı olarak söz konusu işlemle ilgili aynı düzeyde bilgiye sahip oldukları durumdur. Alacaklı ve borçlu söz konusu finansal işlem açısından aynı seviyede avantaj ve dezavantaja sahiptir. Bu tür bir bilgi ortamı, ancak tam rekabet şartlarının hâkim olduğu durumda söz konusu olur. Zira piyasada tam bir şeffaflık hâkimdir ve alıcı ve satıcı taraflar birbirlerinin ticari durumları konusunda eşit düzeyde bilgiye sahiptir. Asimetrik bilgi ise, taraflardan birinin finansal işlemle ilgili olarak diğerine göre daha fazla bilgiye sahip olduğu ve bundan yola çıkarak kendisine maddi bir kazanç sağlayabildiği durumu ifade eder. Asimetrik bilgi akışının yoğun bir biçimde yaşandığı piyasalar, genellikle rekabetin aksadığı finans piyasalarıdır.
Cevabın yayımlanmış cevapla uyuştu mu?
Alış-verişe göre finansal piyasalar birincil ve ikincil piyasalar şeklinde gruplanır. Birincil piyasalar, yeni ihraç edilen bir menkul kıymetin alıcısıyla ilk defa buluştuğu piyasalardır. Bu piyasalarda, alıcılar ve alış şartları kamuoyu tarafından yeterince bilinmediği için bir eksik bilgi durumu söz konusudur. Örneğin, kamunun birincil piyasaları kullanarak gerçekleştirdiği fon talebine kimlerin ne oranda yanıt verdiği pek bilinmez. İkincil piyasalar ise, birincil piyasada ilk defa alıcısıyla buluşan bir menkul kıymetin, bu kez söz konusu ilk alıcı tarafından başka bir aktöre satıldığı piyasalardır. Yani birincil piyasada alıcı durumunda olan aktör, ikincil piyasada satıcı konumundadır.
Cevabın yayımlanmış cevapla uyuştu mu?
• Para piyasalarında alınıp-satılan araçlar sermaye piyasalarında alınıp-satılan araçlara göre daha az risklidir. Çünkü kısa vadelidir. Bu nedenle fiyatlarda nispeten daha küçük iniş ve çıkışlar yaşanır. • Para piyasası araçlarının likiditesi sermaye piyasası araçlarına göre genellikle daha yüksektir. İşlem hacmi daha büyüktür. Dolayısıyla birim alım-satım maliyetleri daha düşüktür. • Para piyasası araçlarının bilgi (enformasyon) maliyetleri sermaye piyasası araçlarına göre daha düşüktür. Çünkü borçlular genellikle yakinen tanınan kişilerdir ve fonların süresi daha kısadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Fon alış-verişinin yapıldığı mekâna bağlı olarak ortaya çıkan ilk finansal piyasa türü olan müzayede piyasaları, ticaretin sabit bir miktarda yapıldığı kurumsal piyasalardır. Aynı zamanda bir ikincil piyasa niteliği de taşıyan müzayede piyasalarında çok sayıda alıcı ve satıcı bulunduğu için, bu piyasalarda fiyatlar büyük ölçüde tam rekabetçi piyasa koşulları altında belirlenir. Müzayede piyasaların en önemli işlevi, finansal araçların alım ve satımının gerçekleşebileceği devamlı bir pazar oluşturmasıdır. Tezgâh-üstü piyasalar ise, fon alış-verişinin genellikle pazarlık usulü ile yapıldığı piyasalardır. Tezgâh-üstü piyasalar aslında bankalar, dealerlar, komisyoncular ve diğer aracılardan oluşan ikincil piyasalardır. Bu tür piyasalarda işlem maliyetleri oldukça düşüktür, çünkü işlemler büyük ölçüde masa başında bilgisayar bağlantısı ya da telefon ve faks aracılığıyla gerçekleştirilir. İşlem maliyetinin son derece düşük olması, tezgâh-üstü piyasa riskinin önüne geçmekte ve fon alış-verişini gerçekleştirecek olan yatırımcılar açısından bir avantaj yaratmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Finansal aktiflerin peşin olarak alınıp-satıldığı piyasalara nakit piyasalar, önceden anlaşılan bir fiyattan ve vadeli olarak alınıp-satıldığı piyasalara ise türev piyasalar adı verilir. Menkul kıymet borsaları bir nakit piyasa türüdür. Vadeli işlem ya da opsiyon borsaları ise türev piyasalara birer örnektir. Türev piyasalarda yatırımcıların üstleneceği olası riskler minimize edilmektedir. Türev piyasalarda işlemler, belli bir sözleşme çerçevesinde gerçekleştirilir. Bu sözleşmeler, finansal gelecekler (gelecek sözleşmeleri) veya opsiyonlar (ya da opsiyon sözleşmeleri) şeklindedir. Finansal gelecekler, bugünden belirlenen bir fiyat üzerinden gelecekte belirlenen bir tarihte ödemenin yapılacağını öngören bir sözleşme iken; opsiyonlar, yatırımcıya belli bir finansal aracı (bu tahvil, bono, hisse senedi veya döviz olabilir) belli bir fiyattan belli bir zaman dilimi içerisinde ya da sonunda satın alma ya da satma hakkı (opsiyonu) tanıyan sözleşmelerdir.
Cevabın yayımlanmış cevapla uyuştu mu?
• Fon arz edenlerle, fon talep edenler arasında bir bağ kurmak, • Riski dağıtmak, finansal bilgiyi temin etmek ve likiditeyi sağlamak.
Cevabın yayımlanmış cevapla uyuştu mu?
• Para politikasını belirleme ve hazine adına bankacılık işlemlerini yapma, • Finansal sistemin istikrarının teminini ve devamını sağlama, • Para arzının kontrol edilmesi, • Para piyasasını düzenleme ve gerektiğinde bankaların kısa vadeli ihtiyaçlarını karşılama, • Paranın dağıtılması, • Finansal altyapı kurulmasına katkı yapma, • Mali ve ekonomik konularda hükümete danışmanlık yapma, • Uluslararası ödeme araçlarını idare etme, • Para ve kredi ile ilgili istatistiklerin tutulması, • Ulusal paranın iç ve dış değerinin korunması için gerekli tedbirleri alma, • Ülkenin altın ve döviz rezervini koruma, • Para-kredi-ekonomi ile ilgili araştırmalar yapma.
Cevabın yayımlanmış cevapla uyuştu mu?
TCMB’nin temel görevi, fiyat istikrarını sağlamak ve enflasyonu kontrol altında tutmaktır.
Cevabın yayımlanmış cevapla uyuştu mu?
• Türkiye’de banknot ihracı imtiyazı tek elden Bankaya aittir. • Banka, Hükümetle birlikte enflasyon hedefini tespit eder, buna uyumlu olarak para politikasını belirler. Banka, para politikasının uygulanmasında tek yetkili ve sorumludur. • Banka, fiyat istikrarını sağlamak amacıyla bu Kanunda belirtilen para politikası araçlarını kullanmaya, uygun bulacağı diğer para politikası araçlarını da doğrudan belirlemeye ve uygulamaya yetkilidir. • Banka, olağanüstü hallerde ve Tasarruf Mevduatı Sigorta Fonunun kaynaklarının ihtiyacı karşılamaması durumunda, belirleyeceği usul ve esaslara göre bu Fona avans vermeye yetkilidir. • Banka, nihai kredi mercii olarak bankalara kredi verme işlerini yürütür. • Banka, bankaların ödünç para verme işlemlerinde ve mevduat kabulünde uygulayacakları faiz oranlarını, belirleyeceği usul ve esaslara göre bankalardan istemeye yetkilidir. • Banka, mali piyasaları izlemek amacıyla bankalar ve diğer mali kurumlardan ve bunları düzenlemek ve denetlemekle görevli kurum ve kuruluşlardan gerekli bilgileri istemeye ve istatistiki bilgi toplamaya yetkilidir.
Cevabın yayımlanmış cevapla uyuştu mu?
Devletin milletlerarası mali ve iktisadi münasebetlerinde Bankaya, Hükümetin mali ajanlığı verilebilir. Banka, her nevi Devlet iç borçlanma senetlerinin mali servisini, özel kanunlara veya bunlara dayanan kararlara göre kambiyo denetlemesini ve dış ticaret rejimi tatbikatını veya benzeri işlemleri yapmakla görevlendirilebilir. Bu sıfatla yaptığı işlemlerden dolayı üçüncü şahıslar tarafından Bankaya sorumluluk tevcih edilemez.
Cevabın yayımlanmış cevapla uyuştu mu?
• Genel Kurul ve Banka Meclisi • Para Politikası Kurulu • Denetleme Kurulu • Başkanlık (Guvernörlük) • Yönetim Komitesi
Cevabın yayımlanmış cevapla uyuştu mu?
• Fiyat istikrarını sağlamak amacıyla para politikası ilke ve stratejilerinin belirlenmesi, • Para politikası stratejisi çerçevesinde Hükümetle birlikte enflasyon hedefinin belirlenmesi, • Para politikası hedefleri ve uygulamaları konusunda belirli dönemler itibarıyla raporlar hazırlayarak Hükümetin ve belirleyeceği esaslar doğrultusunda kamuoyunun bilgilendirilmesi, • Hükümetle birlikte Türk Lirasının iç ve dış değerini korumak için gerekli tedbirlerin alınması ve yabancı paralar ile altın karşısındaki muadeletini tespit etmeye yönelik kur rejiminin belirlenmesidir.
Cevabın yayımlanmış cevapla uyuştu mu?
• Öz kaynaklar: Ödenmiş sermaye, kanuni ve ihtiyari yedek akçeler, yeniden değerleme fonları, değerleme farkları ve zararları. • Mevduatlar: Vade, mevduat sahibi, hesap sahibinin niteliği, yatırılan paranın türü ve mevduatın bulunduğu ülke bakımından ayrıma tabi tutulabilir. • Kısa vadeli borçlar ve menkul kıymet ihracı: Yurt içi ve yurt dışı bankalardan ya da diğer kuruluşlardan ve merkez bankalarından borçlanmak mümkündür. • Hizmet karşılığı sağlanan diğer fonlar: Kiralık kasalar, havale işlemleri, hediye çekleri, seyahat çekleri, kupon tahsili, senet ve tahvil ödemesi, fatura tahsili ve ödemesi gibi.
Cevabın yayımlanmış cevapla uyuştu mu?
Katılım bankalarının fon kaynakları ve fon toplama yöntemleri ticari bankalarınkinden farklıdır. Buna göre, bu bankalar fon arz etme niyetinde olan aktörlere, faiz yerine kâr-zarar ortaklığına dayalı bir sözleşme önerirler. Dolayısıyla, topladıkları fonlar diğer bankalardaki mevduat hesaplarına benzese de, onlarda olduğu gibi önceden belli bir faiz oranı vaat edemezler. Dönem sonunda piyasada geçerli getiri oranlarına yakın bir kâr payı verirler. Topladıkları fonlar; vadesiz ise özel cari hesaplar, vadeli ise kâr ve zarara katılma hesapları olarak kaydedilir. Ayrıca, diğer ticari bankalarda olduğu gibi kısa vadeli her türden borçlanma işlemine giremezler. Zira faiz cinsinden bir borç kaynağı kullanmaları mümkün değildir.
Cevabın yayımlanmış cevapla uyuştu mu?
• Kredi müşterisi gerçek veya tüzel kişiliğe sahip olmalıdır, • Kredi müşterisi güvenilir ve itibar sahibi olmalıdır, • Kredi müşterisi fon ihtiyacı olan bir iktisadi birim olmalıdır, • Kredi müşterisi bir hali hazırda bir gelire sahip olmalıdır, • Kredi müşterisi kullandığı krediyi faizi ile birlikte geri ödeyeceğini taahhüt etmeli ve bunu gerçekleştirmelidir.
Cevabın yayımlanmış cevapla uyuştu mu?
Her banka kanuni mecburiyetler dışında kredilere ilişkin bir genel politika ve işlem adımlarını gösteren sistem saptamaktadır. Bu akışa o bankanın kredi politikası denir. Kredi politikasının unsurları şunlardır: • Kredilerin onaylanmasına ilişkin süreçlerin esasları, • Kredilerin sınıflanmasına ilişkin esaslar, • Kredi onay mercilerinin limitleri, • Kredilerin izlenmesine ve değerlendirilmesine ilişkin bir sistem, • Kredilendirme ilişkin ana hatlar, kredilendirme standartlarına ve onay uygulamalarına istisna teşkil eden durumlar.
Cevabın yayımlanmış cevapla uyuştu mu?
Lehine kredi tesis edilen bütün gerçek ve tüzel kişilerden, kredi kullandırımından önce ve tüm kredilerini kapsayacak şekilde alınan imzalı belgelere “Genel Kredi Sözleşmesi” veya “Taahhütnamesi” adı verilir.
Cevabın yayımlanmış cevapla uyuştu mu?
• Kredinin toplam limiti, • Bankanın krediye uygulayacağı faiz tahakkuk dönemi, • Krediye tahakkuk ettirilecek faiz, komisyon, gider vergisi ve temerrüt faizi, • Banka açıkça fesih ihbarında bulunmadığı sürece hesap veya hesapların kesilmesi halinde dahi, sözleşmenin yürürlükte kalacağı, • Kredi borçlusunun ve kefillerinin kanuni ikametgâhları, • Anlaşmazlık halinde yetkili olan mahkemeler
Cevabın yayımlanmış cevapla uyuştu mu?
• Firma ortaklarının KKB (Kredi Kayıt Bürosu) kayıtları incelenerek, • Tapu bilgileri ve değişimi izlenerek, • Çek protesto icra araştırmaları yapılarak, • Firma ziyaretleriyle gözlem yapılarak, • Firmanın nakit akışı takip edilerek, • Firma finansal tabloları değerlendirilirek, • Piyasa ve diğer banka istihbaratları yapılarak, • Firma, ortakları ve kefilleri hakkında basında çıkan haberler okunarak, • Tahakkuk eden faiz ve komisyonların tahsili izlenerek takip edilmelidir.
Cevabın yayımlanmış cevapla uyuştu mu?
• Yetersiz ve doğrulanmamış kredi analizi, • Grup yapısının net olarak anlaşılmadığı ve konsolidasyon yapılmadan gerçekleştirilen kredi analizi, • Ekonomik ve sektörel gelişmelerin dikkate alınmaması, • Kredinin amacının ve geri ödeme şeklinin belirli olmaması, • Bilanço dışı yükümlülüklerin ve kur-faiz riskinin dikkate alınmaması, • Rekabet nedeniyle hızlı ve uygunsuz koşullarda kredi tahsisi yapılması. • Kredi kullandırımında ise aşağıdaki hatalar yapılmaktadır: • Kredi tahsis şartlarına uyulmaması ve limit aşımlarına izin verilmesi, • Kredi vadelerinde yoğunlaşılması, • Kur riskinin hesaplanmaması, • Limit aktarımı yoluyla teminat şartlarının zayıflatılması, • Eksik tutarda kefalet alınması, • Teminata alınan çek ve senetlerin, tahsis şartlarına uygun olmaması.
Cevabın yayımlanmış cevapla uyuştu mu?
SIK SORULAN SORULAR
Bu derste 40 çoktan seçmeli, 3 görselli ve 204 kısa cevaplı soru bulunuyor. Her soru türü en fazla 25 soruluk sayfalara ayrılır.
Çoktan seçmeli ve görselli sorularda bir seçeneği işaretlediğinde doğru cevap gösterilir. Kısa cevaplı sorularda önce cevabını düşün, sonra kaynak cevabı açıp kendini değerlendir. Zorlandığın soruları yeniden çalışabilir, ilerlemeni aynı tarayıcıda sürdürebilirsin.
Hayır. Yılı ve sınav türü doğrulanabilen kayıtlarda bu bilgi soru kartında gösterilir. Arşiv, tüm yılların eksiksiz resmî sınav kitapçığı olarak değerlendirilmemelidir.