Soru 1
Soru arşivi yükleniyor…
Soru arşivi yükleniyor…
Sorular yükleniyor…
Sınav ve konu sorularıyla çalış. Cevabını kontrol et, zorlandığın soruları kaydet ve yeniden çöz.
165 sorunun metninde arama yapabilirsin.
Diğer 3 görselli soruları kendi sayfalarında çözebilirsin.
İlerleme yükleniyor…
Bir seçeneği işaretlediğinde cevap gösterilir. Klavyede Tab ile sorulara, ok tuşlarıyla seçeneklere geçebilirsin.
Soruyu oku ve A–E arasından cevabını seç. Seçiminden sonra doğru cevap gösterilir.
İlerleme yükleniyor…
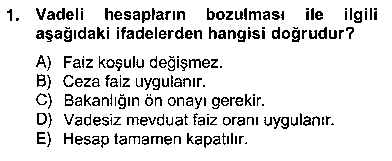 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Sonraki görselli soru ↓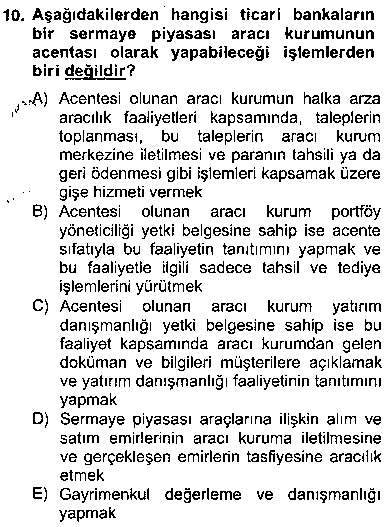 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Sonraki görselli soru ↓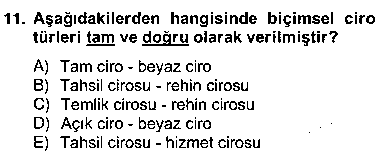 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Kendi cevabını düşün, sonra yayımlanmış cevapla karşılaştır. Değerlendirmeyi sen yaparsın.
İlerleme yükleniyor…
Bankacılıkta finansal aracılık, birbirini tamamlayan iki temel hizmetin (Mevduat ve Kredi) bütünselliği ile sağlanan bir işlevi ifade eder.
Cevabın yayımlanmış cevapla uyuştu mu?
Mevduat işlemleri, başlangıçta para ve benzeri likit varlıkların saklanması amacına yönelik olarak ortaya çıkmış ama zamanla toplumun parasal kaynaklarının değerlendirilmesine yönelik uygu- lamalarla boyut kazanmıştır. Paranın ve değerinin korunmasının parayı kazanmak kadar hatta daha zor olduğu fark edildikçe mevduatın önemi artmaktadır. Öncelikle birikim sahiplerine paralarının değerinin korunması ve yeterince getiri sağlanması için hizmetler geliştirilmiş sonra mevduat işlemleri ile bağlantılı finansal yenilik niteliğindeki bir takım finansal yatırım ürünleri müşterilerin farklı beklentilerini karşılamak üzere mevduat hizmetleriyle bağlantılı olarak hizmete sunulmuştur.
Cevabın yayımlanmış cevapla uyuştu mu?
Ticari Bankalar, “Kendi nam ve hesabına mevduat kabul etmek ve kredi kullandırmak esas olmak üzere faaliyet gösteren kuruluşlar ile yurt dışında kurulu bu nitelikteki kuruluşların Türkiye’deki şubeleridir".
Cevabın yayımlanmış cevapla uyuştu mu?
Katılım Bankaları “Katılım fonları toplamak ve kredi kullandırmak esas olmak üzere faaliyet gösteren kuruluşlar ile yurt dışında kurulu bu nitelikteki kuruluşların Türkiye’deki şubeleridir".
Cevabın yayımlanmış cevapla uyuştu mu?
Mevduat toplama yetkisi sadece ticari bankalara tanınmış bir ayrıcalıktır. Ülkemizde Ticari Bankaların dışında ayrıca Kalkınma Bankaları ve Yatırım Bankaları da bulunmakta olup bu banka türlerinin mevduat kabul etme yetkileri yoktur.
Cevabın yayımlanmış cevapla uyuştu mu?
Borçlar Kanunu 306. maddeye göre ‘‘karz öyle bir akittir ki onunla ödünç veren, bir miktar paranın veya diğer bir misli şeyin mülkiyetini ödünç alan kimseye nakil ve bu kimse dahi buna karşı bir miktar ve vasıfta müsavi aynı neviden şeyleri vermekle mükellef olur.’’ Karz sözleşmesinin paralarını saklanmasından çok işletmek amacıyla tutan mevduat sahiplerinin beklentilerini karşıladığı anlaşılmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Borçlar Kanunu m.472’ye göre “usulsüz tevdi ise mudi (saklatan) tarafından verilen bir miktar para, misli eşya veya kıymetli evrakın müstevdi (saklayan) tarafından emin bir yerde saklanması ve belirli bir süre sonunda veya istendiğinde mislen geri verilmesi borcunu doğuran bir akittir.” Usulsüz tevdi görüşüne göre ise bankaya asıl olarak işletmek için değil saklamak amacıyla para yatırılır.
Cevabın yayımlanmış cevapla uyuştu mu?
Paraların bankalardaki mevduat hesaplarında saklanması birçok finansal avantaj ve kullanım kolaylığı sağlamaktadır: 1. Birikimler ve duran paralar bankada güvence altında saklanır, çeşitli tehlikelerden uzak kalır. 2. Mevduat olarak tutulmakla, servetlerin likit ve kullanışlı yapısı korunmuş olur. 3. Faiz ya da benzeri getiriler sağlanarak servetin/ birikimin, hem enflasyon aşındırmasından korunması hem de kazanç kaynağı olarak değerlendirilmesi mümkün olur. 4. Çeşitli ödeme ve tahsilatlar, bankaların teknik desteği ile elektronik ortamlarda kolaylıkla ve güvenle gerçekleştirilir. 5. Banka kartı ve çek gibi çeşitli finansal kolaylıklardan yararlanılır. 6. Bankalarca sunulan kredi olanaklarından ve çeşitli finansal hizmetlerden yararlanma öncelikleri elde edilir.
Cevabın yayımlanmış cevapla uyuştu mu?
İhbarlı mevduat: Çekileceği tarihten yedi gün önce yazılı bir ihbar verilmek suretiyle çekilebilecek mevduattır.
Cevabın yayımlanmış cevapla uyuştu mu?
Özel fon havuzları biçimindeki katılma hesapları hariç olmak üzere, katılım fonlarının vadeleri aşağıdaki şekilde belirlenmiştir: 1. Özel cari hesap: Katılım bankalarında açılabilen ve istenildiğinde kısmen veya tamamen her an geri çekilebilme özelliği taşıyan ve karşılığında hesap sahibine herhangi bir getiri ödenmeyen vadesiz fonların oluşturduğu hesaplardır. 2. Katılma hesapları: 1 ay vadeli, 3 aya kadar vadeli (3 ay dahil), 6 aya kadar vadeli (6 ay dahil), 1 yıla kadar vadeli ve 1 yıl ve daha uzun vadeli (1 ay, 3 ay, 6 ay ve yıllık kar payı ödemeli) olarak açılabilecek hesaplardır. 3. Birikimli katılma hesabı: Asgari 5 yıl vade ile açılan, sözleşme ile belirlenen aylık veya üç aylık sürelerde hesaba para yatırmaya olanak tanıyan katılma hesabıdır.
Cevabın yayımlanmış cevapla uyuştu mu?
Müşterek mevduat hesaplarında iki farklı uygulama düzenlenebilir: 1. Teselsüllü (Zincirlemesiz) Ortak Hesaplar: Hesap üzerinde hesap sahiplerinin ayrı ayrı tasarrufta bulunabildiği ortak hesaplardır. Bu hesap her bir hesap sahibi tarafından tek başına kullanılabilir. 2. Teselsülsüz (Zincirlemeli) Ortak Hesaplar: Hesap üzerinde hesap sahiplerinin birlikte tasarrufta bulunabildiği ortak hesaplardır. Bu hesaptan ödeme hesap sahiplerinin birlikte imzası üzerine yapılır.
Cevabın yayımlanmış cevapla uyuştu mu?
Uygulamada vadesiz hesaplara genellikle faiz verilmemektedir. Faiz verilmesi özel olarak kararlaştırılırsa, ancak yılsonunda ya da hesabın kapatılmasında tahakkuk ettirilebilir.
Cevabın yayımlanmış cevapla uyuştu mu?
Vadesiz mevduat hesap türleri şunlardır: 1. Alt limitli (yatırıma yönelik) vadesiz mevduat hesapları, 2. Kredili vadesiz mevduat hesapları (KMH).
Cevabın yayımlanmış cevapla uyuştu mu?
Vadeli mevduat hesapları türleri şunlardır: 1. Birikimli mevduat hesapları, 2. Serbest vadeli (vadesi bozulmayan) mevduat hesapları.
Cevabın yayımlanmış cevapla uyuştu mu?
Çok para birimli (arbitrajlı) mevduat hesabı, vadesi boyunca, istendiği zaman, istenen farklı bir para birimlerine geçiş olanağı sunan dolayısıyla para birimleri arasında arbitraj yapılmasına fırsat tanıyan bir mevduat ürünüdür.
Cevabın yayımlanmış cevapla uyuştu mu?
Ülkemizde mevduatın ve katılım fonlarının sigortalanması yetki ve görevi, bir kamu tüzel kişiliği olan Tasarruf Mevduatı Sigorta Fonu’na (TMSF) aittir.
Cevabın yayımlanmış cevapla uyuştu mu?
Tasarruf Mevduatı Sigorta Fonu'nun gelir kaynakları Bankacılık Yasasının 130. Maddesinde sayılmış olup özetle; 1. Mevduat ve katılım fonu sigortası primlerinden, 2. Zamanaşımına uğrayan mevduat, katılım fonu, emanet ve alacaklardan, 3. Kuruluş izni verilen bankaların kurucularının, faaliyete geçiş tarihinden itibaren bir yıl içerisinde, asgari sermayenin yüzde onu tutarında Fona yatıracakları sisteme giriş payından, 4. Yasa hükümlerine aykırılık dolayısıyla hükmolunacak adli para cezalarının yüzde ellisi ile verilecek idari para cezalarının yüzde doksanından oluşmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Bankacılık Yasası hükümleri gereğince; bankalardaki mevduat, katılım fonu, emanet ve alacaklardan, hak sahibinin en son talebi, işlemi ya da herhangi bir yazılı talimatı tarihinden başlayarak 10 yıl içinde aranmayanlar zaman aşımına tabi olmaktadır. Zaman aşımına uğrayan her türlü mevduat ve alacaklar banka tarafından hak sahibine ulaşılamaması durumunda yapılacak ilandan sonra Tasarruf Mevduatı Sigorta Fonu’na (TMSF) gelir kaydedilmek üzere devredilmektedir.
Cevabın yayımlanmış cevapla uyuştu mu?
Mevduat hesapların kapanışı aşağıda sayıldığı gibi farklı nedenlere dayanabilmekte ve farklı biçimlerde gerçekleşebilmektedir: • Hesap sahibinin isteği ile hesabın kapatılması, • Hizmet sözleşmesinin iptaliyle hesabın kapatılması, • Hesap cüzdanının kaybedilmesi ile hesabın kapatılması, • Zaman aşımı ile hesabın kapatılması, • İflas masasının talimatı ile hesabın kapatılması, • Bankanın mevduat kabul izninin kaldırılması ile hesabın kapatılması, • Mevduat sahibinin ölümü ile hesabın kapatılması.
Cevabın yayımlanmış cevapla uyuştu mu?
Bir kredi işleminin yapısı ve boyutları incelendiğinde onun karakterini oluşturan bir takım etmenlerin varlığı görülür: 1. Güven, verilen kredinin geri dönüşüne ilişkin bir beklentidir. Güvencelerle desteklenir. 2. Güvence (Teminat), güvenle ters orantılı olarak alınan kefaletler, rehinler, ipotekler ve temlikler (Kurumsal Garantörlükler). 3. Risk, koşullara göre farklı derecelerde olacağından her bir kredi için özel olarak değerlendirilmesi esastır. 4. Getiri (Verim), risk derecesiyle ters orantılı olması gereken bir etmendir. 5. Kreditör, kredi niteliğindeki para, mal ya da garantiyi veren taraf. 6. Borçlu, krediyi alan ve geri ödeme ya da yükümlülüğünü yerine getirme durumunda olan taraf. 7. Tutar, para ya da mal olabildiği gibi bir garanti de olabilir. 8. Süre uzadıkça riskin yükselmesi ve bunu karşılamak üzere öteki etmenlerin de yükseltilmesi esastır.
Cevabın yayımlanmış cevapla uyuştu mu?
Banka kredileri çok farklı ölçütlere göre sınıflandırılabilmektedirler: 1. Nitelikleri açısından krediler, 2. Vadeleri açısından krediler, 3. Güvence (teminat) durumları açısından krediler, 4. Güvence (teminat) türleri açısından krediler, 5. Kaynakları açısından krediler, 6. Amaçları açısından krediler, 7. Kulanıcıları açısından krediler, 8. Kullanım yeri ve kesimi açısından krediler, 9. Banka yetki süreci açısından krediler, 10. Bankacılık uygulama yöntemleri açısından krediler.
Cevabın yayımlanmış cevapla uyuştu mu?
Güvence (teminat) türleri açısından krediler şunlardır: 1. Kefalet karşılığı verilen krediler; bu tür kredilerde teminat, güvenilen bir kişinin ya da firmanın kefaleti olmaktadır. Kredi sözleşmesine alınması esastır. 2. Rehin karşılığı verilen krediler; rehin alınan varlığa göre farklı isimlerle anılırlar. Her birinin güvencesinden kaynaklanan özgün bir yapısı vardır. Başlıca örnekleri; senet karşılığı krediler, emtia rehni karşılığı krediler, altın rehni karşılığı krediler. 3. İpotek karşılığı verilen krediler; taşınmaz mülk ya da gemi rehni karşılığı verilen kredilerdir. 4. Alacak temliki karşılığı verilen krediler; kredilendirilen müşterinin bir alacağını bankaya devretmesi karşılığında kullandırılan kredilerdir.
Cevabın yayımlanmış cevapla uyuştu mu?
Bankalarda kredilendirme işlemleri belli bir işlemler sıralaması biçiminde gerçekleşmekte, böylece oluşan basamaklar sağlıklı bir ilerlemeye yardımcı olmaktadır: 1. Müşteriyle ön görüşme ve kredi başvurusu, 2. Kredi analizi ve müşterinin kredi yaraşırlı- ğının belirlenmesi, 3. Kredinin yapılandırılması, 4. Kredinin izlenmesi, 5. Kredinin kapanması (Ödenerek sonlanması ya da yasal takiple tasfiye edilmesi).
Cevabın yayımlanmış cevapla uyuştu mu?
Bankalar ve kredi kurumları, kredilendirme işlemlerini, kendi stratejileri doğrultusunda esnetmek, genişletmek ve çeşitlendirmek koşullarıyla, belli ilkelere dayandırırlar. Bu ilkelerin genel kabul görmüş başlıcaları şöyle sayılabilir: 1. Sağlamlık ilkesi, 2. Verimlilik ilkesi, 3. Akışkanlık ilkesi, 4. Uygunluk ilkesi, 5. Yaygınlık ilkesi, 6. Yapısal denge ilkesi.
Cevabın yayımlanmış cevapla uyuştu mu?
Güvenli ve hızlı çalışan ödeme sistemlerinin varlığı; sadece finansal kesim açısından değil aynı zamanda ekonominin bütünü için de önem taşımaktadır. Ödeme sistemlerinde oluşabilecek herhangi bir tıkanıklık zincirleme olarak; bankaları, üretim sektörünü, bireyleri ve sonuçta ülke ekonomisinin çalışmasını tümüyle olumsuz etkileyebilir.
Cevabın yayımlanmış cevapla uyuştu mu?
SIK SORULAN SORULAR
Bu derste 40 çoktan seçmeli, 3 görselli ve 125 kısa cevaplı soru bulunuyor. Her soru türü en fazla 25 soruluk sayfalara ayrılır.
Çoktan seçmeli ve görselli sorularda bir seçeneği işaretlediğinde doğru cevap gösterilir. Kısa cevaplı sorularda önce cevabını düşün, sonra kaynak cevabı açıp kendini değerlendir. Zorlandığın soruları yeniden çalışabilir, ilerlemeni aynı tarayıcıda sürdürebilirsin.
Hayır. Yılı ve sınav türü doğrulanabilen kayıtlarda bu bilgi soru kartında gösterilir. Arşiv, tüm yılların eksiksiz resmî sınav kitapçığı olarak değerlendirilmemelidir.