Soru 1
Soru arşivi yükleniyor…
Soru arşivi yükleniyor…
Sorular yükleniyor…
Sınav ve konu sorularıyla çalış. Cevabını kontrol et, zorlandığın soruları kaydet ve yeniden çöz.
346 sorunun metninde arama yapabilirsin.
Diğer 3 görselli soruları kendi sayfalarında çözebilirsin.
İlerleme yükleniyor…
Bir seçeneği işaretlediğinde cevap gösterilir. Klavyede Tab ile sorulara, ok tuşlarıyla seçeneklere geçebilirsin.
Soruyu oku ve A–E arasından cevabını seç. Seçiminden sonra doğru cevap gösterilir.
İlerleme yükleniyor…
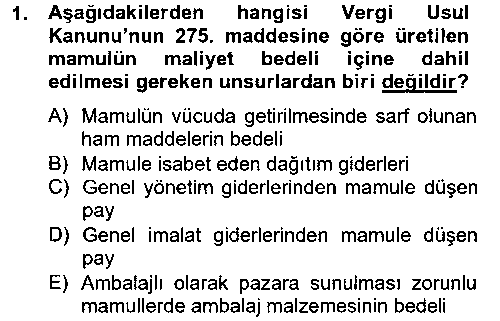 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Sonraki görselli soru ↓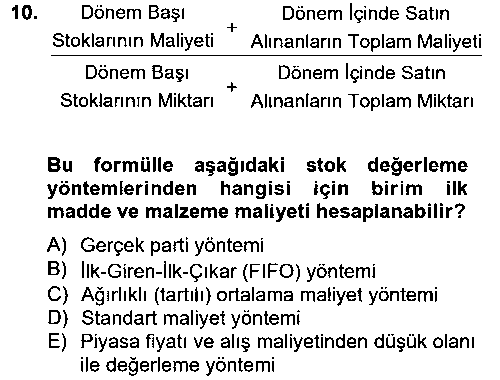 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Sonraki görselli soru ↓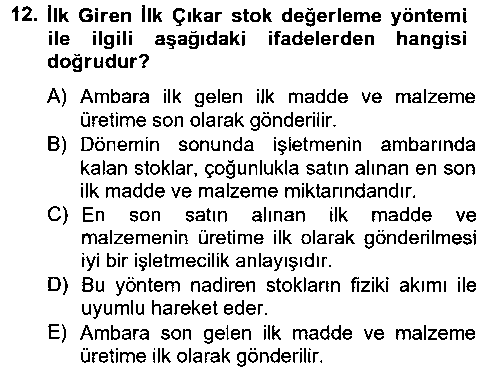 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Kendi cevabını düşün, sonra yayımlanmış cevapla karşılaştır. Değerlendirmeyi sen yaparsın.
İlerleme yükleniyor…
Maliyet kavramı, genel olarak, belirli bir amaca ulaşmak için katlanılan özverilerin (fedakârlıkların) parasal ölçüsü olarak tanımlanmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Maliyet
Cevabın yayımlanmış cevapla uyuştu mu?
Bir madde veya malzemenin satın alınması sırasında; o madde veya malzemenin bedelini, varsa komisyonunu, nakliyesini ve sigortasını karşılayabilmek için katlanılan özveriler, satın almanın maliyetini açıklar.
Cevabın yayımlanmış cevapla uyuştu mu?
Maliyet analizlerinin temel amacı, işletme yöneticilerini işletmenin varolan maliyetleri ve maliyetlerin olası değişim yönü hakkında bilgilendirmektir.
Cevabın yayımlanmış cevapla uyuştu mu?
İşletmelerin bir mamül veya hizmet üretmek amacıyla katlandıkları özverilerinin tutarlarını saptamak ve belirli zaman aralıklarıyla toplamlarını belirlemek amacıyla hesaplar kullanılır. Maliyet hesapları; mamul ve/veya hizmetlerin istenen şekle ve özelliklere getirilebilmesi amacıyla işletmeler tarafından katlanılan özverilerin toplandığı ve maliyet unsurlarına dönüştürülerek izlendiği çizelgelerdir.
Cevabın yayımlanmış cevapla uyuştu mu?
Hasılat, bir varlık (örneğin; mamul) veya hizmet satışı karşılığında elde edilen aktiflerin brüt tutarıdır.
Cevabın yayımlanmış cevapla uyuştu mu?
Maliyet sınıflandırılması; maliyetlerin, ortak özelliklerine uygun olarak gruplara ve alt gruplara ayrılmasıdır.
Cevabın yayımlanmış cevapla uyuştu mu?
Hizmet üretim maliyetleri, araştıma- geliştirme maliyetleri, satış-pazarlama-dağıtım maliyetleri, yönetim maliyetleri ve finansman maliyetleri; üretim dışı maliyet sınıfını oluşturur.
Cevabın yayımlanmış cevapla uyuştu mu?
Maliyetler işletme fonksiyonlarına göre sınıflandırıldığında ilk sınıf; “üretim maliyetleri”dir. Üretim maliyetleri; ilk madde/malzemenin işçilerin emeğiyle ve araç-gereç- ekipman- makinelerle mamule dönüştürülmesi anlamına gelen üretim işlemi sırasında katlanılan maliyetlerdir.
Cevabın yayımlanmış cevapla uyuştu mu?
Üretim işletmelerinde maliyet analizi, üretilen mamul veya hizmetlerin maliyetlerinin belirlenmesi ve yönetim açısından değerlendirilmesine yönelik eylemlerdir. Bu tanımdan hareket ederek, maliyet analizlerinin amacının, gerçekleştirilen üretim için maliyet kontrolünü sağlamaya ve gelecekteki üretime ilişkin maliyet tahmininde bulunmaya yardımcı olmasıdır.
Cevabın yayımlanmış cevapla uyuştu mu?
Maliyet sınıflandırılması daha çok üretim işletmeleri dikkate alınarak yapılır. Bunun da nedeni, üretim işletmelerinin birçok temel faaliyetinin diğer işletmelerin faaliyetlerinin önemli bir kısmını içine almasıdır.
Cevabın yayımlanmış cevapla uyuştu mu?
Faiz giderleri ve banka/sigorta komisyon giderleri, hisse senedi ve tahvil ihraç giderleri önemli finansman maliyetlerini oluşturur.
Cevabın yayımlanmış cevapla uyuştu mu?
Genel olarak, analiz; bir bütünün parçalarının ve bu parçaların bütünü oluştururken kendi aralarındaki ilişkilerin incelenmesi, değerlendirilmesidir. Bir başka ifade ile, analiz kavramı, kısaca, “inceleme, tahlil” anlamındadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Maliyet analizi, özellikle aşağıdaki amaçlar için yararlıdır: a. Planlama yapmak ve maliyet tahminleri: Maliyet analizleri; bütçelerin geliştirilmesi ve savunulması, bir mamulde veya hizmette arzu edilen bir değişikliği gerçekleştirebilmek için gerekli maliyetlerin düzeyinin kararlaştırılabilmesi için bir araç olarak kullanılabilir. b. Verimliliğin değerlendirilmesi: Bir işletmede girdilerin (örneğin; kaynakların) belirli bir miktarından ne kadar çok miktarda çıktı (örneğin; mamul veya hizmet) elde edilebiliyorsa, o işletme o kadar verimli olarak düşünülür. Maliyet analizi; eşit düzeyde etkili işletmelerin maliyet yapılarıyla karşılaştırmalar yaparak ve daha ileri düzeydeki verimlilik çalışmaları için maliyet sınıflarını tanımlayarak, işletmelerin verimliliklerinin değerlendirilmesi sırasında yardımcı olur. c. Önceliklerin değerlendirilmesi: Maliyet analizleri, kaynak dağılımı için bilgi sağlar. Bu bilgiyi, kaynak kullanımının işletmenin önceliklerini nasıl yansıttığını ve benzer işletmelerin maliyet yapılarının birinden diğerine nasıl değiştiğini incelemek için kullanılabilir. Maliyet analizi sonucunda ortaya çıkan maliyet yapıları, gelişen eğilimleri dikkate alarak önceliklerin yeniden değerlendirilmesi gerektiğini ortaya koyabilir. d. Hesap verme zorunluluğu: Maliyet analizi, giderlerin ölçülmesini ve izlenmesini gerektirir. Bu da işletmenin nerelere harcamalar yaptığının ve harcamaların amaçlanan yönde mi yapıldığının bilinmesinde yardımcı olur. e. Tarafsızlığın değerlendirilmesi: Maliyet analizi, işletme kaynaklarının farklı mamul veya hizmet grupları arasında nasıl dağıtıldığının değerlendirilmesinde yardımcı olur. Maliyet analizi, örneğin; bir mamul grubu için diğer bir mamul grubundan daha fazla kaynak harcanıp harcanmadığını ortaya çıkarabilir. Ayrıca, kaynak harcaması açısından arada bir fark varsa, bu farkın nedeninin kaynakların dağıtım sisteminden mi yoksa gereksinimdeki farklılıktan mı ortaya çıktığını maliyet analizi açıklayabilir.
Cevabın yayımlanmış cevapla uyuştu mu?
İşletmelerde oluşan maliyetler aşağıda farklı ölçütlere göre sınıflandırılmıştır: • İşletme Fonksiyonlarına Göre Maliyet Sınıflandırılması • Gidere Dönüştükleri Döneme Göre Maliyet Sınıflandırılması • Maliyet Nesnesine Yüklenmesine Göre Maliyet Sınıflandırılması • Üretim Süreciyle İlişkisine Göre Maliyet Sınıflandırılması • Üretim Miktarına Göre Maliyet Sınıflandırılması • Faaliyet Hacmi Karşısındaki Davranışlarına Göre Maliyet Sınıflandırılması • Belirlendikleri Zamana Göre Maliyet Sınıflandırılması • Üretim Sürecinin Yapısına Göre Maliyet Sınıflandırılması
Cevabın yayımlanmış cevapla uyuştu mu?
Bir mamul veya hizmet üretebilmek amacıyla yapılan her harcama, bir maliyetin ortaya çıkmasına neden olur. Burada harcama kavramı, elde edilen bir varlık veya hizmet karşılığında; işletmenin yaptığı değişik ödemeleri, elde ettiği varlığı, borçlanmayı ve verdiği hizmetlerin parasal tutarını ifade eder. Örneğin; satın alındığında bir madde veya malzeme bedeli için yapılan ödeme (harcama) ya da bir kişinin işletmede çalıştırılması karşılığında kendisine yapılacak ödeme (harcama), maliyeti oluşturur. Bu harcamalar işletmelerde maliyet olarak, örneğin; işçilik maliyetleri gibi, değişik başlıklarla tanımlanarak kayıt altına alınır.
Cevabın yayımlanmış cevapla uyuştu mu?
Maliyet analizinde kullanılan teknikler arasında; 1. Maliyet veya fiyat verilerinin doğrulanması ve maliyet unsurlarının değerlendirilmesi, 2. Maliyet unsurunu sağlayanların (örneğin; işçinin veya ilk madde tedarikçilerinin) var olan koşullardaki uygulamalarının gelecekteki maliyetlere etkisinin değerlendirilmesi, 3. Her bir unsurun fiili maliyetinin maliyet tahminleri veya standartları ile karşılaştırılması, 4. Maliyet ilkeleri ve işlemleri ile uyumluluğun doğrulanması, 5. Toplam maliyetin doğru, tam ve geçerli olmasını sağlayacak maliyet verilerinin tanımlanması, 6. Yöneticilerin kararlarında yardımcı olacak şekilde kendilerine maliyet analizleri ile bilgi sağlanması, bulunur.
Cevabın yayımlanmış cevapla uyuştu mu?
Bir mamulün temel fiziki yapısını oluşturan ve bir mamulün içerisinde ne kadar kullanıldığı belirlenebilen, çeşitli kaynaklardan elde edilerek üretimde kullanılabilen maddeler ile malzemelere, direkt ilk madde ve malzeme denir.
Cevabın yayımlanmış cevapla uyuştu mu?
Bir mamul veya hizmet üretilirken katlanılan; madde ve malzeme, işçilik ve genel üretim gibi, üretim unsurlarının kullanılması ile ortaya çıkan özverilerin parasal tutarı, üretim faaliyetinin maliyetlerini ortaya koyar.
Cevabın yayımlanmış cevapla uyuştu mu?
Yönetim maliyetlerine örnek olarak; yönetici ücretleri, sekreterlik giderleri, halkla ilişkiler ve muhasebe giderleri gibi, işletmenin tümünü ilgilendiren birimlerin yönetimi nedeniyle oluşan maliyetler verilebilir.
Cevabın yayımlanmış cevapla uyuştu mu?
Üretim maliyetleri sınıfını oluşturan unsurlar; • Direkt ilk madde ve malzeme maliyetleri • Direkt işçilik maliyetleri, • Genel üretim giderleri olarak açıklanmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
İşletme fonksiyonlarına göre maliyet sınıflandırılmasında, maliyetler; • Üretim maliyetleri • Hizmet üretim maliyetleri • Araştırma-geliştirme maliyetleri • Satış- pazarlama ve dağıtım maliyetleri • Genel yönetim maliyetleri • Finansman maliyetleri olarak gruplanabilir.
Cevabın yayımlanmış cevapla uyuştu mu?
7/A seçeneğinde maliyet hesap gruplarının her biri büyük defter hesabı düzeyinde; gider hesapları, yansıtma hesapları ve fark hesapları olarak bölümlenir.
Cevabın yayımlanmış cevapla uyuştu mu?
Gelir tablosu tüm cari dönem üretim dışı maliyetleri göstermektedir.
Cevabın yayımlanmış cevapla uyuştu mu?
Direkt işçiliklere örnek olarak, bir otomobil üretim tesisinde montaj hattında çalışan işçiler, bir mobilya üretim işletmesinde çalışan doğrama işçileri ve uçak fabrikasında elektrik kablolarını yerleştirme işleri yapan çalışanları gösterebiliriz.
Cevabın yayımlanmış cevapla uyuştu mu?
SIK SORULAN SORULAR
Bu derste 18 çoktan seçmeli, 3 görselli ve 328 kısa cevaplı soru bulunuyor. Her soru türü en fazla 25 soruluk sayfalara ayrılır.
Çoktan seçmeli ve görselli sorularda bir seçeneği işaretlediğinde doğru cevap gösterilir. Kısa cevaplı sorularda önce cevabını düşün, sonra kaynak cevabı açıp kendini değerlendir. Zorlandığın soruları yeniden çalışabilir, ilerlemeni aynı tarayıcıda sürdürebilirsin.
Hayır. Yılı ve sınav türü doğrulanabilen kayıtlarda bu bilgi soru kartında gösterilir. Arşiv, tüm yılların eksiksiz resmî sınav kitapçığı olarak değerlendirilmemelidir.