Soru 1
Soru arşivi yükleniyor…
Soru arşivi yükleniyor…
Sorular yükleniyor…
Sınav ve konu sorularıyla çalış. Cevabını kontrol et, zorlandığın soruları kaydet ve yeniden çöz.
175 sorunun metninde arama yapabilirsin.
Diğer 3 görselli soruları kendi sayfalarında çözebilirsin.
İlerleme yükleniyor…
Bir seçeneği işaretlediğinde cevap gösterilir. Klavyede Tab ile sorulara, ok tuşlarıyla seçeneklere geçebilirsin.
Soruyu oku ve A–E arasından cevabını seç. Seçiminden sonra doğru cevap gösterilir.
İlerleme yükleniyor…
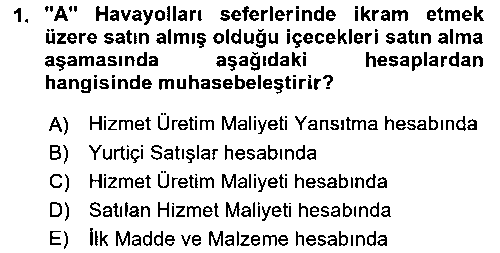 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Sonraki görselli soru ↓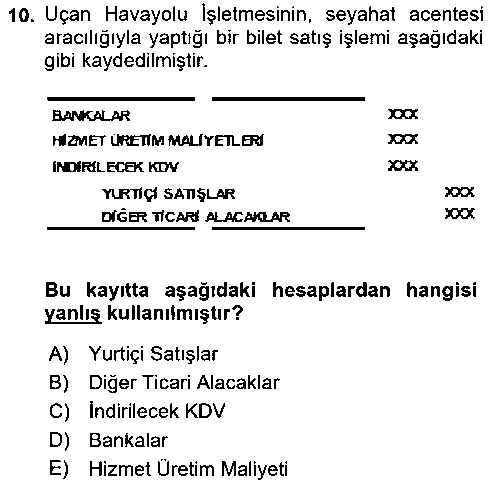 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Sonraki görselli soru ↓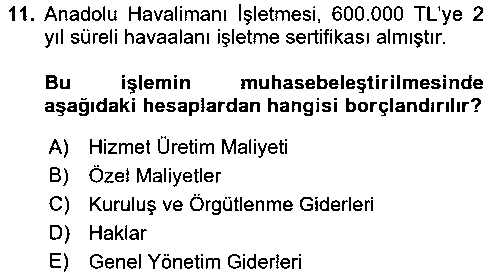 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Kendi cevabını düşün, sonra yayımlanmış cevapla karşılaştır. Değerlendirmeyi sen yaparsın.
İlerleme yükleniyor…
İşletmenin, üretim, pazarlama, muhasebe, insan kaynakları ve benzeri fonksiyonları faaliyetlerin yürütülmesi sırasında ortaklaşa çalışarak faaliyetlerin yerine getirilmesi sağlanmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
İşletmelerin temel amacı kar elde etmektir. Havayolu işletmeleri için de durum aynıdır. Kar elde edip büyümek, hizmet kalitesini ve dolayısıyla müşteri memnuniyetini artıracak hizmetlerin devamlılığını sağlamak havayolu işletmelerinin temel amaçlarını oluşturmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Bu amacın gerçekleştirilebilmesi için havayolu işletmesi kara etki eden en temel iki unsur olan gelirlerini/karlarını ve giderlerini/maliyetlerini yönetebilmelidir.
Cevabın yayımlanmış cevapla uyuştu mu?
Satış gelirleri işletmelerin en temel geliridir.
Cevabın yayımlanmış cevapla uyuştu mu?
Satılan hizmet miktarı ile hizmetin fiyatının çarpımı satış gelirini oluşturmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Gelirin artırılması ya satılan hizmet miktarının artırılmasıyla ya hizmetin fiyatının artırılmasıyla ya da her ikisinin birden artırılmasıyla gerçekleştirilebilecektir.
Cevabın yayımlanmış cevapla uyuştu mu?
Karları artırabilmenin bir diğer yolu da aslında işletmelerin nisbeten kontrollerinde olan gider ve maliyetlerini yönetebilmeleriyle mümkündür. İşletmeler, bir hizmeti kalitesini bozmadan daha az maliyetle üretmenin ve sunmanın yollarını araştırmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Yolcu başına kilometrede daha az yakıt harcayan uçakların filoya katılması, yakıt anlaşmalarının yapılması, uçakların daha ucuz maliyetle finanse edilmesi gibi stratejilerle havayolu işletmeleri maliyetlerini azaltarak karlarını artırmaya çalışmaktadırlar.
Cevabın yayımlanmış cevapla uyuştu mu?
Muhasebe verisini, işletme faaliyetleri sırasında ortaya çıkan finansal işlemlerolarak ifade edebiliriz.
Cevabın yayımlanmış cevapla uyuştu mu?
Muhasebe bilgisini; bilanço, gelir tablosu, nakit akış tablosu, özkaynak değişim tablosu gibi tablolar ve finansal raporlar olarak ifade edebiliriz.
Cevabın yayımlanmış cevapla uyuştu mu?
Verilerin amaçlanan bilgiye dönüştürülebilmesi için bir takım işlemlere tabi tutulması gerekmektedir. Ancak bu şekilde veriler, kendilerinden faydalanılabilecek bilgilere dönüştürülebilmektedir. Verileri bilgiye dönüştüren sisteme, diğer bir ifadeyle, bilgi üreten sisteme bilgi sistemi adı verilmektedir.
Cevabın yayımlanmış cevapla uyuştu mu?
Muhasebe süreci, işletmelerin faaliyet gösterdikleri dönem içinde yapmış oldukları mali işlemler bütününü ifade etmektedir.
Cevabın yayımlanmış cevapla uyuştu mu?
İşletmelerin sınırsız kabul edilen yaşamında yapılan faaliyetlerin ölçülmesi, işletmenin mali durumuna ilişkin bilgilerin edinilmesi gerekmektedir. Ancak sınırsız sürenin başlangıç tarihi olmasına karşın bir bitiş tarihinin olmaması mali bilgilerin oluşturulmasını olanaksız kılmaktadır. Bu amaçla, işletmenin sınırsız kabul edilen ömrü dönemlere ayrılmıştır. Böylelikle her bir dönemin faaliyet sonuçlarına ve işletmenin mali durumuna ilişkin tabloların ve raporların hazırlanabilmesi mümkün olmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
İşe yeni başlayan işletmelerde dönem başında şu işlemler yapılmaktadır: • Dönem başı envanterinin yapılması • Dönem başı envanterine dayanarak dönem başı bilançosunun oluşturulması • Envanter bilgilerinin envanter defterine geçirilmesi • Dönem başı envanterine dayanarak yevmiye defterine açılış kaydının yapılması
Cevabın yayımlanmış cevapla uyuştu mu?
Tekdüzen hesap planının dayandığı hesap çerçevesi 1 Seri No’lu Muhasebe Sistemi Uygulama Genel Tebliğinde şöyle belirtilmiştir; Hesap Sınıfları: • Dönen Varlıklar • Duran Varlıklar • Kısa Vadeli Yabancı Kaynaklar • Uzun Vadeli Yabancı Kaynaklar • Öz Kaynaklar • Gelir Tablosu Hesapları • Maliyet Hesapları • (SERBEST) • Nazım Hesaplar
Cevabın yayımlanmış cevapla uyuştu mu?
Dönem içinde sermayede artış ve azalışa yol açan işlemler gelir ve gider işlemleri olarak ifade edilmektedir. Dolayısıyla ortaya çıkan bir gelir sermayede artışa; bir gider ise azalışa yol açacaktır.
Cevabın yayımlanmış cevapla uyuştu mu?
7/A grubunda yer alan maliyet hesapları fonksiyon esasına göre muhasebeleştirilirken, 7/B grubunda yer alan hesaplar gider çeşidi esasına göre muhasebeleştirilmektedir.
Cevabın yayımlanmış cevapla uyuştu mu?
Brüt satış kârı, bişletmenin esas faaliyet konusu ile ilgili performansını göstermesi bakımından önemli bir başarım ölçütü olarak da değerlendirilir. Ancak hizmet sektörlerinde somut çıktılar ortaya konulamadığından, hizmet biriminin ölçümünde, onun maliyetinin belirlenmesinde ve kârın hesaplanmasında dikkate alınacak giderlerin ayrımında kesin sınırların çizilmesi zordur. Bu durumda genel faaliyetlerin yürütülmesi için yapılan giderlerden ana faaliyet giderlerine belli oranda pay verilmesi yaygın bir uygulama olarak karşımıza çıkmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Muhasebe Sistemi Uygulama Genel Tebliğine göre gelirler; Ana faaliyet gelirleri, Diğer faaliyetlerden gelirler, Faaliyet dışı gelirler olmak üzere üç grupta ele alınmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
İşletmelerde gelirin yönetilebilmesi, yöneticilerin başarımının ölçülebilmesi ve kârın kaynağının doğru tespit edilebilmesi için gelirlerin konularına ve ortaya çıkış nedenlerine göre sınıflandırılması, kaydedilmesi, izlenmesi ve raporlanması gerekir.
Cevabın yayımlanmış cevapla uyuştu mu?
Ana faaliyet gelirleri, işletmenin esas faaliyet konusu olarak seçtiği alanla ilgili olarak gerçekleştirdiği mal/mamul/hizmet satışlarından elde edilen tutarlardır. Bir havayolu işletmesinde yurtiçi veya yurtdışı yolcu biletlerinin satışından elde edilen tutarlar bu kapsamdadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Diğer faaliyetlerden gelirler, hemen her işletmede yan faaliyet olarak karşılaşılabilecek işlemlerden elde edilen tutarlardır. Bu tür gelir kaynakları genel işletmecilik faaliyetleri ile ilgili olmakla birlikte, havacılık faaliyetleri ile doğrudan ilişkilendirilemeyen işlem ve olaylardır. Örneğin işletmeye ait boş bir binanın kiraya verilmesinden elde edilen kira geliri ya da diğer işletmelere verilen eğitim ve danışmanlık hizmetlerinden elde edilen gelirler gibi.
Cevabın yayımlanmış cevapla uyuştu mu?
Faaliyet dışı ya da olağandışı gelirler işletmecilikle veya faaliyette bulunulan muhasebe dönemiyle ilişkisi kurulamayan gelirlerdir. Örneğin kasa fazlası, kazanılan tazminatlar, vb.
Cevabın yayımlanmış cevapla uyuştu mu?
Türkiye’deki işletmelerde (finans sektörü hariç) gelirlerin izlenmesi için Tekdüzen Hesap Planı’ndaki gelir hesapları kullanılmaktadır. Tekdüzen Hesap Planında gelirler, 6 kodlu hesap grubu olarak düzenlenmiştir.
Cevabın yayımlanmış cevapla uyuştu mu?
Ana faaliyet gelirlerinin izlenmesi için belirlenen ana hesaplar; Yurtiçi Satışlar, Yurtdışı Satışlar ve Diğer Gelirler şeklindedir.
Cevabın yayımlanmış cevapla uyuştu mu?
SIK SORULAN SORULAR
Bu derste 40 çoktan seçmeli, 3 görselli ve 135 kısa cevaplı soru bulunuyor. Her soru türü en fazla 25 soruluk sayfalara ayrılır.
Çoktan seçmeli ve görselli sorularda bir seçeneği işaretlediğinde doğru cevap gösterilir. Kısa cevaplı sorularda önce cevabını düşün, sonra kaynak cevabı açıp kendini değerlendir. Zorlandığın soruları yeniden çalışabilir, ilerlemeni aynı tarayıcıda sürdürebilirsin.
Hayır. Yılı ve sınav türü doğrulanabilen kayıtlarda bu bilgi soru kartında gösterilir. Arşiv, tüm yılların eksiksiz resmî sınav kitapçığı olarak değerlendirilmemelidir.