Soru 1
Soru arşivi yükleniyor…
Soru arşivi yükleniyor…
Sorular yükleniyor…
Sınav ve konu sorularıyla çalış. Cevabını kontrol et, zorlandığın soruları kaydet ve yeniden çöz.
176 sorunun metninde arama yapabilirsin.
Diğer 3 görselli soruları kendi sayfalarında çözebilirsin.
İlerleme yükleniyor…
Bir seçeneği işaretlediğinde cevap gösterilir. Klavyede Tab ile sorulara, ok tuşlarıyla seçeneklere geçebilirsin.
Soruyu oku ve A–E arasından cevabını seç. Seçiminden sonra doğru cevap gösterilir.
İlerleme yükleniyor…
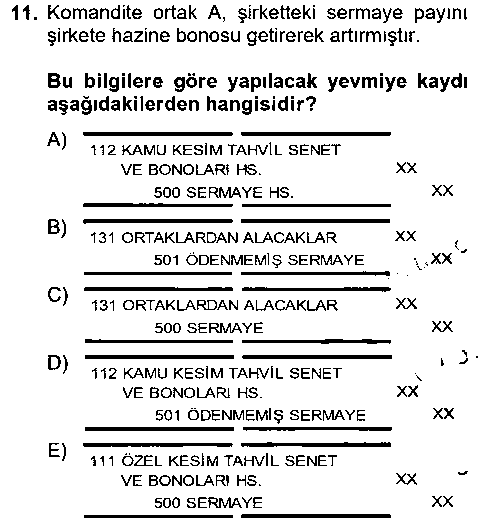 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Sonraki görselli soru ↓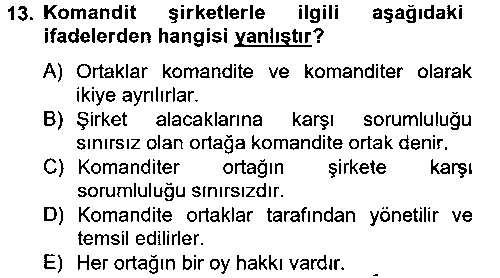 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Sonraki görselli soru ↓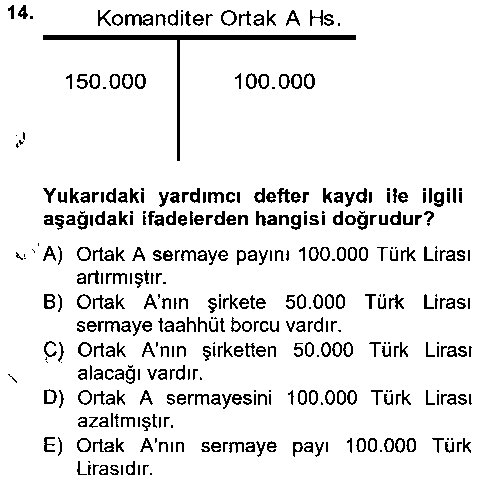 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Kendi cevabını düşün, sonra yayımlanmış cevapla karşılaştır. Değerlendirmeyi sen yaparsın.
İlerleme yükleniyor…
• Mikro işletmeler • Küçük işletmeler • Orta işletmeler • Büyük işletmeler • Uluslarası işletmeler
Cevabın yayımlanmış cevapla uyuştu mu?
• Özel işletmeler • Kamu işletmeler • Karma işletmeler • Yabancı işletmeler
Cevabın yayımlanmış cevapla uyuştu mu?
• Faaliyetlerinde sermayeye gelecek riski dağıtmak. • Sermayenin güçlenmesi ve yaygınlaşmasını sağlamak. • Ülke ekonomisini ve işgücünü arttırmaktır.
Cevabın yayımlanmış cevapla uyuştu mu?
• Kuruluşu belirli bir şekle tabi tutulmamıştır. • Sözlü veya yazılı sözleşme ile kurulabilir. Sözleşmenin Noter veya Ticaret Siciline onaylatılması isteğe bağlıdır. • Sözleşmede aksi belirlenmemişse: • Sermaye tutarı farklı olsa da ortakların kar ve zarar payları eşittir. • Kararlar ortakların oybirliği ile alınır. • Şirketin yönetimi ortakların tümüne aittir. • Şirketin borçlarından dolayı ortaklar birlikte sorumludurlar. • Şirketin Ticaret Siciline tescil ve ilanı zorunlu değildir. • Adi şirket kuracak kişi tacir ise, bağlı bulunduğu bölgenin Ticaret Odasına fert olarak kayıt olmak durumundadır. • Asgari bir sermaye öngörülmemiştir. Hangi ortağın ne kadar sermaye koyacağı konusu isteğe bağlıdır. Alacak sermaye olarak konulmuşsa, sermaye koyan ortak bu alacağı şirkete devretmiş ve ödenmesini taahhüt etmiş sayılır. Emeğin sermaye olarak konması halinde, bu ortak zarara iştirak ettirilmeyebilir, ancak kardan pay alır. Bu ortak sorumluluktan muaf olamaz. • Ticaret unvanı kullanmak zorunda değildir. • Sermaye olarak getirilen her şey üzerinde “iştirak halinde mülkiyet” söz konusudur. Her ortak belli bir oranda katılır ve kendi payı üzerinde tasarruf hakkı yoktur. • Adi Şirket daha çok geçici ortaklıklarda kurulmalı, sürekli işlerle ilgili olarak bu yola gidilmemelidir.
Cevabın yayımlanmış cevapla uyuştu mu?
• Şahıs Şirketleri: Kollektif Şirketler,Komandit Şirketler • Sermaye Şirketleri : Anonim Şirketler,Limited Şirketler,Sermayesi Paylara Bölünmüş Komandit Şirketler
Cevabın yayımlanmış cevapla uyuştu mu?
• Bir ticaret ünvanına sahip olurlar. • Sözleşmeleri yazılı olur. • Tüzel kişileri vardır. • İflasa tabidir. • Ticaret siciline kayıt olurlar. • Ticari defterleri tutarlar.
Cevabın yayımlanmış cevapla uyuştu mu?
• Ortakların ad ve soyadlarıyla yerleşim yerleri ve vatandaşlıkları, • Şirketin kollektif olduğu, • Şirketin ticaret unvanı ve merkezi, • Esaslı noktaları belirtilmiş ve tanımlanmış bir şekilde şirketin işletme konusu, • Her ortağın sermaye olarak koymayı taahhüt ettiği para miktarı; para niteliğinde olmayan sermayenin değeri ve bu değerin ne suretle biçilmiş olduğu; sermaye olarak kişisel emek konulmuşsa bu emeğin niteliği, kapsamı ve değeri, • Şirketi temsile yetkili kimselerin ad ve soyadları, bunların yalnız başına mı, yoksa birlikte mi imza koymaya yetkili oldukları,
Cevabın yayımlanmış cevapla uyuştu mu?
• Biri komandite diğeri komanditer olmak üzere en az iki ortak tarafından kurulur. • Komandite ortak gerçek kişi olmak zorundadır. Komanditer ortak tüzel kişi olabilir. • Bir ticaret unvanı alır. Ticaret unvanında komandite ortaklardan en az birinin adı ve soyadı bulunur. • Şahıs şirketidir. • Kuruluşta, kollektif şirket kuruluş süreci uygulanır. • Tüzel kişi olarak vergiye tabi değildir. Ortaklar vergiye tabidir. Ortaklar paylarına düşen kar ya da zararı yıllık gelir vergisi beyannamesi ile vergi dairesine bildirirler.
Cevabın yayımlanmış cevapla uyuştu mu?
• Komandite ve komanditer ortakların ad ve soyadları, ikametgâhları ve tabiiyetleri, • Şirketin komandit olduğu, • Şirketin ticaret unvanı ve merkezi, • Şirketin faaliyet konusu, • Her ortağın (komandite ve komanditer) sermaye olarak koymayı taahhüt ettiği para miktarı, para mahiyetinde olmayan sermayenin değeri ve bu değerin ne suretle biçilmiş olduğu, eğer şahsi emek bahis konusu ise (komandite ortak için) bu emeğin kapsam ve şekli, • Şirketi temsile yetkili kimselerin ad ve soyadları, bunların yalnız başına mı, yoksa birlikte mi imza koymaya yetkili oldukları.
Cevabın yayımlanmış cevapla uyuştu mu?
• En az 50.000 tl sermaye ile kurulur (kayıtlı sermaye sistemini kabul etmiş bulunan halka açık olmayan anonim şirketlerde başlangıç sermayesi 100.000 tl ’den aşağı olamaz). • Ortakları gerçek ve tüzel kişilerden oluşabilir. • Yasal olan her türlü ticari ve sınai faaliyette bulunabilirler. • Tüzel kişiliğe sahiptir. • Şirket sermayesi belirli paylara bölünmüştür. Bu payları, hisse senetleri temsil eder. • Şirket ve ortaklarının sorumluluğu sahip oldukları sermaye ile sınırlanmıştır. Yani sınırlı sorumluluk söz konusudur. • Ticaret Bakanlığınca yayımlanacak tebliğle, faaliyet alanları belirlenip, ilan edilecek anonim şirketler Ticaret Bakanlığının izni ile kurulur. Bu şirketlerin esas sözleşme değişiklikleri de aynı Bakanlığın iznine bağlıdır. Bakanlık incelemesi sadece kanunun emredici hükümlerine aykırılık bulunup bulunmadığı yönünden yapılabilir. Bunun dışında hukuki konumu, niteliği ve işletme konusu ne olursa olsun anonim şirketin kuruluşu ve esas sözleşme değişiklikleri herhangi bir makamın iznine bağlanamaz. • Şirketin faaliyet konusu ve adı şirket sözleşmesinde açıkça belirtilir. • Ortaklıktan ayrılmak kolaydır. Hisse senetlerinin devri ile ortaklıktan ayrılmak olanaklıdır. • Şirketin faaliyet konusunun ticaret unvanında belirtilir. • Şirketin kendisi kurumlar vergisi mükellefidir. • Anonim şirketler hisse senedi ve tahvil çıkarabilirler. • Bankacılık ve sigortacılık faaliyetlerinde bulunabilirler. • Emek sermaye olarak konulamaz.
Cevabın yayımlanmış cevapla uyuştu mu?
• Ana Sözleşme Hazırlanması • Kuruluşla İlgili Diğer İşlemlerin Yapılması • Ana Sözleşmenin Noter veya Ticaret Sicili Tasdiki • Başvuru/İlgili Kuruluşlardaki Kayıt ve İşlemler Şekli • Kurucular İmza Beyanı, Dilekçe • Tescil ve İlanla İlgili İşlemler • Kuruluşun Tamamlanması
Cevabın yayımlanmış cevapla uyuştu mu?
• Factoring Şirketi olamazlar. • Menkul değerlerle ilgili aracılık faaliyetinde bulunamazlar • Limited Şirketler Varlık Yönetim Şirketi olamazlar. • Limited Şirketler, Finansal Kiralama Şirketi olamazlar. • Limited Şirketler, Bireysel Emeklilik Tasarruf ve Yatırım Şirketi olamazlar
Cevabın yayımlanmış cevapla uyuştu mu?
Tüzel kişiliği haiz olmak üzere ortaklarının belirli ekonomik menfaatlerini ve özellikle meslek ve geçimlerine ait ihtiyaçlarını karşılıklı yardım, dayanışma ve kefalet suretiyle sağlayıp korumak amacıyla gerçek ve kamu tüzel kişileri ile özel idareler, belediyeler, köyler, cemiyetler ve dernekler tarafından kurulan değişir ortaklı ve değişir sermayeli işletmelere kooperatif denir.
Cevabın yayımlanmış cevapla uyuştu mu?
• Kooperatifler tüzel kişiliğe sahiptir. • En az 7 kişi ile kurulur. • Kooperatifler belirli ekonomik çıkarları karşılamak amacıyla kurulur. • İhtiyaçlar karşılık yardım, dayanışma ve kefalet suretiyle karşılanır. • Ortak sayısı değişkendir. • Gerçek ve tüzel kişiler kurabilir. • Sermayesi değişkendir. • Sözleşme ile kurulur. • Her ortağın bir oy hakkı vardır. • Ortaklık payı en az 1 tl’dir. • Bir ortak en az 1 pay en fazla 5.000 pay sahibi olabilir. • Ortağın ölümü ile ortaklık sıfatı sona erer. Ancak ana sözleşmede gösterilen şartlarla mirasçıların ortak olarak kalması sağlanabilir. • Her ortak kooperatiften ayrılabilir.
Cevabın yayımlanmış cevapla uyuştu mu?
• Yevmiye Defteri, • Defter-i Kebir, • Envanter Defteri, • Pay defteri, • Yönetim Kurulu Karar Defteri (A.Ş.ler), • Müdürler Kurulu Karar Defteri (Ltd. Şti.ler), • Genel Kurul Toplantı ve Müzakere Defter
Cevabın yayımlanmış cevapla uyuştu mu?
Envanter defteri; ticari işletmenin açılışında ve açılıştan sonra her hesap döneminin sonunda taşınmazların, alacakların, borçların, nakit para tutarının ve varlıklar ile borçların değerlerinin teker teker kaydedildiği ciltli ve sayfaları müteselsil sıra numaralı defterdir.
Cevabın yayımlanmış cevapla uyuştu mu?
Dağılma, bir şirketin elde olmayan nedenlerle faaliyetlerine son verilmedir. Şirket sözleşmesinde ya da yasada öngörülen bir nedenin gerçekleşmesi sonucu şirket faaliyetlerinin kendiliğinden sona ermesidir. Örneğin şirket belirli bir amaç için kurulmuşsa amacın gerçekleşmesi ile faaliyetler sona erdirilir.
Cevabın yayımlanmış cevapla uyuştu mu?
Dağıtılma ise şirketin faaliyetlerinin sona erdirilmesidir. Buradaki faaliyetlerin sona ermesi kendiliğinden olmamaktadır. Ortakların, kamu otoritesinin ya da mahkemenin aldığı bir kararla faaliyetler sona erdirilir.
Cevabın yayımlanmış cevapla uyuştu mu?
Yönetim kurulu karar defteri; anonim şirketlerde yönetim kurulunun, sermayesi paylara bölünmüş komandit şirketlerde yöneticinin veya yöneticilerin şirket yönetimi ile ilgili olarak aldığı kararların yazılacağı ciltli ve sayfa numaraları teselsül eden defterdir.
Cevabın yayımlanmış cevapla uyuştu mu?
a. Yönetim görevi sözleşme ile ortaklardan birine verilmişse; b. Yönetim görevi sözleşmenin kabulünden sonra alınan bir kararla ortaklardan birine verilmişse yönetimin görevi sona erer.
Cevabın yayımlanmış cevapla uyuştu mu?
1. Şirket ana sözleşmesinin yazılı biçimde yapılması ve kurucu ortaklarca imzalanarak Noterce veya Ticaret Sicilince onaylanması, 2. Şirket ana sözleşmesinin, onay tarihini izleyen 15 gün içinde şirket merkezinin bulunduğu yerdeki ticaret siciline teslimiyle şirketin tescilinin istenmesi, 3. Sözleşmeye konması zorunlu olan kayıtlarla yasaların emrettiği diğer konuların yerine getirilerek, kuruluşun üçüncü kişilere bildirilmesi.
Cevabın yayımlanmış cevapla uyuştu mu?
I. Ortakların ad ve soyadları, ikametgâhları ve tabiiyetleri, II. Şirketin kollektif olduğu, III. Şirketin ticaret unvanı ve merkezi, IV. Şirketin konusu, V. Ortakların sermaye olarak işletmeye getirecekleri para tutarı veya paradan başka değerler sermaye olarak getirilecekse bunların değerleri ve bu değerlerin saptanma biçimi, VI. Sermaye olarak şahsi emek söz konusu ise bu emeğin niteliği, VII. Şirketi kimlerin temsil edeceği, bunların bireysel mi, yoksa birlikte mi imza yetkilerinin olduğudur.
Cevabın yayımlanmış cevapla uyuştu mu?
• Ticaret Sicili Memurluğuna Hitaben Yazılan Şirket Kuruluşu Tescil Dilekçesi, • Tüzel Kişiler için Oda Kayıt Beyannamesi, • Meslek Grubu Listesi, • Ticaret Sicili Tüzüğü’ne göre düzenlenmiş Taahhütname, • Şirket Kuruluş Dilekçesi ve Bildirim Formu (4 Adet), • Noter veya Ticaret Sicili onaylı ana sözleşme (2 Adet), • Ortakların ve Yetkililerin; • T.C. Kimlik Numarasını Gösterir Nüfus Cüzdanı Fotokopisi (1 Adet), • Şirket Merkezi Dışında İkamet Edenlerin Muhtardan veya Nüfus Müdürlüğü’nden Onaylı İkametgah Belgesi (2 Adet), • Fotoğrafı (2 Adet), • Şirket Yetkililerinin Noter veya Ticaret Sicili Onaylı İmza Beyannamesi (3 Adet),
Cevabın yayımlanmış cevapla uyuştu mu?
1. Belediye 2. Vergi Dairesi 3. Sosyal Sigortalar Kurumu 4. Ticaret Odası ve Sanayi Odası 5. Bağ-Kur 6. Bankalar
Cevabın yayımlanmış cevapla uyuştu mu?
• Şirketin iş hacminin genişletilmesine karar verilmesi • Paranın satın alma gücünde meydana gelen düşmeler nedeniyle sermayenin yetersiz hale gelmesi • İşletmenin yanlış yatırım politikaları nedeniyle sermayenin yetersiz kalması • Şirket kuruluşunda şirket faaliyetleri için gerekli sermayenin noksan hesaplanması
Cevabın yayımlanmış cevapla uyuştu mu?
SIK SORULAN SORULAR
Bu derste 19 çoktan seçmeli, 3 görselli ve 157 kısa cevaplı soru bulunuyor. Her soru türü en fazla 25 soruluk sayfalara ayrılır.
Çoktan seçmeli ve görselli sorularda bir seçeneği işaretlediğinde doğru cevap gösterilir. Kısa cevaplı sorularda önce cevabını düşün, sonra kaynak cevabı açıp kendini değerlendir. Zorlandığın soruları yeniden çalışabilir, ilerlemeni aynı tarayıcıda sürdürebilirsin.
Hayır. Yılı ve sınav türü doğrulanabilen kayıtlarda bu bilgi soru kartında gösterilir. Arşiv, tüm yılların eksiksiz resmî sınav kitapçığı olarak değerlendirilmemelidir.