Soru 1
Soru arşivi yükleniyor…
Soru arşivi yükleniyor…
Sorular yükleniyor…
Sınav ve konu sorularıyla çalış. Cevabını kontrol et, zorlandığın soruları kaydet ve yeniden çöz.
434 sorunun metninde arama yapabilirsin.
Diğer 3 görselli soruları kendi sayfalarında çözebilirsin.
İlerleme yükleniyor…
Bir seçeneği işaretlediğinde cevap gösterilir. Klavyede Tab ile sorulara, ok tuşlarıyla seçeneklere geçebilirsin.
Soruyu oku ve A–E arasından cevabını seç. Seçiminden sonra doğru cevap gösterilir.
İlerleme yükleniyor…
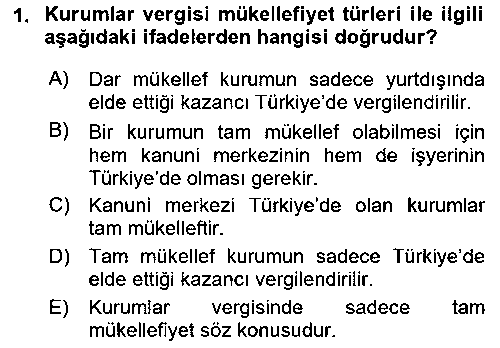 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Sonraki görselli soru ↓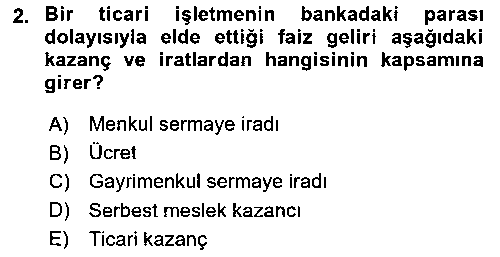 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Sonraki görselli soru ↓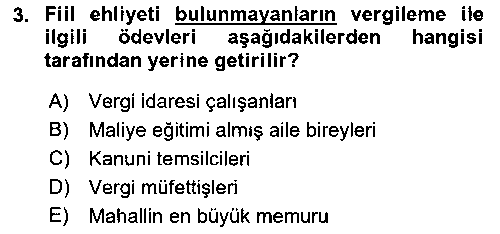 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Kendi cevabını düşün, sonra yayımlanmış cevapla karşılaştır. Değerlendirmeyi sen yaparsın.
İlerleme yükleniyor…
Vergi mükellefidir.
Cevabın yayımlanmış cevapla uyuştu mu?
Mükellef, sorumlu veya temsilciler tarafından yerine getirilir.
Cevabın yayımlanmış cevapla uyuştu mu?
Vergi kanunlarına göre kendisine vergi borcu terettübeden gerçek ve tüzel kişidir.
Cevabın yayımlanmış cevapla uyuştu mu?
Defter tutmak, işe başlamayı ve işi bırakmayı bildirmek, adres değişikliklerini bildirmektir.
Cevabın yayımlanmış cevapla uyuştu mu?
Vergi Usul Kanunu’nda.
Cevabın yayımlanmış cevapla uyuştu mu?
Defter tutmak, işe başlamayı ve işi bırakmayı bildirmek, adres değişikliklerini bildirmek şekil yükümlülükler kapsamına girer.
Cevabın yayımlanmış cevapla uyuştu mu?
Vergi borcunun ödenmesidir.
Cevabın yayımlanmış cevapla uyuştu mu?
Ehliyet kurumu Medeni Kanun’da düzenlenmiştir. Vergi Usul Kanunu’un 9. Maddesinde Mükellefiyet ve vergi sorumluluğu için kanuni ehliyet şart değildir. Hükmü yer almaktadır. Buna göre bir kimsenin vergi yükümlüsü ya da vergi sorumlusu olabilmesi için fiil ehliyeti olması gerekmez. Gerçek kişilik doğumla başladığına göre, bir bebeğin ya da küçük bir çocuğun, temyiz kudretine sahip olmayan bir kimsenin, bir akıl hastasının vergi yükümlüsü olması mümkündür.
Cevabın yayımlanmış cevapla uyuştu mu?
Kendisi gerçek yükümlü olmamasına rağmen, vergi kanunlarının emredici hükümleri dolayısıyla verginin vergi dairesine ödenmesi ve diğer bazı işlemleri yapması zorunluluğu olan kişilerdir.
Cevabın yayımlanmış cevapla uyuştu mu?
Kişi ya da kuruluşların vergilendirme ile ilgili ödevlerinin kanuni temsilciler tarafından yerine getirilmesidir.
Cevabın yayımlanmış cevapla uyuştu mu?
Yükümlü tarafından atanan vekil, yükümlü adına vergileme ile ilgili işlemleri gerçekleştirebilir. Bu işlemlerden dolayı vekil sadece kendisini vekil olarak atayan yükümlüye karşı sorumludur. Başka bir deyişle, iradi temsil durumunda vergi dairesinin muhatabı vekil değil; asıl yükümlüdür. Vekilin vergileme ile ilgili ödevleri yerine getirmemesi durumunda, eksik ödenen vergiler asıl yükümlüden istenir ve cezalar da asıl yükümlü adına kesilir.
Cevabın yayımlanmış cevapla uyuştu mu?
Özel hukukta, kişiler arası yapılan sözleşmelerle borç ve alacakların devri mümkündür. Bir kişi, başka bir kişinin ödemesi gereken vergileri ve yapması gereken diğer ödevleri üstlendiğini sözleşmeyle kabul edebilir. Ancak, bu sözleşme vergi dairesini bağlamaz. VUK’un 8. maddesinin üçüncü fıkrasına göre; Vergi kanunlarıyla kabul edilen hâller müstesna olmak üzere, mükellefiyete veya vergi sorumluluğuna müteallik özel mukaveleler vergi dairelerini bağlamaz.
Cevabın yayımlanmış cevapla uyuştu mu?
Vergi alacağının güvence altına alınmasını sağlamaktır. Eğer bu tür sözleşmeler geçerli olsaydı, kötü niyetli bazı kimselerin ödeme gücü olmayan kimselerle sözleşme yaparak vergi borcundan kurtulmaları yolu açılabilirdi. Arada sözleşme bulunması durumunda, vergi dairesi asıl yükümlü veya sorumluyu muhatap almaktadır. Sözleşme ise özel hukuk kuralları çerçevesinde sözleşmenin tarafları arasında geçerlilik taşımaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Verginin kolay ve daha az masraflı olarak toplanmasını ve vergi güvenliğini sağlamaktır.
Cevabın yayımlanmış cevapla uyuştu mu?
Ortaklaşa sorumlulukta, vergiyi ödeyen asıl yükümlü ile vergiyi vergi dairesine yatırmak zorunda olan iki kişi bulunmaktadır. Vergi sorumlusu ile verginin asıl borçlusu farklı kişilerdir. Vergi sorumlusu, ödediği bu borç için asıl yükümlüye rücu edebilir. Dolayısıyla vergi sorumlusunun kendi borcu söz konusu olmadığından bu sorumluluk tali niteliktedir. Ortaklaşa sorumluluk hâlinde, ortaklaşa sorumlu olanlar verginin doğumuna neden olayın tarafı durumundadırlar.
Cevabın yayımlanmış cevapla uyuştu mu?
Vergi borcunun tamamını zincirleme borçlu durumunda olanların herhangi birinden isteyebilir. Zincirleme sorumluluk durumunda, vergi borcu kişinin asli borcu niteliğine bürünmektedir. Borç, zincirleme sorumlu bulunanlardan herhangi birisinden tahsil edildiğinde ortadan kalkmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Vergi yükümlüsünün ölmesi durumunda, bu kişinin vergi borçlarından mirasçılarının hangi sınırlar içinde sorumlu olacağı VUK’un 12. maddesinde belirlenmiştir. Anılan madde hükmüne göre; Ölüm halinde mükellefin ödevleri, mirası reddetmemiş kanuni ve mansup mirasçılara geçer. Ancak, mirasçılardan her biri ölünün vergi borçlarından miras hisseleri nispetinde sorumlu olurlar. Mirasçıların ölenin vergi borçlarından sorumlu tutulabilmesinin temel koşulu, mirasçıların mirası reddetmemiş olmalarıdır. Mirasçılar ölüm tarihinden itibaren 3 ay içinde mirası reddedebilir (Medeni Kanun m. 606). Mirasın reddedilmesi durumunda, mirasçıdan ölenin vergi borçlarının istenebilmesi mümkün değildir. Mirası kabul etmiş mirasçıların vergi borcundan sorumluluğu, oransal olarak sınırlandırılmıştır. Mirasçı, kendisine düşen miras hissesi oranında ölenin vergi borçlarından (gecikme zammı, gecikme faizi dâhil) sorumludur. Cezalar dolayısıyla mirasçıların herhangi bir sorumluluğu bulunmamaktadır. Bu, cezanın kişiselliği kuralının bir sonucu olup ölüm hâlinde cezalar düşmektedir.
Cevabın yayımlanmış cevapla uyuştu mu?
Emlak vergisine tabi bir bina, arsa veya arazinin devredilmesi hâlinde eski mükellefe ait ödenmemiş emlak vergisi borçlarından devreden ve devralan müteselsilen sorumlu tutulurlar (EVK m. 30/ 7). Devir sebebinin satış, trampa, bağış olmasının bir önemi yoktur. Devralanın devredene ait ödediği vergiler nedeniyle devreden mükellefe rücu hakkı saklıdır.
Cevabın yayımlanmış cevapla uyuştu mu?
Kurumlar Vergisi Kanunu’nda öngörülen şartlara göre yapılan devirlerde devralan kurum, devralınan kurumun tahakkuk etmiş veya edecek vergilerini ödemeyi taahhüt ederse vergiden sorumlu hâle gelir (KVK m. 20). Bu yolla yaratılan sorumluluk iradi yolla yaratılan bir sorumluluktur.
Cevabın yayımlanmış cevapla uyuştu mu?
Taşıtların trafiğe uygunluğunu denetleyen taşıtlarla ilgili fenni muayene komisyonları, liman ve deniz işletme bölge müdürlükleri, belediyeler veya liman başkanlıkları ile Ulaştırma Bakanlığı Sivil Havacılık Genel Müdürlüğü taşıtların fenni muayenelerini yapmadan, denize veya uçuşa elverişli belgelerini vermeden önce verginin ödenip ödenmediğini araştırmak zorundadırlar. Belirtilen kontrole ilişkin görevlerini yerine getirmeden işlem yapanlar bu fiilleri nedeniyle sebep oldukları ödenmeyen vergi, ceza ve ferilerinden mükelleflerle birlikte müteselsilen sorumlu tutulmuşlardır. Ancak, bunlar sorumlu sıfatıyla ödemek zorunda kaldıkları vergiler dolayısıyla mükelleflere rücu edebilir.
Cevabın yayımlanmış cevapla uyuştu mu?
Ödenmesi gereken harcın mükellefinden tahsil edilmesi sağlanmadan harca konu işlemi yapan memurlar, harcın tamamen ödenmesinden mükellefle birlikte sorumlu tutulmuştur (HK m. 128).
Cevabın yayımlanmış cevapla uyuştu mu?
İlan ve reklam vergisinin mükellefi ilan ve reklamı kendi adına yapan veya yaptıran gerçek ve tüzel kişilerdir. İlan ve reklam işlerini mutad meslek olarak ifa edenler, verginin mükelleflerinin adına yaptıkları ilan ve reklamlara ait vergileri mükellefler adına ilgili belediyeye yatırmaktan sorumlu tutulmuştur (BGK m. 13).
Cevabın yayımlanmış cevapla uyuştu mu?
Kanunlarımızda bir vergi borcu nedeniyle idareye karşı kefil olunması hususu düzenlenmiştir (AATUHK m. 10). Borçlu, borcunun ödenmesine yönelik muteber bir şahsı müteselsil kefil ve müşterek müteselsil borçlu olarak gösterebilir. Vergi idaresi gösterilen kefili kabul etmek zorunda değildir. Kabul etmesi hâlinde kefil durumuna giren kişi, kefaletiyle sınırlı olarak artık mükellefin vergi borcundan sorumlu olur.
Cevabın yayımlanmış cevapla uyuştu mu?
Limited şirketten alınamayan vergi ve cezalar kanuni temsilciden (müdür ya da müdürlerden) aranır. Kanuni temsilciden de alınamazsa sermayedeki paylarına göre doğrudan ortaklar sorumlu olur (AATUHK m. 35). Limited şirketin ortakları gerçek kişi olduğunda sorumlulukları tüm mal varlıklarını kapsar. Ortaklar tüzel kişi olduklarında sorumluluk tüzel kişinin mal varlığı ile sınırlı olacaktır. Bir limited şirketin ortakları arasında bir başka limitet şirketin bulunması halinde ortak olan limited şirketin kanuni temsilcisi ve onun ortaklarına gidilemez. Çünkü bir limited şirketin kanuni temsilcilerine ve ortaklarına gidebilmesi o limited şirketin bizzat borçlu olması hâlinde mümkündür. Oysa, ortak olan limited şirketin konumu kanunda (AATUHK) borçluluk değil, borçtan sorumluluk şeklinde düzenlendiğinden ortak olan limited şirketin kanuni temsilcisine ve ortaklarına gidilemeyecektir.
Cevabın yayımlanmış cevapla uyuştu mu?
Damga vergisine tabi bir kâğıdın mükellefinin vergisini de ödemesi gerekir. Verginin mükellefi kâğıdı düzenleyendir. Kâğıdı düzenleyen (mükellef) vergisini ödememiş veya noksan ödemişse, bu kâğıdı icraya koymak amacıyla ibraz eden kişi, kâğıda ilişkin vergi ve cezadan sorumlu tutulmuştur. İbraz eden vergi ve cezayı ödediğinde mükelleflere rücu edebilme hakkına sahiptir (DVK m. 24). Resmî daire veya noterlerce düzenlenerek kişilere verilen ya da daire veya noterde bırakılan kâğıt için ödenmeyen veya noksan ödenen vergi asılarından mükellefler, cezalardan resmî daire veya noterler sorumlu tutulmuştur. Resmî daire veya noterin sorumluluğu vergi aslıdan değil, cezadan olmakla birlikte, vergi aslının mükelleften alınmaması hâlinde vergi de kâğıdı düzenleyen resmî daire ve noterlerden alınır. Resmî daire ve noterler ödemek zorunda kaldıkları vergi için mükelleflere rücu etme hakkına sahiptirler (DVK m. 24/son).
Cevabın yayımlanmış cevapla uyuştu mu?
SIK SORULAN SORULAR
Bu derste 20 çoktan seçmeli, 3 görselli ve 414 kısa cevaplı soru bulunuyor. Her soru türü en fazla 25 soruluk sayfalara ayrılır.
Çoktan seçmeli ve görselli sorularda bir seçeneği işaretlediğinde doğru cevap gösterilir. Kısa cevaplı sorularda önce cevabını düşün, sonra kaynak cevabı açıp kendini değerlendir. Zorlandığın soruları yeniden çalışabilir, ilerlemeni aynı tarayıcıda sürdürebilirsin.
Hayır. Yılı ve sınav türü doğrulanabilen kayıtlarda bu bilgi soru kartında gösterilir. Arşiv, tüm yılların eksiksiz resmî sınav kitapçığı olarak değerlendirilmemelidir.