Soru 1
Soru arşivi yükleniyor…
Soru arşivi yükleniyor…
Sorular yükleniyor…
Sınav ve konu sorularıyla çalış. Cevabını kontrol et, zorlandığın soruları kaydet ve yeniden çöz.
229 sorunun metninde arama yapabilirsin.
Diğer 3 görselli soruları kendi sayfalarında çözebilirsin.
İlerleme yükleniyor…
Bir seçeneği işaretlediğinde cevap gösterilir. Klavyede Tab ile sorulara, ok tuşlarıyla seçeneklere geçebilirsin.
Soruyu oku ve A–E arasından cevabını seç. Seçiminden sonra doğru cevap gösterilir.
İlerleme yükleniyor…
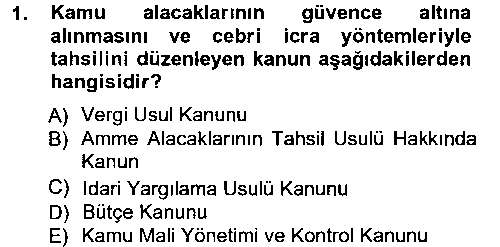 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Sonraki görselli soru ↓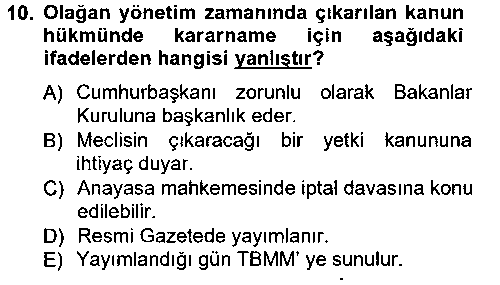 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Sonraki görselli soru ↓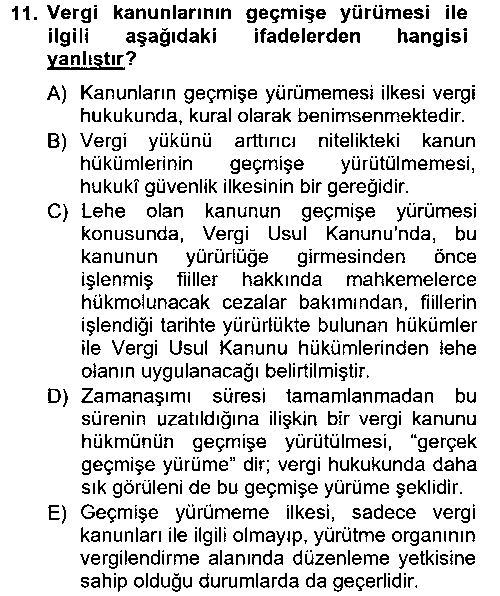 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Kendi cevabını düşün, sonra yayımlanmış cevapla karşılaştır. Değerlendirmeyi sen yaparsın.
İlerleme yükleniyor…
Özel kesimde, özel nitelikteki mallar, piyasa mekanizmasının belirlediği şartlar altında üretilmektedir. Özel kesimde üretimin finansman ve dolayısıyla devamlılığı kişilerin ve işletmelerin sahip oldukları ve ürettikleri mal ve hizmetleri bir fiyat karşılığında satmaları yoluyla sağlanmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Kamu kesiminde ise kamu malı ve hizmetleri ile yarı-kamu malı ve hizmetlerinin üretimi, siyasî karar alma mekanizması içinde gerçekleşmektedir. Kamu kesiminde sunulan mal ve hizmetlerin, kural olarak, bir fiyatının bulunmaması kamu kesiminin finansmanı sorununu gündeme getirmektedir.
Cevabın yayımlanmış cevapla uyuştu mu?
Mali yükümleri, kamu gelirlerinin toplanmasını, kamu harcamalarının yapılmasını, bütçeyi, kamu mallarınıve kamu borçlarını ilgilendiren kuralları ve bunlardan kaynaklanan anlaşmazlıkları/ uyuşmazlıkları inceleyen bir hukuk dalıdır.
Cevabın yayımlanmış cevapla uyuştu mu?
Gelir hukuku, vergiler ile Devletin egemenliğine, üstün gücüne dayanarak topladığı diğer kamu gelirlerinin (harç, resim, harcamalara katılma payı, fon gelirleri ve benzeri mali yükümler) talep ve tahsil edilmesine ilişkin kuralları düzenlemektedir.
Cevabın yayımlanmış cevapla uyuştu mu?
Vergilerin yanında, (resim), harç ve harcamalara katılma payı, fon geliri ve benzeri mali yükümler gibi kamu gücüne, yani hukuki cebre dayanan diğer kamu gelirleri de geniş anlamda vergi hukukunun konusunu oluşturmaktadır. Ancak, devletin piyasa ekonomisine katılması sonucu elde ettiği mülk ve teflebbüs gelirleri cebir unsuru taşımadıklarından, geniş anlamıyla vergi hukukunun kapsamı dışında kalmaktadır. Çünkü, mülk ve teşebbüs gelirleri, esas olarak, özel hukuk ilişkileri çerçevesinde elde edilmektedir.
Cevabın yayımlanmış cevapla uyuştu mu?
Kişilerin kendi aralarındaki ilişkileri düzenleyen kuralların özel hukuku; kişierin devletle olan ilişkilerini düzenleyen kuralların ise, kamu hukukunu oluşturduğu kabul edilmektedir. Bu ayrım, genellikle, bu iki tür ilişkideki nitelik farkına dayandırılmaktadır. Özel kişiler arasındaki ilişkiler, esas olarak, hukuki eşitlik ve irade serbestîsi esasına göre düzenlenirken, kişilerle devlet arasındaki ilişkilerin ise, devletin üstünlüğü ilkesine göre belirlendiği kabul edilmektedir.
Cevabın yayımlanmış cevapla uyuştu mu?
Bir hukuk dalının bağımsızlığı, kendine özgü düzenleme alanının bulunması; kendine özgü kural, kurum, kavram ve ilkelerinin olması; bu alandan kaynaklanan uyuşmazlıkların alanında uzman mahkemelerce çözümlenmesi; ilk derece mahkemelerinin verdiği kararların kanun yolu denetiminin ayrı bir yüksek mahkeme tarafından yapılması anlamına gelmektedir. Bu anlamda hemen hiçbir hukuk dalının bağımsızlığından söz etmek mümkün değildir. Çünkü ülkemizde yargğ ayrılığı sistemi benimsenmiş olmasına rağmen, sadece bir hukuk dalına ilişkin uyuşmazlıkların kanun yolu denetimini yapan herhangi bir yüksek mahkeme yoktur. Buna rağmen, temel hukuk dallarının bağımsızlığı konusunda herhangi bir tereddüt ve tartışma bulunmamaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Bazı durumlarda vergi hukukunun, özel hukuka özgü bir kısım kavram ve kurumu alıp özel biçimde tanımladığı görülmektedir. Bu sonuncu hâlde, vergi hukuku diğer hukuk dalları karşısında, bir tür bağımsızlık kazanmaktadır. Bu bağımsızlık, geniş ölçüde, vergi hukuku alanında dış görünümün (şekil şartlarının), içerik lehine önemini kaybetmesi sonucunu doğurmaktadır. Bu özellik, vergi hukukuna, özel hukukun belli kavramlarını yeniden belirleme imkânı yanında delil, isbat vb. hususlarda ona, özel hukuktan ayrılıp kamu hukukunun bir alt dalı yapan nitelikler kazandırmaktadır. Gelişen ve değişen vergi hukuku ilişkileri çerçevesinde vergi hukukunun kazandığı özellik ve kapsam, bu dalın ilişki içinde bulunduıu diğer hukuk dallarından bağımsız olduğunu kabul etmeye yeterli sayılmalıdır. Nitekim, vergi hukuku, özel hukuk ve kamu hukukunun birçok ilke, kavram ve kurumundan yararlanmakta; temellerini idare hukukuna dayandırmakta; fakat, kendine özgü ilke, kavram, kurum ve kurallarıyla da bağımsız bir hukuk dalı olma niteliğini kazanmış bulunmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Vergi, alacaklısı devletin egemenlik gücüne dayanarak ülke ekonomisinden sağladığı bir iktisadî değer olduğu için, bu konudaki mükellef-devlet iliflkileri kamu hukuku ilişkisi niteliğindedir. Bu da devletin vergilendirme yetkisinin sınırlandırılması sorununu gündeme getirmektedir. Devlet, kişilerden, kamu alacağı biçiminde tek taraflı olarak gelir aktarma yetkisini ancak kanunla kullanabilmektedir. Vergilerin kanuniliği ilkesi olarak adlandırılan bu ilkenin anayasal dayanağını, 1982 Anayasası’nın 73’üncü maddesinin üçüncü fıkrası oluşturmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
1982 Anayasası'nın vergi ödevini düzenleyen 73’üncü maddesi, anayasal vergileme ilkeleri (vergi adaleti ilkesi, vergi gelirlerinin kamu giderlerinin karşılığı olması ilkesi, vergilerin kanuniliği ilkesi) ile vergilendirme yetkisinin hangi organ ve/ya da organlar tarafından ve nasıl kullanılacağını belirtmektedir. Ayrıca, yine Anayasada kabul edilen hukuk devleti ilkesi ve sosyal devlet ilkesinin vergi hukuku alanında özel bir yeri ve önemi vardır.
Cevabın yayımlanmış cevapla uyuştu mu?
İdari işlemlerin unsurları, sakatlıkları, sakat işlemlerin geri alınması ya da kaldırılması (düzeltme), yargısal denetim gibi konularda esas alınan ilkeler geniş ölçüde vergilendirme işlemleri açısından da geçerlidir. Kuşkusuz vergilendirme işlemlerinin özellikleri gereği bazı farklılıkların olması kaçınılmazdır. Örneğin, hataı vergilendirme işlemlerinin düzeltilmesi, vergi hukukunda özel olarak düzenlenmektedir (VUK.m.116-126). Kanuni idare ilkesi, bağlı yetki, takdir yetkisi gibi idare hukuku kavramları da tümüyle vergi hukukuna yansımış bulunmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Vergi ceza hukukunda yer alan hukuka aykırı fiillerden bir kısmı vergi hukuku ilkeleri çerçevesinde Kabahatler Kanunu anlamında idari kabahat niteliği taşıyan mali ihlâller ve bunlara ilişkin olarak idarî yaptırımlar esasına göre düzenlenmekte; di¤er bir kısmı ise doğrudan Türk Ceza Kanunu anlamında suç ve ceza niteliği taşımaktadır. Ceza hukuku anlamında suç sayılan vergi suçlarında suçun oluşması, suçluların belirlenmesi, cezanın verilmesi ile yargılama usulü ilke olarak genel ceza hukuku ve ceza yargılaması hukuku hükümlerine tabidir. İştirak/cezadan indirim, tekerrür ve birleşme gibi konular Vergi Ceza Hukukunda özel olarak düzenlenmektedir.
Cevabın yayımlanmış cevapla uyuştu mu?
Vergi hukuku iliflkisinden kaynaklanan uyuşmazlıklar niteliklerine göre, farklı yargıkoluna ait mahkemelerce çözüme bağlanmaktadır. Bu itibarla vergi hukukunun yarg›lama hukukunun birçok dalı ile doğrudan, yakın ve yoğun ilişkisi bulunmaktadır. Ancak, genel vergi hukuku kapsamında ele alınan vergi yargılaması hukuku, daha çok vergilendirme işlemlerinden kaynaklanan uyuşmazlıkların çözümü esas alınarak incelenmektedir. Bu nedenle, vergi yargılaması hukuku, genel idari yargı bünyesinde yer alan vergi mahkemelerince gerçekleştirilen yargılama sürecini ifade etmektedir.
Cevabın yayımlanmış cevapla uyuştu mu?
İdari işlem niteliğindeki vergilendirme işlemlerinden kaynaklanan uyuşmazlıklar, genel idari yargı içinde örgütlenmiş bulunan vergi yargısında (vergi mahkemesi/vergi mahkemesi-bölge idare mahkemesi/vergi mahkemesi-bölge idare mahkemesi-Danıştay); vergi ödevine aykır davranışlardan suç sayılanlara ilişkin uyuşmazlıklar genel adlî yargı bünyesinde yer alan ceza yargısında (ceza mahkemesi-(bölge adliye mahkemesi)-Yargıtay); özellikle vergi/kamu alacaklarının tahsili aşamasında ortaya çıkan ve mülkiyet uyuşmazlığı niteliği taşıyan uyuşmazlıkların çözümü ise genel adlî yargı bünyesinde yer alan medeni/hukuk yargı(sın)da (hukuk mahkemesi-bölge adliye mahkemesi Yargıtay/icra mahkemesi-bölge adliye mahkemesi-Yargıtay) çözüme bağlanmaktadır. Ayrıca, vergi hukukuna ilişkin genel düzenleyici işlemlere karşı açılan davalar da kural olarak Danıştay tarafından ilk derece mahkemesi olarak karara bağlanmaktadır. Öte yandan, vergi kanunlarının anayasaya uygunluğunun denetimi (iptal davası-itiraz yolu) ile vergi hukuku uyuşmazlıklarda bireysel başvuru hakkının kullanılması taleplerinin incelenmesi Anayasa Mahkemesi tarafından yapılmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Belli bir egemen devletin vergi kanunlarının uygulanması, kanunların şahsiliği ve/ya da mülkîliği ilkelerine göre belirlenmektedir. Aynı konuda birden fazla devletin egemenliğinin çakışması, yani devletler arasında vergilendirme yetkisinin çatışması hâlinde sorun, ilgili devletlerin iç mevzuatıile birlikte, devletlerararası kamu hukuku ilkelerine göre çözümlenmeye çalışılmaktadır. Özellikle çifte vergilendirme konusunda çıkan bu çatışmalar, devletlerarası ikili ya da çok taraflı andlaşmalarla çözümlenmektedir.
Cevabın yayımlanmış cevapla uyuştu mu?
Vergi hukukunun, özel hukuk grubunu oluşturan medeni hukuk, borçlar hukuku, ticaret hukuku gibi disiplinlerle yoğun bir ilişkisi bulunmaktadır. Vergi kanunlarının uygulanması sırasında özel hukuk kavramları ve kurumlarına çok sık olarak başvurulması gerekmektedir. Çünkü vergi kanunlarında yer alan vergiyi doğuran olaylar birçok durumlarda bir özel hukuk olgusudur.
Cevabın yayımlanmış cevapla uyuştu mu?
1. Vergi hukuku özel hukuka bağlıdır; tamamen ona uymalıdır; 2. Vergi hukuku bağımsızdır; kendi ilkelerine göre çözüm getirir; 3. Özel hukuk ilkeleri geçerli olmakla birlikte, vergi hukukunda bu dalın özel düzenlemeleri asıldır.
Cevabın yayımlanmış cevapla uyuştu mu?
Genel vergi hukuku, bu hukuk dal›n›n tümüne ilişkin ve bütün vergilerde uygulanacak temel ilkeler ve kurallar, vergi hukuku ilişkisinin niteliği, vergi borcunun doğması ve sona ermesi, vergi ödevine ilişkin kurallara aykırı davranışlar ve bunlara uygulanacak müeyyideler/yaptırımlar, vergilendirme alanında ortaya çıkan anlaşmazlıklar/uyuşmazlıklar ve bunların çözüm yollarını kapsamaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Maddi vergi hukukunu, vergi borcuna bağlı hak ve ödevlerin doğumunu, sona ermesini ve bunların içeriğine ilişkin hukuki ilkeleri inceleyen hukuk dalı olarak tanımlamak mümkündür. Maddî vergi hukuku, vergi alacağının konusunu, yöneldiği kişinin hak ve ödevlerini, vergi idaresinin mükellef ve/ya da sorumlu karşısındaki yetkilerini belirlemektedir. Şeklî vergi hukuku ise, maddi hukuk kurallarıyla belirlenen vergi ilişkisinde hak ve yükümlülüklerin gerçekleştirilme usullerini düzenleyen hukuk dalıdır.
Cevabın yayımlanmış cevapla uyuştu mu?
Vergi usul hukuku, vergi ceza hukuku, vergi yargılaması hukuku, kamu/vergi icra hukuku, devletlerarası vergi hukuku, özel vergi hukuku vergi hukukunu oluşturan bölümlerdir.
Cevabın yayımlanmış cevapla uyuştu mu?
Kanunların mülkiliği ilkesine göre, her devletin kanunları o devletin ülkesinde, kural olarak, vatandaş ya da yabancı herkese ve bütün hukuki işlemlere uygulanmaktadır. Kanunların şahsiliği ilkesine göre, kişi nereye giderse gitsin, tâbiiyetinde(uyruğunda) bulunduğu devletin kanunlarına bağlıdır.
Cevabın yayımlanmış cevapla uyuştu mu?
Vergi kanunlarının uygulama alanının belirlenmesinde iki ilke esas alınmaktadır. Bunlardan birincisi, egemenlik alanı (mülkîlik) ilkesi; ikincisi ise, şahsîlik (tâbiiyet-ikametgâh) ilkesidir. Birinci ilke, genel olan ilkedir; uygulanması daha eski ve yaygındır. Buna göre, devletin egemenlik alanında oluşan bütün vergiyi doğuran olaylar ve konular o ülkenin kanunlarına göre vergiye tâbi tutulur. Buna karşılık, ikinci ilke, vergi kanunlarının uygulama alanını, ilişkileri kuran gerçek ya da tüzel kişinin tâbiiyet veya ikametgâh ülkesinin yasaları tarafından belirlenmesidir.
Cevabın yayımlanmış cevapla uyuştu mu?
Vergi kanunlarının yer bakımından uygulanmasında genel ilke, diğer kanunlarda olduğu gibi, bir devletin kanunlarının o devletin ülkesinde uygulanabilmesidir. kaynağı Türk ekonomisi olan bütün vergi konularının, Türk kanunlar›na göre vergilendirilmesi gerekmektedir. Mali hukukta buna kaynak ilkesi, uluslararası hukukta ise kanunların mülkîliği ilkesi denilmektedir.
Cevabın yayımlanmış cevapla uyuştu mu?
Bu ilkeye göre, bir vatandaşın hem kendi ülkesinde hem de yabancı ülkelerde gerçekleştirdiği tüm işlemlerden ve yaptığı tüm faaliyetlerden vatandaşı olduğu devletin kanunlarına göre vergi ödemesi gerekmektedir. Bu ilkeye, kanunların şahsiliği ilkesi denilmektedir. Ancak, vergi kanunlarında şahsilik ilkesi daha yaygın bir biçimde tâbiiyete de¤il, ikametgâha(yerleşme yerine) göre uygulanmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Kaynak ilkesi, özellikle harçlar ve damga vergilerinde uygulanmaktadır. Ayrıca, gayrimenkul vergileri ile harcama vergileri de kaynak ilkesine dayanmaktadır. Dolaysız vergiler/şahsî vergiler ve veraset ve intikal vergileri alanında ise şahsîlik ilkesi geniş bir uygulama alanı bulmaktadır. Birçok ülkenin vergi sisteminde kaynak ve ikametgâha dayalı şahsîlik ilkeleri değişen ağırlıklarda birlikte uygulanabilmektedir.
Cevabın yayımlanmış cevapla uyuştu mu?
SIK SORULAN SORULAR
Bu derste 20 çoktan seçmeli, 3 görselli ve 209 kısa cevaplı soru bulunuyor. Her soru türü en fazla 25 soruluk sayfalara ayrılır.
Çoktan seçmeli ve görselli sorularda bir seçeneği işaretlediğinde doğru cevap gösterilir. Kısa cevaplı sorularda önce cevabını düşün, sonra kaynak cevabı açıp kendini değerlendir. Zorlandığın soruları yeniden çalışabilir, ilerlemeni aynı tarayıcıda sürdürebilirsin.
Hayır. Yılı ve sınav türü doğrulanabilen kayıtlarda bu bilgi soru kartında gösterilir. Arşiv, tüm yılların eksiksiz resmî sınav kitapçığı olarak değerlendirilmemelidir.