Soru 1
Soru arşivi yükleniyor…
Soru arşivi yükleniyor…
Sorular yükleniyor…
Sınav ve konu sorularıyla çalış. Cevabını kontrol et, zorlandığın soruları kaydet ve yeniden çöz.
176 sorunun metninde arama yapabilirsin.
Diğer 3 görselli soruları kendi sayfalarında çözebilirsin.
İlerleme yükleniyor…
Bir seçeneği işaretlediğinde cevap gösterilir. Klavyede Tab ile sorulara, ok tuşlarıyla seçeneklere geçebilirsin.
Soruyu oku ve A–E arasından cevabını seç. Seçiminden sonra doğru cevap gösterilir.
İlerleme yükleniyor…
 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Sonraki görselli soru ↓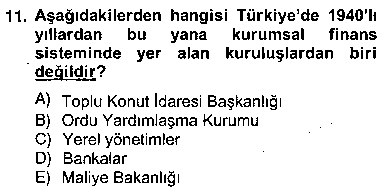 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Sonraki görselli soru ↓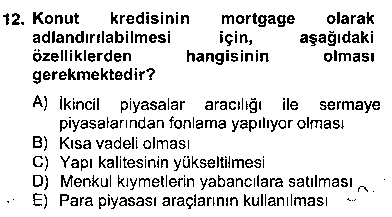 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Kendi cevabını düşün, sonra yayımlanmış cevapla karşılaştır. Değerlendirmeyi sen yaparsın.
İlerleme yükleniyor…
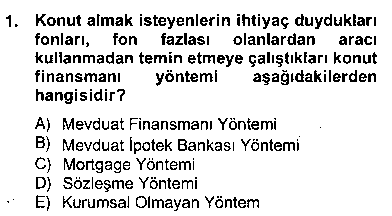
Konut finansmanında uygulamada farklı yöntemler kullanılmaktadır. Bunlar; doğrudan finansman, mevduat finansmanı, sözleşme ve ipotek bankacılığı (mortgage) yöntemleridir.
Cevabın yayımlanmış cevapla uyuştu mu?
Vergi Usul Kanunu’nun 269. maddesinde gayrimenkuller; • Gayrimenkullerin bütünleyici parçaları (mütemmim cüzüler) ve eklentileri (teferruatı), • Tesisat ve makinalar, • Gemiler ve diğer taşıtlar, • Gayri maddi haklar şeklinde sınıflandırılmıştır.
Cevabın yayımlanmış cevapla uyuştu mu?
Ülke ekonomilerinde fon arz ve talebinde bulunan gruplar şunlardır: • Özel sektör • Kamu • Uluslararası sektör • Bireyler
Cevabın yayımlanmış cevapla uyuştu mu?
Konut finansmanı yöntemleri; doğrudan alım yöntemi, sözleşme yöntemi, mevduat finansmanı yöntemi ve ipotek bankası yöntemi olarak dört ayrı grupta incelenebilir.
Cevabın yayımlanmış cevapla uyuştu mu?
Doğrudan finansman yöntemi konut almak isteyenlerin ihtiyaç duydukları fonları, fon fazlası olanlardan aracı kullanmadan temin etmeye çalışmalarına dayanır. Bu yöntem aracısız olması nedeniyle “Kurumsal olmayan yöntem” olarak tanımlanabilir. Kurumsal olmayan finansman yönteminde borç veren ve borç alan taraflar arasında bir güven ilişkisi bulunmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Konut; • Barınak olma, • Üretilen bir mal olma, • Tüketim malı olma, • Yatırım aracı olma, • Toplumsal ilişkilerin yeniden üretilmesinde araç olma gibi özellikler taşımaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Kurumsal olmayan konut finansman kaynakları; • Bireylerin tasarrufları; • Akraba, yakın eş dost katkısıyla sağlanan faizsiz yardımlar, • İşverenden yada işyeri arkadaşlarından sağlanan faizli yada faizsiz fonlar, • Bireylerin sahip olduğu araba, altın vb varlıkları satarak elde ettikleri fonlar, • Müteahhitlerden sağlanan krediler, • Konut kooperatifleri üyeliği ile konut sahibi olma, • Aynı işyerinde çalışanların konutlarını işverenin finanse ettiği işçi evleri sistemi ile konut sahibi olunabilir.
Cevabın yayımlanmış cevapla uyuştu mu?
Konut finansman yöntemlerinden sözleşme yönteminde; Konut almak isteyen kişiler önceden belirlenen bir süre boyunca piyasa faiz oranlarının altında bir getiri karşılığında tasarruflarını çeşitli kurumlara yatırırlar. Süre sonunda biriktirdikleri miktarla orantılı birkrediyi piyasa faiz oranlarının altında bir oranla almaya hak kazanırlar. Yani sistem, karşılıklı fedakârlığa dayanmaktadır. Ayrıca bu yöntemle sağlanan fonlar konut alış bedelinin tamamını karşılamadığından diğer finans yöntemleriyle desteklenmesi gerekir. Yöntem gelişmekte olan ülkelerde farklı şekillerde uygulanmaktadır. Özellikle sosyal güvenlik fonları konut finansmanında etkin olarak kullanılmaktadır. Brezilya, bu anlamda yöntemi en iyi kullanan ülkelerden birisidir.
Cevabın yayımlanmış cevapla uyuştu mu?
Türkiye gibi gelişmekte olan ülkelerde hükümetler kamu açığını kapatmak için özel tasarrufları yüksek faiz oranları ve vergisel avantajlarla çekmektedir. Finansal kurumlar arasında kamu lehine rekabet başlamaktadır. Türkiye’de de bu nedenlerden ötürü mevduat finansman yöntemi etkin kullanılamamaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
İpotek bankası yönteminde görev alan kurumlar gayrimenkul piyasasında uzmanlaşmış kurumlardır. Bu kurumlar beş ayrı fonksiyona sahiptir. • Finansman fonksiyonu, • Hizmet fonksiyonu, • Yatırım fonksiyonu, • Dönüştürme fonksiyonu, • Sigorta fonksiyonu,
Cevabın yayımlanmış cevapla uyuştu mu?
İpotek bankası yönteminde görev alan kurumların dönüştürme fonksiyonu; farklı vade ve miktarlardaki ipotek kredilerinin kolay pazarlanabilmesinin sağlanabilmesi için tek bir vade ve miktara dönüştürülmesidir. Bu işlem sayesinde ipotek havuzuna dayalı menkul kıymetler daha kolay ihraç edilebilir.
Cevabın yayımlanmış cevapla uyuştu mu?
İpotek bankalarının en önemli özelliği, verdikleri kredileri vade sonuna kadar tutmayarak sermaye piyasalarına bu kredilere dayalı menkul kıymet ihraç etmeleridir. İpotek bankalarının diğer bankalar gibi geniş şube ağına ihtiyaç duymamaları operasyonel maliyetlerini düşürmektedir. İpotek bankası yönteminin temelini, kredi veren kuruluşun kredi verdiği konut üzerine ipotek düzenlemesi ve bu ipoteği menkul kıymetleştirmesi oluşturmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Konut finansman türleri; • Klasik (Sıfır Faizli) Konut Kredileri • Artan Geri Ödemeli Konut Kredileri • Değişken Oranlı Konut Kredileri • Fiyat Seviyesine Endeksli Konut Kredileri • İki Oranlı Konut Kredileri • Karma Konut Kredileri • Sıra Ödemeli Konut Kredileri • Yüksek Ödemeli Konut Kredileri • İki Aşamalı Konut Kredileri • Büyüyen Hisseli Konut Kredileri • Değer Artışı Paylaşımlı Konut Kredileri • Ters Anüiteli Konut Kredileri
Cevabın yayımlanmış cevapla uyuştu mu?
Kredinin alınacağı finans kurumunun seçiminde, finansal kurumların verebilecekleri ipotek kredisi türleri, faiz oranları, geri ödemelerin yapılış şekli, kredi değerlendirme süreci ve gerekli hizmetlerin verilebilirliği ve hizmet kalitesi gibi faktörler dikkate alınabilir.
Cevabın yayımlanmış cevapla uyuştu mu?
Az gelişmiş veya gelişmekte olan ülkelerde kredilerin çok uzun vadeli talep edilmesine rağmen fon arzının kısıtlı ve kısa vadeli olması finansal kurumların en önemli sıkıntılarını oluşturmaktadır. Ekonomik dengeler oturmuş, istikrarlı gelişmiş ülkelerde ise sabit faizli ipotek kredilerinin kullanımı artarken, özellikle yüksek enflasyon yaşanan ekonomik istikrarın yaşanamadığı ülkelerde değişken faizli ipotek kredileri kullanılmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Klasik konut kredileri daha ziyade yeni ev inşa eden müteahhit, şirke vb. tarafından kullanılmaktadır. Kredi faiz oranı sıfır ve genellikle vade 10 yıldır. Aylık geri ödemeler anaparadan düşülmektedir. Klasik konut kredilerindeki esas, ipoteğin süresi içinde eşit taksitli ödemeler neticesinde borcun anapara ve faiz olarak tamamen geri ödenmesidir.
Cevabın yayımlanmış cevapla uyuştu mu?
Türkiye’de de uzun yıllar enflasyon oranlarındaki yükselme, öz kaynak yetersizliği, fon kaynaklarının çok kısa vadeli olması bu kredi türünün kullanılmasını imkansız hale getirmiştir.
Cevabın yayımlanmış cevapla uyuştu mu?
Değişken oranlı konut kredilerinde faiz oranları, kredinin vadesi süresince sözleşmede önceden belirlenen sürelerde değiştirilir. Bu kredinin ortaya çıkma nedeni kredi veren kurumları faiz oranı riskine karşı korumaktır. Bu nedenle kredi verenler açısından klasik konut kredilerine ve artan geri ödemeli kredilere göre daha avantajlıdır.
Cevabın yayımlanmış cevapla uyuştu mu?
İpotekli konut finansmanı kurumları; konut finansmanı kuruluşları, ipotekli finans kuruluşları, konut finansmanı fonu, gayrimenkul değerleme kurumları, ipotek bankaları, derecelendirme kurumları, ipotek sigorta şirketleri ve gayrimenkul yatırım ortaklıklarıdır.
Cevabın yayımlanmış cevapla uyuştu mu?
Gayrimenkul yatırım ortaklıkları ilk olarak 1960 yılında ABD’de kanuni düzenlemeye kavuşmuştur.
Cevabın yayımlanmış cevapla uyuştu mu?
Konut finansmanı piyasasının büyüklüğü; nüfus, kentleşme oranı, kişi başına gelir, insan ömrü gibi faktörlere bağlı olarak değişirken, verimliliği de ülkelerin gelişmişlik seviyeleri ile yakından ilişkilidir.
Cevabın yayımlanmış cevapla uyuştu mu?
Dünyada en eski ipotek örneği MÖ 2000 yıllarında Mezopotamya’da görülmüştür.
Cevabın yayımlanmış cevapla uyuştu mu?
ABD’de ilk düzenli ipotekli konut finansmanı uygulamaları 1930’lu yıllarda sigorta şirketlerinin öncülüğünde başlamıştır.
Cevabın yayımlanmış cevapla uyuştu mu?
Amerika Birleşik Devletleri gerek birincil piyasalar gerekse ikincil piyasalar bakımından çok gelişmiş konut finansman piyasasına sahiptir. Diğer gelişmiş ülkeler her ne kadar kendi koşullarına uygun bir sistem yaratmaya çalışsalar da esas itibariyle ABD sisteminin özelliklerini model almaktadırlar.
Cevabın yayımlanmış cevapla uyuştu mu?
Büyük bunalım sonrasında kongre tarafından konut finansman piyasasında görev almak amacıyla birkaç kamuya yararlı kurum oluşturulmasına karar verilmiştir. Bu kurumlar Federal Konut Kredi Bankaları (Federal Home Loan Banks), Federal Konut İdaresi (Federal Housing Administration-FHA) ve Federal İpotek Birliği (Federal National Mortgage Association-FNMA) olarak sıralanabilir.
Cevabın yayımlanmış cevapla uyuştu mu?
SIK SORULAN SORULAR
Bu derste 17 çoktan seçmeli, 3 görselli ve 159 kısa cevaplı soru bulunuyor. Her soru türü en fazla 25 soruluk sayfalara ayrılır.
Çoktan seçmeli ve görselli sorularda bir seçeneği işaretlediğinde doğru cevap gösterilir. Kısa cevaplı sorularda önce cevabını düşün, sonra kaynak cevabı açıp kendini değerlendir. Zorlandığın soruları yeniden çalışabilir, ilerlemeni aynı tarayıcıda sürdürebilirsin.
Hayır. Yılı ve sınav türü doğrulanabilen kayıtlarda bu bilgi soru kartında gösterilir. Arşiv, tüm yılların eksiksiz resmî sınav kitapçığı olarak değerlendirilmemelidir.