Soru 1
Soru arşivi yükleniyor…
Soru arşivi yükleniyor…
Sorular yükleniyor…
Sınav ve konu sorularıyla çalış. Cevabını kontrol et, zorlandığın soruları kaydet ve yeniden çöz.
411 sorunun metninde arama yapabilirsin.
Diğer 3 görselli soruları kendi sayfalarında çözebilirsin.
İlerleme yükleniyor…
Bir seçeneği işaretlediğinde cevap gösterilir. Klavyede Tab ile sorulara, ok tuşlarıyla seçeneklere geçebilirsin.
Soruyu oku ve A–E arasından cevabını seç. Seçiminden sonra doğru cevap gösterilir.
İlerleme yükleniyor…
 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Sonraki görselli soru ↓ Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Sonraki görselli soru ↓ Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Kendi cevabını düşün, sonra yayımlanmış cevapla karşılaştır. Değerlendirmeyi sen yaparsın.
İlerleme yükleniyor…
Bu amacın yerine getirilmesinde ise, en önemli unsurlardan ikisi maliyet hesaplama işlemleri ve maliyet muhasebesidir.
Cevabın yayımlanmış cevapla uyuştu mu?
Buna göre, “Sağlık, yalnızca hastalık veya sakatlık durumunun olmaması değil, bedensel, ruhsal ve sosyal yönden tam bir iyilik hâlidir”.
Cevabın yayımlanmış cevapla uyuştu mu?
Sağlık hizmetleri dört grupta sınıflandırılmıştır. • Koruyucu Sağlık Hizmetleri • Tedavi Hizmetleri • Rehabilitasyon Hizmetleri • Sağlığın Geliştirilmesi Hizmetleri
Cevabın yayımlanmış cevapla uyuştu mu?
Bu özellikler şöyle sıralanabilir: • Sağlık hizmetlerinin tüketimi rastlantısaldır. • Sağlık hizmetlerinin ikamesi yoktur. • Sağlık hizmetleri ertelenemez. • Sağlık hizmetlerinin boyutunu ve kapsamını hizmetten yararlananlar değil, hekimler belirler. • Sağlık hizmetleri kullanıcılarının davranışları irrasyoneldir. • Hizmetten sağlanan tatmini ve kaliteyi önceden belirlemek zordur. • Sağlık hizmetlerinin bir bölümü toplumsal nitelik taşıdığından yarı kamusal mal özelliği taşımaktadır. • Sağlık hizmetlerinin çıktısı para ile ölçülemez. Bunların yanı sıra; garanti verilememesi, önceden test edilememesi, hata kaldırmaması, dışsal fayda veya zarar açığa çıkma ihtimali bulunması, hizmetlerin yetersizliğinin toplumsal sorunlara yol açabilmesi gibi özelliklere de sahiptir.
Cevabın yayımlanmış cevapla uyuştu mu?
Sağlık kurumları oldukça karmaşık bir yapı içerisinde, insan sağlığının korunması, hastalıkların tedavi edilmesi, sağlığın geliştirilmesi gibi boyutlarda hizmet üreten işletmelerdir.
Cevabın yayımlanmış cevapla uyuştu mu?
Sağlık Bakanlığı Yataklı Tedavi Kurumları İşletme Yönetmeliğinde hastaneler; “Hasta ve yaralıların, hastalıktan şüphe edenlerin ve sağlık durumlarını kontrol ettirmek isteyenlerin, ayaktan veya yatarak müşahade, muayene, teşhis, tedavi ve rehabilite edildikleri, aynı zamanda doğum yapılan kurumlardır.” şeklinde tanımlanmaktadır. Bu doğrultuda, hastaneler; hasta, yaralı ve hamilelere poliklinik, servis, görüntüleme, laboratuvar, doğum, cerrahi ve diğer tedavi seçenekleri ile otelcilik hizmetleri sunan çoklu tedavi ünitelerine sahip sağlık kurumları olarak ifade edilebilir. Bu yönleriyle de sağlık sisteminin bir alt sistemi olan hastaneler, sağlık hizmetlerinin temel fonksiyonu olan tedavi hizmetlerinin yürütüldüğü ekonomik, teknik ve hukuki özellikler taşıyan bir işletme türü olarak özetlenebilmektedir.
Cevabın yayımlanmış cevapla uyuştu mu?
Mevcut sağlık sistemi içerisinde Türkiye’de; Sağlık Bakanlığı, üniversiteler, özel sektör ve diğer (yabancılar, azınlıklar vb.) olmak üzere mülkiyetine göre dört tür hastane bulunmaktadır
Cevabın yayımlanmış cevapla uyuştu mu?
Küreselleşme ile şiddeti artan rekabet ortamı, üretim işletmelerinin yanı sıra hizmet sektörünü de önemli ölçüde etkisi altına almaya başlamıstır. Bu anlamda, önceleri sadece üretim işletmeleri için bir rekabet aracı olarak ortaya çıkan toplam kalite yönetimi felsefesi, hizmet sektöründe de algı ve tatmin boyutunun gündeme gelmesiyle önem kazanmıştır. Öyle ki, küreselleşmenin de etkisiyle sağlık sektöründe sağlık turizmi gibi kavramlar sıklıkla kullanılmaya başlanmıştır. Bununla birlikte, özel sektörün de bu alana ilgisinin artması rekabeti artırmıştır. Bu da günümüzde sağlık sektöründe kalite kavramının önemini artırmıştır.
Cevabın yayımlanmış cevapla uyuştu mu?
Yıllar itibariyle artan rekabetle birlikte işletmeler; 60’lı yıllarda üretim, 70’li yıllarda maliyet, 80’li yıllarda kalite ve 90’lardan sonra ise hız üstünlüğü ile kendi sektörlerindeki rakipleriyle mücadele etmeye çalışmışlardır.
Cevabın yayımlanmış cevapla uyuştu mu?
Günümüzde işletmeler, rakiplerine göre; kalite maliyet hız (zaman) açısından üstünlük sağladıkları takdirde rekabet gücü elde edebilmektedir. Rekabet gücü, mutlak ölçülerle ifade edilemeyen, ancak karşılaştırmalı olarak değerlendirilmesi gereken bir kavramdır. Yapılan araştırmalar bu kriterler arasında simetrik olmayan bir ilişki olduğunu ortaya koymuştur. Başka bir deyişle, maliyetten ya da hızdan hareketle kaliteyi geliştirmek mümkün olmamasına karşın; kaliteden hareketle, diğer iki faktör üzerinde üretim artışı, gecikmelerin ortadan kaldırılması ve aşırı stoklamanın önüne geçilmesi gibi olumlu etkiler sağlanmasının mümkün olduğu tespit edilmiştir. Özetle, kalite unsuru, maliyetleri düşürdüğü gibi hız konusunda da avantaj sağlamakta ve bu üç ölçüt işletmeye yüksek rekabet gücü kazandırmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
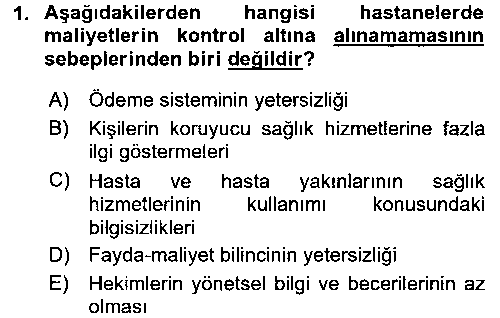
Geleneksel işletme anlayışında geçerli olan “Fiyat = Maliyet + Kâr Marjı” denklemi yani üretilen mamul ya da hizmetin elde edilme maliyetine belirli oranlarla yansıtılan kâr marjı neticesinde ortaya çıkan satış fiyatı; sınırların kalkması ve paralelinde artan rekabetin de etkisiyle piyasada bir mamul ya da hizmetin rekabet edebilir satış fiyatını neredeyse sabitlemiş ve yeni denklem “Kâr = Fiyat - Maliyet” şeklinde kurulmuştur. Buradan hareketle, doğası gereği kâr amaçlı faaliyet gösteren işletmeler için fiyat artık rekabet koşullarında belirlenen bir unsur hâline gelmiştir. Dolayısıyla, mamul ya da hizmette kârlılığı artırmak ancak maliyetlerin kontrol altına alınması ve düşürülmesiyle mümkün hâle gelmiştir. Bu durum, işletmelerin maliyetlere odaklanmalarına sebep olmuş ve buna bağlı olarak maliyet muhasebesinin işletmeler için önemini artırmıştır.
Cevabın yayımlanmış cevapla uyuştu mu?
Bu stratejiler içerisinde en belirleyici olan unsur, etkin maliyet yönetimidir
Cevabın yayımlanmış cevapla uyuştu mu?
Etkin maliyet yönetimini sağlamanın en önemli aracı maliyet muhasebesidir.
Cevabın yayımlanmış cevapla uyuştu mu?
• Üretim işletmelerinin esas işi hammaddeyi mamule dönüştürmektir. Dolayısıyla mamul üretimi çok fazla hammadde ve malzeme kullanımı gerektirir. Hizmet işletmelerinde, hammadde kullanılması söz konusu değildir. Bu işletmeler hizmet üretmek için sadece bazı malzemeler kullanırlar. Örneğin, hastaneler; kan, röntgen filmi, ilaç, serum, çeşitli kimyevi maddeler, eldiven, sargı bezi, pamuk gibi malzemeler kullanırlar. • Üretim işletmelerinde, hammadde stoklanması gerekebilir ve stoklanabilir. Hizmet işletmelerinde, bilinen manada hammadde stoku bulunmaz. Ancak hizmetin sunumu için gereken malzeme stoku bulunabilir. Örneğin, hastanelerde; ilaç ve tıbbi sarf malzemeleri stoklanmak zorundadır. • Üretim işletmeleri, çıktıları somut nitelikli olduğundan bunları stoklamaları gerekebilir. Bu bakımdan tıpkı ticaret işletmelerinde olduğu gibi bunlarda da stoklanmış mamuller bulunabilir. Hizmet işletmelerinin çıktıları soyut nitelikli olduğundan stoklanması mümkün değildir. • Üretim işletmelerinde, dönem sonu geldiğinde üretim bandında yarım mamul denilen üretim sürecini tamamlamamış maddeler bulunur. Bir dönemin sonunda maliyet muhasebesinden tamamlanmış mamullerle birlikte yarım mamullerin de maliyeti istenir. Hizmet işletmelerinde, hizmet stoklanmadığından yarım mamul stokundan da söz edilemez. Hizmet işletmelerinin bilançosunda mamul ya da yarım mamul stoku görülmez. Sadece hizmet üretimi esnasında kullanılmamış malzemelerin stokları görünür.
Cevabın yayımlanmış cevapla uyuştu mu?
Hastanelerin emek ve sermayenin yoğun bulunduğu yüksek maliyetli işletmeler oluşu, maliyet hesaplamada ürün tanımının zorluğu, hizmet üretiminin stoklanamayışı, asırı iş bölümü ve uzmanlaşmanın söz konusu olması onları diğer işletmelerden ayıran temel özelliklerdir.
Cevabın yayımlanmış cevapla uyuştu mu?
• Direkt personel: Sağlık personelinin maaşları ve döner sermayeden aldıkları pay • Tıbbı sarf malzeme: Tıbbi ilk madde ve malzeme • Genel sarf malzeme: Genel nitelikli ilk madde ve malzeme • İlaç giderleri: Her türlü ilaç, serum ve benzeri malzeme • Endirekt personel: Temizlik, güvenlik, hastabakıcı, tıbbi sekreterler, idari işler, şoför ve benzeri diğer personel giderleri • Isınma: Her türlü ısınma cihazları giderleri • Enerji: Kullanılan makine ve teçhizatın enerji giderleri ile her türlü aydınlatma giderleri • Yolluklar: Hastane tarafından görevlendirilmiş personele ait sürekli ve geçici yolluk giderleri • Endirekt üretim: Bina, makine ve teçhizatın amortismanları, düzenli bakım onarım giderleri, haberleşme giderleri ve diğer çeşitli giderler • Dış kaynak kullanımı: Hastane yapısına göre; yemekhane giderleri, temizlik giderleri veya dışardan sağlanan güvenlik hizmetleri ve benzeri. • Yatak hizmetleri: Yataklı sağlık hizmeti veren hastanelerde, hasta ve refakatçisinin her türlü konaklama maliyetleri
Cevabın yayımlanmış cevapla uyuştu mu?
Sağlık kurumlarının yöneticileri, muhasebe raporlarını kullanarak işletmenin finansal yapısı, kârlılığı ve kullandığı kaynaklarıyla ilgili mevcut durumunu yorumlayabilirler. Aynı zamanda yönetim, ileriye dönük olarak alınacak kararlarda da bu bilgilerden yararlanabilirler.
Cevabın yayımlanmış cevapla uyuştu mu?
İşletme dışı kesimi oluşturan devlet, kredi veren kuruluşlar, tedarikçiler, sendikalar ve diğer gruplar, yatırım, borç verme, vergi tahsilatı gibi çok farklı nedenlerden dolayı finansal tablolarda sunulan bilgilere ihtiyaç duyarlar.
Cevabın yayımlanmış cevapla uyuştu mu?
Finansal raporlama, Sağlık kurumunun faaliyetlerinin planlanması ve maliyetlerin kontrolü için gereklidir.
Cevabın yayımlanmış cevapla uyuştu mu?
Sağlık Uygulama Tebliği (SUT); Devletin sağlık ile ilgili sosyal politikalarının uygulamasına imkân veren, bu politikalara kılavuzluk eden, Sağlık hizmetlerin fiyatlandıran, düzenleyen ve diğer tüm uygulama detaylarını içeren mevzuat tebliğidir.
Cevabın yayımlanmış cevapla uyuştu mu?
Muhasebe; genel muhasebe, yönetim muhasebesi ve maliyet muhasebesi olmak üzere üçe ayrılmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Genel (finansal) muhasebe, işletmenin değer hareketlerini ve bunların sonuçlarını objektif belgelere dayanarak kaydedip muhafaza etmektedir. Genel muhasebede bilgiler hiçbir değişikliğe uğratılmaksızın ve hiçbir analize tabi tutulmaksızın kaydedilir. Genel muhasebe dısa dönük muhasebe sistemidir. Basta devlet olmak üzere, yöneticilere, ortaklara, yatırımcılara, kreditörlere ve daha birçok ilgili kesime bilgi vermeyi amaçlamaktadır
Cevabın yayımlanmış cevapla uyuştu mu?
Hastane muhasebesi; hastane genel muhasebesi ve hastane yönetim muhasebesi olmak üzere iki kısımda incelenmektedir.
Cevabın yayımlanmış cevapla uyuştu mu?
Hastane yönetim muhasebesi, hastane yönetimine hastanenin ihtiyaç duyduğu bilgileri hazırlayarak sunar. Hastane yönetimi bu verilerden yararlanarak fayda ve maliyet analizi yapar ve sağlık işletmesi için en rasyonel kararı verir. Ayrıca hastane yönetim muhasebesi hastanenin maliyet yapısının incelenmesi için gerekli bilgileri de temin etmektedir.
Cevabın yayımlanmış cevapla uyuştu mu?
Giderler maliyet muhasebesinde, direkt ve endirekt olmak üzere iki gruba ayrılırlar.
Cevabın yayımlanmış cevapla uyuştu mu?
SIK SORULAN SORULAR
Bu derste 38 çoktan seçmeli, 3 görselli ve 373 kısa cevaplı soru bulunuyor. Her soru türü en fazla 25 soruluk sayfalara ayrılır.
Çoktan seçmeli ve görselli sorularda bir seçeneği işaretlediğinde doğru cevap gösterilir. Kısa cevaplı sorularda önce cevabını düşün, sonra kaynak cevabı açıp kendini değerlendir. Zorlandığın soruları yeniden çalışabilir, ilerlemeni aynı tarayıcıda sürdürebilirsin.
Hayır. Yılı ve sınav türü doğrulanabilen kayıtlarda bu bilgi soru kartında gösterilir. Arşiv, tüm yılların eksiksiz resmî sınav kitapçığı olarak değerlendirilmemelidir.