Soru 1
Soru arşivi yükleniyor…
Soru arşivi yükleniyor…
Sorular yükleniyor…
Sınav ve konu sorularıyla çalış. Cevabını kontrol et, zorlandığın soruları kaydet ve yeniden çöz.
333 sorunun metninde arama yapabilirsin.
Diğer 3 görselli soruları kendi sayfalarında çözebilirsin.
İlerleme yükleniyor…
Bir seçeneği işaretlediğinde cevap gösterilir. Klavyede Tab ile sorulara, ok tuşlarıyla seçeneklere geçebilirsin.
Soruyu oku ve A–E arasından cevabını seç. Seçiminden sonra doğru cevap gösterilir.
İlerleme yükleniyor…
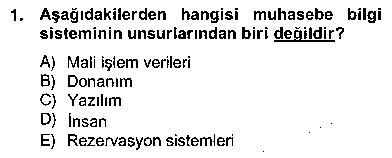 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Sonraki görselli soru ↓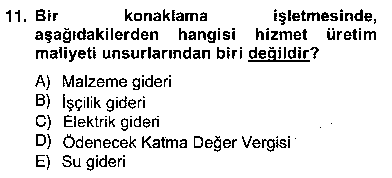 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Sonraki görselli soru ↓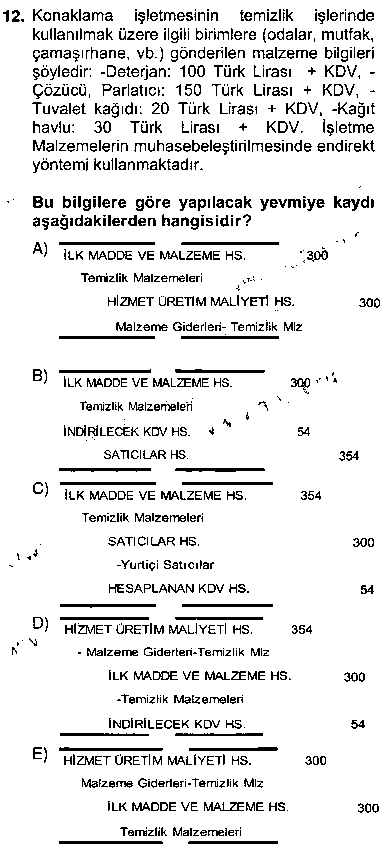 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Kendi cevabını düşün, sonra yayımlanmış cevapla karşılaştır. Değerlendirmeyi sen yaparsın.
İlerleme yükleniyor…
Turizm Yatırım ve İşletmeleri Nitelikleri Yönetmeliğine göre Oteller, asıl işlevi geceleme ihtiyacını karşılamak olan, bunun yanında yeme içme, spor ve eğlence ihtiyaçları için de yardımcı ve tamamlayıcı birimleri bünyelerinde bulunduran tesislerdir.
Cevabın yayımlanmış cevapla uyuştu mu?
En az 120 odası bulunan oteller 5 yıldızlı otel olabilirler.
Cevabın yayımlanmış cevapla uyuştu mu?
Konaklama işletmesinin ana işlevi, seyahat hâlindeki insanların geçici konaklama (geceleme) gereksinimini karşılamaktır. Bu tür işletmeler konaklama hizmeti yanında genellikle yeme-içme, eğlenme, spor ve kültür etkinliklerinde bulunma olanakları da sunar.
Cevabın yayımlanmış cevapla uyuştu mu?
Muhasebe uygulamalarının kuramsal ve yasal çerçeveye uygunluğu yanında, işletme düzeyinde de bazı düzenlemelerin yapılması gerekmektedir. Bunların başında işletmenin örgüt yapısı içinde muhasebenin yerinin belirlenmesi ve muhasebe bölümü çalışanlarının görev ve yetkilerinin düzenlenmesi gelir. Bu aynı zamanda bir iç kontrol konusudur. İşletmede muhasebe uygulamalarının standartlaştırılmasını sağlayan en önemli araç ise genellikle hesap planı ve açıklamaları adıyla bilinen muhasebe yönergeleridir. Bu uygulama rehberinde, işletmede geçerli muhasebe politikaları, görev tanımları, iş ve bilgi akış düzeni, kayıt ve belge düzeni, hesap planı ve açıklamaları, veri tabanının oluşturulması, mali tabloların hazırlanması, yazışma kuralları gibi gerekli tüm açıklamalar bir sistematik içinde yer alır.
Cevabın yayımlanmış cevapla uyuştu mu?
Muhasebenin iki temel raporlama düzenine sahip olduğu söylenebilir. Bunun birincisi işletmeyle ilgili bilgi kullanıcılara genel bilgi sunan finansal raporlamadır. Finansal muhasebe kapsamında temel mali tablolar olan bilanço (finansal durum tablosu) ve gelir tablosu, tüm ilgili taraflara tek tip olarak raporlanır. Bu kapsamdaki bilgiler asgari bilgi verme gerekliliğini yerine getirmeyi amaçlayan çok genel açıklamalardır. Bu bilgilerden kararlarda yararlanılabilmesi için, bilgilerin tekrar işlenmesi, yani mali analiz yapılması gerekir. İkinci raporlama; işletme içi bilgi kullanıcılara, özellikle de işletme yöneticilerine yöneliktir. Üretim süreçlerinin bulunduğu sanayi ve hizmet işletmelerinde maliyet muhasebesi aracılığıyla üretilen, maliyet temelli ayrıntılı bilgiler, yönetim muhasebesi yöntemleriyle yönetsel kararlara uygulanabilir hâle getirilir. Yönetim kademelerine raporlanır. Maliyet kontrolü, yatırım kararları, fiyatlama kararları, işgücü verimliliği, müşteri kârlılığı gibi önemli kararların yanında, bölüm faaliyetleri, bütçeleme ve günlük işlerin yürütülmesiyle ilgili pek çok bilgi de bu kanalla elde edilir ve değerlendirilir.
Cevabın yayımlanmış cevapla uyuştu mu?
Bilanço eşitliği işletmenin varlıklarının toplam değeri ile kaynaklarının toplam değerinin aynı olmasıdır.
Cevabın yayımlanmış cevapla uyuştu mu?
1 Ocak da başlayıp 31 Aralık da biten, bir takvim yılına denk gelen süreye muhasebe dönemi denir.
Cevabın yayımlanmış cevapla uyuştu mu?
Dönem başı işlemlerinin tamamlanmasıyla dönem içi işlemler başlamış olur.
Cevabın yayımlanmış cevapla uyuştu mu?
Dönem sonuna gelindiğinde genel geçici mizanda özetlenen ve hesap dönemi boyunca yapılmış olan kayıtların doğruluğundan emin olmak için, kayıtlar bir kenara bırakılır ve işletmenin sahip olduğu varlıklarla bunların kaynakları, miktar ve tutar olarak tek tek tespit edilir. Bu zorlu sürece dönem sonu envanter işlemleri denir.
Cevabın yayımlanmış cevapla uyuştu mu?
Aktif hesaplar, varlıklardaki değişiklikleri izlemek için kullanılır. Varlıklarda artışlar için bu hesaplar borçlandırılır, azalışlar için alacaklandırılır. Varlık hesapları kalan verdiğinde, borç kalanı verir.
Cevabın yayımlanmış cevapla uyuştu mu?
Pasif hesapla, borç ve öz sermaye unsurlarındaki değişikliklerin izlenmesi için kullanılır. Bu hesaplar, kaynaklardaki artışlar için alacaklandırılır, azalışlar için borçlandırılır. Kaynak hesapları kalan verdiklerinde alacak kalanı verir.
Cevabın yayımlanmış cevapla uyuştu mu?
Gelir hesapları, dönem içinde sermayede artışa neden olan işlemler için kullanılır. Gelirlerdeki artışlar için alacaklandırılır. Hesap dönemi sonunda gelir hesaplarının alacak kalanları, Dönem Kârı veya Zararı Hesabına devredilerek kapatılır.
Cevabın yayımlanmış cevapla uyuştu mu?
Gider hesapları, dönem içinde sermayede azalışa neden olan işlemler için kullanılır. Giderlerdeki artışlar için borçlandırılır. Hesap dönemi sonunda gider hesaplarının borç kalanları, Dönem Kârı veya Zararı Hesabına devredilerek kapatılır.
Cevabın yayımlanmış cevapla uyuştu mu?
Hesap planı bir işletmede kullanılacak tüm hesapların düzenli listesidir.
Cevabın yayımlanmış cevapla uyuştu mu?
Hesap sınıfları: 1. Dönen Varlıklar 2. Duran Varlıklar 3. Kısa Vadeli Yabancı Kaynaklar 4. Uzun Vadeli Yabancı Kaynaklar 5. Öz Kaynaklar 6. Gelir Tablosu Hesapları 7. Maliyet Hesapları 8. (Serbest) 9. Nazım Hesaplar şeklindedir.
Cevabın yayımlanmış cevapla uyuştu mu?
Gelir gider hesapları.
Cevabın yayımlanmış cevapla uyuştu mu?
7/B
Cevabın yayımlanmış cevapla uyuştu mu?
Hizmet işletmelerinde hizmet üretim maliyetini oluşturan tüketimler 740 Hizmet Üretim Maliyeti hesabında toplanır. Birer hizmet işletmesi olan konaklama işletmelerinde de ana faaliyetlerin (oda ve kat hizmetleri ile yiyecek içecek hizmetlerinin) gerçekleştirilmesi için yapılan malzeme, işçilik ve diğer gider türlerine ait tutarlar bu hesapta biriktirilir.
Cevabın yayımlanmış cevapla uyuştu mu?
Türkiye’de 1 Ocak 1994’te yürürlüğe giren ve işletmelerde kullanılması zorunlu olan Tekdüzen Hesap Planı (THP) kapsamında mal ve hizmetlerin planlanan biçim ve niteliğe getirilmesi için yapılan giderlerin toplandığı ve maliyet unsurlarına dönüştürülerek izlendiği maliyet hesapları mevcuttur.
Cevabın yayımlanmış cevapla uyuştu mu?
600 Yurtiçi Satışlar hesabı birinci düzey ana hesap olarak toplam satış hasılatını gösterir.
Cevabın yayımlanmış cevapla uyuştu mu?
Konaklama işletmelerinde hizmet üretim maliyeti ile temel faaliyetler için yapılan giderler iki hesap grubunda ele alınır. Faaliyet ve finansman giderleri olarak adlandırılan giderler, ortaya çıktıklarında önce bu gider hesaplarına kaydedilmelidir. Maliyet hesaplarının 7/A kodunu alan birinci grubunda giderler, işletme işlevlerine (fonksiyon esasına) göre sınıflandırılmıştır. 7/B kodunu taşıyan ikinci grupta ise giderler, çeşit (tür) esasına göre sınıflandırılmıştır. Maliye Bakanlığınca her yıl belirlenen net satış ve net aktif büyüklüklerine göre işletmelerin 7/A hesap grubunu uygulama zorunluluk sınırları belirlenmektedir.
Cevabın yayımlanmış cevapla uyuştu mu?
622 Satılan Hizmet Maliyeti Hesabı.
Cevabın yayımlanmış cevapla uyuştu mu?
Turizm alanında faaliyet gösteren seyahat, ulaştırma, tur organizasyonu, yiyecek içecek ve eğlence gibi çeşitli işletme türlerinden biri de konaklama işletmeleridir. Konaklama işletmesinin ana işlevi, seyahat hâlindeki insanların geçici konaklama (geceleme) gereksinimini karşılamaktır. Bu tür işletmeler konaklama hizmeti yanında genellikle yeme-içme, eğlenme, spor ve kültür etkinliklerinde bulunma olanakları da sunar.
Cevabın yayımlanmış cevapla uyuştu mu?
Konaklama işletmesi faaliyetleri: • Konaklama hizmetleri, • Yiyecek-içecek hizmetleri, • Teknik hizmetler, • idari ve genel
Cevabın yayımlanmış cevapla uyuştu mu?
Yiyecek-içecek hizmetleri, konaklama işletmesinde çoğu zaman oda fiyatına dâhil olan kahvaltı ve bunun yanında gün boyu tesiste kalacaklar için sunulan öğün yemekleri veya ara içecekler ya da konuk için farklı lezzet seçenekleri sunan ücretli restoran hizmetlerini kapsar. Yiyecek ve içeceğin ne oranda konaklama fiyatına dâhil edileceği genellikle satış (rezervasyon) sırasında belirlenmektedir. Bu bölümde verilen hizmetler hem önemli bir gelir kaynağıdır hem de önemli maliyet kalemlerini oluşturur. Ancak yiyecek içecek faaliyetlerinin çok daha dikkatli planlanması ve sıkı kontrolü gerekir. Malzeme ve enerji tüketimi ile işçilik maliyetlerinin kontrolü yanında müşteri (konuk) memnuniyeti açısından yiyecek-içecek faaliyetleri konaklama işletmesinin en ilgi çekici yönetim alanını oluşturmaktadır denilebilir.
Cevabın yayımlanmış cevapla uyuştu mu?
SIK SORULAN SORULAR
Bu derste 20 çoktan seçmeli, 3 görselli ve 313 kısa cevaplı soru bulunuyor. Her soru türü en fazla 25 soruluk sayfalara ayrılır.
Çoktan seçmeli ve görselli sorularda bir seçeneği işaretlediğinde doğru cevap gösterilir. Kısa cevaplı sorularda önce cevabını düşün, sonra kaynak cevabı açıp kendini değerlendir. Zorlandığın soruları yeniden çalışabilir, ilerlemeni aynı tarayıcıda sürdürebilirsin.
Hayır. Yılı ve sınav türü doğrulanabilen kayıtlarda bu bilgi soru kartında gösterilir. Arşiv, tüm yılların eksiksiz resmî sınav kitapçığı olarak değerlendirilmemelidir.