Soru 1
Soru arşivi yükleniyor…
Soru arşivi yükleniyor…
Sorular yükleniyor…
Sınav ve konu sorularıyla çalış. Cevabını kontrol et, zorlandığın soruları kaydet ve yeniden çöz.
174 sorunun metninde arama yapabilirsin.
Diğer 3 görselli soruları kendi sayfalarında çözebilirsin.
İlerleme yükleniyor…
Bir seçeneği işaretlediğinde cevap gösterilir. Klavyede Tab ile sorulara, ok tuşlarıyla seçeneklere geçebilirsin.
Soruyu oku ve A–E arasından cevabını seç. Seçiminden sonra doğru cevap gösterilir.
İlerleme yükleniyor…
 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Sonraki görselli soru ↓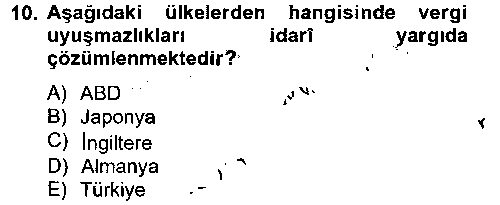 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Sonraki görselli soru ↓ Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Kendi cevabını düşün, sonra yayımlanmış cevapla karşılaştır. Değerlendirmeyi sen yaparsın.
İlerleme yükleniyor…
Vergi ödevi ilişkisi, vergi hukuku ilişkisi bağlamında bir şeyi yapmak veya yapmamak veya bir şeye katlanmak şeklinde ortaya çıkan ilişkiler bütünüdür.
Cevabın yayımlanmış cevapla uyuştu mu?
Vergi idaresi ile vergi ödevlisi arasında ortaya çıkan anlaşmazlıklar verginin tarh ve tahsil edilmesi aşamalarında yapılan işlemler ile ceza kesme işlemlerinden kaynaklanmaktadır. Tarh aşamasına ilişkin anlaşmazlıklar, vergi tarhı ve ceza kesme işlemlerinde ortaya çıkan hesap veya vergilendirme hataları ile bu işlemlerin ilgiliye tebliği gibi hususlarda; tahsil aşamasına ilişkin anlaşmazlıklar ise, teminat istenmesi, tahakkuka veya ihtiyati tahakkuka dayanan ihtiyati haciz uygulanması, ödeme emri, haciz ve malların paraya çevrilmesi, tecil ve terkin taleplerinin reddi konularında ortaya çıkmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Vergi kanunlarının sayısının çokluğu, sık sık değiştirilmeleri ve içeriklerinin uzmanlarınca dahi anlaşılmasının güçlüğü vergi ödevlilerinin veya vergi idaresinin yanlışlıklar yapmasına yol açmaktadır. Verginin tarh ve tahsil edilmesinde vergi memurlarının hazineci zihniyetle hareket etmeleri, vergi kanunlarını dar anlamda yorumlamaları, devlete daha fazla gelir temin etme ve sorumluluktan kaçma arzularının bir sonucu olarak ortaya çıkmaktadır. Bazı mükelleflerin de kanunen vermesi gereken vergiden daha az vergi vermek veya hiç vergi vermemek arzusuyla hareket etmeleri de anlaşmazlıkların bir başka kaynağını oluşturmaktadır. Ayrıca, kanundan doğan boşluklar ve kanunlara uymamak da vergi anlaşmazlıklarının önemli sebepleri arasında yer almaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Vergi idaresi ile vergi ödevlileri arasında vergi hukuku uygulamalarına ilişkin olarak ortaya çıkan anlayış farklılığına veya aynı konuda tarafların aynı yönde düşünmemeleri haline vergi anlaşmazlığı denilmektedir.
Cevabın yayımlanmış cevapla uyuştu mu?
Anlaşmazlıkların, uyuşmazlık haline getirilip yargı yoluna başvurulmasına gerek kalmaksızın, idarenin kendiliğinden veya ilgililerin başvurması sonucu çözüme kavuşturulmasına barışçıl yollar ya da vergi anlaşmazlıklarının idari aşamada çözüm yolları denilmektedir.Başka bir deyişle idare ile vergi ödevlisi arasındaki anlaşmazlığın bir uyuşmazlık konusu yapılmadan taraflar arasında idari aşamada sona erdirilmesidir.
Cevabın yayımlanmış cevapla uyuştu mu?
Vergilendirmeden kaynaklanan ve çeşitli sebeplere dayanan anlaşmazlıkları önlemek için idare her türlü önlemi almak durumundadır. İhtiyaçları en iyi şekilde karşılayacak hukuki düzenlemelerin yapılması, vergi ödevlilerinin aydınlatılması, tutarlı ve istikrarlı bir uygulamanın geliştirilmesi ve yerleştirilmesi, bu anlaşmazlıkların azaltılabilmesinde başvurulabilecek önlemlerin başında gelmektedir.
Cevabın yayımlanmış cevapla uyuştu mu?
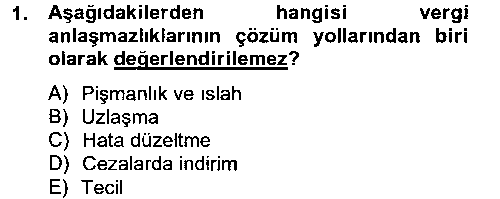
Türk vergi hukukunda vergi anlaşmazlıklarının idari aşamada çözümünü sağlayan kurumların başında uzlaşma ve hata düzeltme gelmektedir. Bunlar dışında, cezalarda indirim ile pişmanlık ve ıslah kurumları da vergi anlaşmazlıklarının idari aşamada çözümüne yardımcı olmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Uzlaşma ve hata düzeltme, kural olarak, hem vergi aslına hem de vergi cezalarına ilişkin anlaşmazlıkların çözümünde başvurulabilecek yollardır. Cezalarda indirim ise, tarh-tahakkuk aşamasında devreye girmekte, bazı şartların gerçekleştirilmesi halinde, vergi cezalarının kısmen sona ermesi sonucunu doğurmak suretiyle, vergi anlaşmazlıklarının idari aşamada çözümüne yardımcı olmaktadır. Pişmanlık ve ıslah ise, beyana dayanan vergilerin tarh aşaması öncesinde, vergi zıyaına dayanan vergi cezalarının kesilmesine ve hürriyeti bağlayıcı cezayı gerektiren suç(lu)ların takibine engel olmak suretiyle, hem vergi cezalarına ilişkin anlaşmazlıkları doğrudan, hem de vergi aslına ilişkin anlaşmazlıkları dolaylı bir şekilde sona erdirmek gibi bir işleve sahiptir.
Cevabın yayımlanmış cevapla uyuştu mu?
Uzlaşma, vergi dairesi ile vergi ödevlisinin ikmalen, re’sen veya idarece tarh edilen vergilerle bunlara ilişkin vergi ziyaı cezaları üzerinde karşılıklı görüşme ve pazarlık sonucu anlaşmaya varmaları; konuyu uyuşmazlık haline getirmemeleridir.
Cevabın yayımlanmış cevapla uyuştu mu?
Uzlaşma, mükellef ve idareyi yargı yoluna başvurma ve yargılama sürecini izleme zahmet ve külfetinden kurtarmak; vergi yargısı organlarının yükünü hafifletmek; vergi alacağının tahsilini hızlandırmak ve mükellef psikolojisini olumlu yönde etkilemek gibi gerekçelere dayanmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Uzlaşma kurumu bazı nedenlerden ötürü eleştiri konusu yapılmaktadır. Bu nedenler ise şunlardır: • Uzlaşma sonucunda uzlaşan kişilerin daha az vergi veya ceza ödemelerini sağlaması nedeniyle aynı durumda olan kişilerle eşitlik durumunu bozduğu ve bunun da Anayasada yer alan vergilendirmede eşitlik ilkesine aykırı olduğu; • Vergi veya cezanın bir kısmının veya tamamının tarafların anlaşması ile ortadan kaldırılması dolayısıyla vergilerin kanuniliği ilkesinin uygulamasını engellediği; • Vergi cezalarının bir tür idari sözleşme ile sona erdirilmesinin bunları idari yaptırım haline getirdiği gibi nedenlerle eleştiri konusu yapılmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Tarhiyat öncesi uzlaşma, tarh aşamasından önce, idare ile vergi ödevlisi arasında vergi incelemesine dayanılarak tarh edilecek vergi ve kesilecek cezalarda anlaşmaya varılmasıdır. Tarhiyat öncesi uzlaşma konusuna, vergi aslı ile birlikte vergi ziyaı cezaları ile usulsüzlük ve özel usulsüzlük cezaları da girmektedir.
Cevabın yayımlanmış cevapla uyuştu mu?
Tarhiyat sonrası uzlaşma, vergi tarh edildikten veya ceza kesildikten sonra, idare ile vergi ödevlisi arasında tahakkuk edecek olan vergi aslı veya vergi cezası konusunda varılan anlaşmadır. Uzlaşma konusunu ikmalen, re’sen veya idarece tarh edilen vergiler ile bunlara ilişkin olarak kesilen vergi ziyaı cezaları oluşturmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Vergi Usul Kanununun 359’uncu maddesinde yer alan (kaçakçılık suçunu oluşturan) fiillerle vergi zıyaına sebebiyet verilmesi halinde tarh edilen vergi ve kesilen ceza ile bu fiillere iştirak edenlere kesilen cezalar hem tarhiyat öncesi uzlaşma hem de tarhiyat sonrası uzlaşma kapsamına girmemektedir.
Cevabın yayımlanmış cevapla uyuştu mu?
Uzlaşmanın temin edilememesi veya uzlaşmanın sağlanamaması halinde yargı yoluna gidilebilmektedir. Uzlaşmaya başvurma dava açma süresini durdurma veya kesme etkisine sahip değildir. Uzlaşmanın temin edilemediğine veya uzlaşmanın sağlanamadığına ilişkin tutanağın tebliğ tarihinde, dava açma süresi sona ermişse, tebliğ tarihinden itibaren onbeş gün içinde davanın açılması mümkündür.
Cevabın yayımlanmış cevapla uyuştu mu?
Vergi Usul Kanununun 118’inci maddesinde vergilendirme hataları, mükellefin şahsında, mükellefiyette, verginin mevzuunda, vergilendirme veya muafiyet döneminde hata şeklinde sayılmaktadır. • Mükellefin şahsında hata, bir verginin asıl borçlusu yerine başka bir kişiden istenmesi veya alınmasıdır. • Mükellefiyette hata, açık olarak vergiye tabi olmayan veya vergiden muaf bulunan kimselerden vergi istenmesi veya alınmasıdır. • Verginin mevzuunda hata, açık olarak vergi konusuna girmeyen veya vergiden istisna edilmiş olan gelir, servet, madde, kıymet, evrak ve işlemler üzerinden vergi istenmesi veya alınmasıdır. • Vergilendirme veya muafiyet döneminde hata, talep edilen verginin ilgili bulunduğu vergilendirme döneminin yanlış gösterilmiş veya süre itibarıyla eksik veya fazla hesaplanmış olmasıdır.
Cevabın yayımlanmış cevapla uyuştu mu?
Cezalarda indirimin kapsamına ikmalen, re’sen ve idarece tarh edilen vergilere ait vergi ziyaı kabahatine ilişkin cezalar ile genel ve özel usûlsüzlük kabahatleri için uygulanması gereken cezalar girmektedir.
Cevabın yayımlanmış cevapla uyuştu mu?
Pişmanlık ve ıslah kurumundan yararlanabilmenin şartları; • Kendiliğinden haber verme, • Beyanda bulunma ve • Vergiyi pişmanlık zammı ile birlikte ödemedir.
Cevabın yayımlanmış cevapla uyuştu mu?
Vergi anlaşmazlıklarının çözümlenememesi sonucu oluşan uyuşmazlığın yargı organları aracılığıyla çözümlenmesine yargısal çözüm yolu denilmektedir. Bu yol, vergi anlaşmazlıklarının çözüm yollarının bir tamamlayıcısı, bir alternatifi olarak, anlaşmazlıkların uyuşmazlık haline dönüştürülerek yargı organı önünde bir dava konusu yapılması suretiyle kesin sonuca bağlanmasını içeren bir yoldur.
Cevabın yayımlanmış cevapla uyuştu mu?
Yargı, devletin, genel anlamda hukuk düzeninin devam etmesi ve kişilerin sübjektif haklarının korunması amacını güden faaliyetidir. Bu faaliyet, devlet için hem bir yetki hem de yükümlülüktür. Yargı yetkisi, Türk Milleti adına bağımsız mahkemelerce kullanılmaktadır. Yargı (yargılama faaliyeti), biri organik ve şekli, diğeri maddi anlamda olmak üzere, iki açıdan tanımlanmaktadır. Organik ve şekli anlamda yargı, mahkemelerin yaptıkları tüm iş ve işlemleri kapsamaktadır. Maddi anlamda yargı ise, objektif hukukun, bağımsız hakimler (mahkemeler) tarafından belli bir olaya uygulanmasıdır.
Cevabın yayımlanmış cevapla uyuştu mu?
Vergi ödevlisi ile vergi idaresi arasında çıkan anlaşmazlıkların (idari aşamada) çözümlenmesi, önemli yararları olan bir yoldur. Ancak bütün çabalara karşın bu yolun yeterli olmadığı durumlarda, uyuşmazlıkların çözümü için yargı organlarına başvurma ihtiyacı duyulmaktadır. Vergi uyuşmazlıkları konusunda başvurulan yargı yoluna vergi yargısı denilmektedir.
Cevabın yayımlanmış cevapla uyuştu mu?
Mali Hukuk, devletin ve diğer kamu idarelerinin bütün mali faaliyetlerini düzenleyen hukuk kurallarını, yani kamu gelirleri ile kamu giderlerini ve bunların denkleştirilmesini incelemektedir. Başka bir deyişle, mali hukuk, devletin ve diğer kamu idarelerinin gelir, gider, borçlanma ve kamu mallarının yönetimine ilişkin hukuk kurallarını içeren bir hukuk dalıdır.
Cevabın yayımlanmış cevapla uyuştu mu?
Vergi hukuku, devletin ve diğer kamu idarelerinin cebre dayanan gelir elde etme faaliyetlerini düzenleyen hukuk kurallarını inceleyen bir hukuk dalıdır.
Cevabın yayımlanmış cevapla uyuştu mu?
Mali yargı, devletin ve diğer kamu idarelerinin gelir, gider, borçlanma, devlet mallarının yönetimi gibi mali hukukun konusuna giren tüm mali işlemlere ilişkin uyuşmazlıkların çözümlenmesini ve bu faaliyeti gerçekleştiren yargı kuruluşlarını içermektedir. vergi yargısı ise, sadece kamu gelirlerinden vergilere ilişkin uyuşmazlıkları konu edinmektedir. Bu itibarla, kamu gelir ve giderlerinin hukuka uygunluk denetimini içeren geniş anlamda mali yargının bir kolu olan vergi yargısı, sadece kamu alacaklarına ilişkin işlem ve eylemlerin denetimi ile görevlidir. Vergi yargısı, mali yargının önemli bir bölümünü oluşturmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Vergi yargılaması hukuku, vergi yargısı organlarının, vergi ödevlisi ile vergi idaresi arasında vergi uygulamaları ile ilgili olarak ortaya çıkan uyuşmazlıkları incelemek ve karara bağlamak suretiyle vergi kanunu hükümlerine uygun bir yargılama tasarrufunda bulunmasına yönelik kurallar bütünüdür. Bu itibarla, vergi yargılaması hukukunun konusunu, vergi ödevlisi ile vergi idaresi arasında vergi kanunlarının uygulanmasından kaynaklanan uyuşmazlıkların çözümlenmesi ve bir yargı kararı ile sonuçlandırılması oluşturmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
SIK SORULAN SORULAR
Bu derste 20 çoktan seçmeli, 3 görselli ve 154 kısa cevaplı soru bulunuyor. Her soru türü en fazla 25 soruluk sayfalara ayrılır.
Çoktan seçmeli ve görselli sorularda bir seçeneği işaretlediğinde doğru cevap gösterilir. Kısa cevaplı sorularda önce cevabını düşün, sonra kaynak cevabı açıp kendini değerlendir. Zorlandığın soruları yeniden çalışabilir, ilerlemeni aynı tarayıcıda sürdürebilirsin.
Hayır. Yılı ve sınav türü doğrulanabilen kayıtlarda bu bilgi soru kartında gösterilir. Arşiv, tüm yılların eksiksiz resmî sınav kitapçığı olarak değerlendirilmemelidir.