Soru 1
Soru arşivi yükleniyor…
Soru arşivi yükleniyor…
Sorular yükleniyor…
Sınav ve konu sorularıyla çalış. Cevabını kontrol et, zorlandığın soruları kaydet ve yeniden çöz.
199 sorunun metninde arama yapabilirsin.
Diğer 3 görselli soruları kendi sayfalarında çözebilirsin.
İlerleme yükleniyor…
Bir seçeneği işaretlediğinde cevap gösterilir. Klavyede Tab ile sorulara, ok tuşlarıyla seçeneklere geçebilirsin.
Soruyu oku ve A–E arasından cevabını seç. Seçiminden sonra doğru cevap gösterilir.
İlerleme yükleniyor…
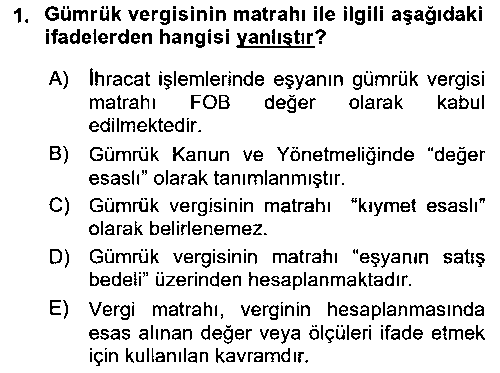 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Sonraki görselli soru ↓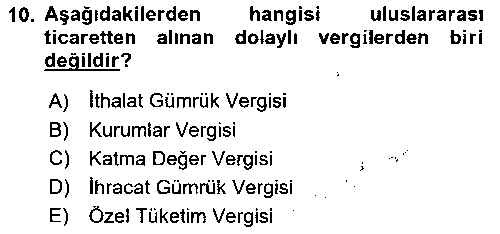 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Sonraki görselli soru ↓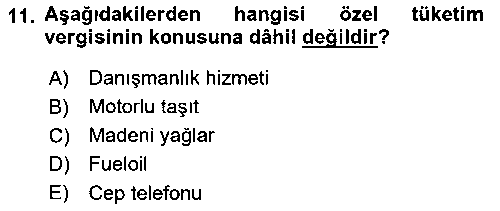 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Kendi cevabını düşün, sonra yayımlanmış cevapla karşılaştır. Değerlendirmeyi sen yaparsın.
İlerleme yükleniyor…
Ticaret, bir mal ve hizmetin ayni veya nakdi bir bedel karşılığında alınıp satılmasıdır. Ülkeler açısından ticaret, iç ticaret ve dış ticaret olarak ikiye ayrılarak incelenebilir. İç ticaret, ülkenin kendi gümrük sınırları içerisindeki yerleşikler arasında yapılan ticarettir. Dış ticaret ise ülkenin yerleşikleri ile gümrük sınırları dışında olanlar arasında yapılan ticarettir.
Cevabın yayımlanmış cevapla uyuştu mu?
Uluslararası ticaretin temelini ülkeler arasında gerçekleştirilen ihracat ve ithalat oluşturur. Dolayısıyla uluslararası ticaret, ithalat ve ihracat işlemleriyle başlamaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Uluslararası ticaret, çok uluslu şirketler aracılığıyla gerçekleştirilmektedir. Çok uluslu şirket, birden fazla ülkede üretim ve hizmet işletmeleri olan şirketlerdir. Bu şirketler aynı anda dünyada birçok ülkede yatırım yapmaktadırlar. Günümüzde finans, otomotiv, enerji, iletişim, lojistik, imalat, inşaat gibi birçok sektörde çok uluslu şirketler vardır.
Cevabın yayımlanmış cevapla uyuştu mu?
Ülkeler arasındaki ticaret engelleri kaldırıldıkça ve uluslararası lojistik hizmetlerinin maliyeti azaldıkça uluslararası ticaret daha da artmaktadır. 1980’li yıllarla başlayan küresel ticaretin serbestleştirilmesi ve teşviki politikaları, uluslararası ticaretin 2000’li yıllarda devasa büyüklüklere ulaşmasına yol açmıştır. Böylelikle küreselleşme süreciyle beraber uluslararası ticaret hacmi sürekli büyümüştür.
Cevabın yayımlanmış cevapla uyuştu mu?
Sanayii devriminin Avrupa’da yaşanmış olması ve Avrupa ülkelerinin diğer ülkelere göre erken sanayileşmesi Avrupa’yı dünya mal ihracatında birinci sıraya çekmiştir.
Cevabın yayımlanmış cevapla uyuştu mu?
Almanya, Fransa, İngiltere ve Hollanda gibi ülkeler Avrupa'nın en büyük ekonomilerdir. Asya’da ise Japonya ve Çin özellikle son yüzyılda büyük atılım yaparak dünya mal piyasalarının önemli aktörleri haline gelmişlerdir.
Cevabın yayımlanmış cevapla uyuştu mu?
ABD’nin üretim için çok fazla ara malı ithal etmesi ve global tüketimde önemli bir paya sahip olmasıyla açıklanabilir.
Cevabın yayımlanmış cevapla uyuştu mu?
Dünya mal ihracatında birinci sırada Çin yer almakta olup 2013 yılı itibariyle dünya ihracatının %11,7’si Çin tarafından gerçekleştirilmektedir. Çin’i ABD ve Almanya izlemektedir. Türkiye ise 32. sırada olup dünya ihracatının sadece %0,8’ini gerçekleştirmektedir.
Cevabın yayımlanmış cevapla uyuştu mu?
Uluslararası ticaretin birden fazla ülkede yapılıyor olması ve bu ticarete konu olan mallardan ve bu ticaretten kazanılan gelirden hangi ülkenin vergi alması gerektiği sorunlarını beraberinde getirmiş ve bu durum da uluslararası ticarette vergilendirme sorununu ortaya çıkarmıştır.
Cevabın yayımlanmış cevapla uyuştu mu?
Devletler vergilendirme yetkilerini kullanırlarken “vatandaşlığı” ve “toprağı” esas aldıkları için hem kendi şirketlerinin dünya genelindeki kazançlarından vergi almakta hem de yabancı şirketlerin kendi toprakları içinde elde ettikleri kazançtan vergi almaktadırlar. Konuya çok uluslu bir şirket açısından bakıldığında, hem ait olduğu ülkeye vergi ödemek zorunda kalmakta hem de yatırım yapıp kazanç elde ettiği ülkede vergi ödemek zorunda kalmaktadır. Nihayetinde çifte vergileme sorunuyla karşılaşılmaktadır. Çifte vergileme sorunu, uluslararası faaliyetten veya kazançtan hangi ülkenin vergi alması gerektiği tartışmasını beraberinde getirmektedir.
Cevabın yayımlanmış cevapla uyuştu mu?
Uluslararası ticarette uygulanan vergiler, ülke geçişlerinde alınan vergiler ve yurt içinde alınan vergilerdir. Ülke geçişlerinde; gümrük vergisi, katma değer vergisi ve özel tüketim vergisi alınır. Bu vergiler dolaylı vergilerdir. Yurt içinde alınan vergiler ise gelir ve kurumlar vergisidir. Gelir vergisi, kişisel gelirden alınan vergilerdir. Kurumlar vergisi ise kurum kazançlarından alınan vergilerdir.
Cevabın yayımlanmış cevapla uyuştu mu?
Uluslararası ticaretin vergilendirilmesinde dolaysız vergilerin uygulanmasına ilişkin iki temel ilke vardır. Bunlar, ikametgâh ilkesi ve kaynak ilkesidir. Uluslararası ticaretin vergilendirilmesinde dolaylı vergilerin uygulanmasına ilişkin ilkeler ise menşe ilkesi ve varış ilkesidir.
Cevabın yayımlanmış cevapla uyuştu mu?
İkametgah ilkesi gerçek kişiler için farklı kurumlar için farklıdır. Gerçek kişiler için ikametgah ilkesi, bir kişinin yerleşik olduğu ülkede vergilendirilmesini ifade eder. Bu ilkeye göre bir kişi, hem kendi ülkesinde hem de başka ülkelerde elde ettiği gelirlerden dolayı kendi ülkesinde vergi ödemektedir. Kurumlar için ikametgah ilkesi mali ikametgah olarak ifade edilmektedir. Mali ikametgahtan kasıt, şirketin kanuni merkezinin veya iş merkezinin olduğu yerdir. Bu ilke gereğince, bir şirketin kanuni merkezi veya iş merkezi hangi ülkedeyse o ülkenin yerleşiği kabul edilmektedir. Böylece hem kendi ülkesinde hem de diğer ülkelerde elde ettiği kazançlardan dolayı kendi ülkesinde vergi ödemektedir.
Cevabın yayımlanmış cevapla uyuştu mu?
Menşe ilkesi, uluslararası ticarete konu olan mal ve hizmetlerin üretildiği ülkede vergilendirilmesini öngörür. İlkenin temelinde, malların üretilip satılmasından doğan katma değerin “üretimin yapıldığı ülkede” doğduğu düşüncesi yatmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Varış ilkesi, uluslararası ticarete konu olan mal ve hizmetlerin satıldığı ülkede değil, alındığı ülkede vergilendirilmesini öngören bir ilkedir. Daha açık bir ifadeyle malların ihraç edildiği ülkede değil ithal edildiği ülkede vergilendirilmesidir. Bu ilke, katma değer vergisi ve özel tüketim vergisi gibi dolaylı vergiler için uygulanmakta olan bir ilkedir.
Cevabın yayımlanmış cevapla uyuştu mu?
Ticari faaliyetler üzerinden alınan vergilerin her birinin kendine has alınma gerekçeleri olmakla birlikte uluslararası ticari faaliyetin vergilendirilme gerekçeleri şu şekilde özetlenebilir: • Hazineye gelir sağlamak, • Yerli üreticileri korumak, • Gelir dağılımında adaletin sağlanması, • İthalatı kısarak cari işlemler dengesini sağlamak.
Cevabın yayımlanmış cevapla uyuştu mu?
Bir ülke ile diğer ülkeler arasında yapılan mal ve hizmet ihracatı ve ithalatı dış ticaret dengesini vermektedir. Dış ticaret dengesi ise cari işlemler dengesinin temel unsurudur. Bir ülkede ithalatın artıp ihracatın azalması cari işlemler hesabının açık vermesine yol açmaktadır. Cari işlemler hesabının açık vermesi ilerde ekonomik dar boğazlara yol açabilmektedir. Bu sebeple, ülkeler ithalatı kısıcı tedbirler almaktadırlar. Bunlardan birisi de ithalatın vergilendirilmesidir. Böylece ithal edilen malların fiyatları yükseltilerek ithalat kısılmış olacaktır.
Cevabın yayımlanmış cevapla uyuştu mu?
Bir devlet uluslararası ticaretten doğan kazançtan vergi alırken global sistem ve yerel sistem biçiminde iki yöntem uygular: • Global sistem, yerli firmaların yabancı memleketlerden elde ettikleri kazançların vergilendirilmesidir. • Yerel sistem, yabancı şirketlerin yurt içinde yaptıkları yatırımlardan elde ettikleri kazançların vergilendirilmesidir.
Cevabın yayımlanmış cevapla uyuştu mu?
Gümrük vergisi en basit tanımıyla bir eşyanın ülke sınırına girişi, çıkışı veya ülkeden geçişi sırasında gümrükten geçen eşyanın miktarı veya değeri üzerinden alınan bir vergidir. Gümrük işlemlerinden “gümrük vergisi” adı altında tek bir vergi alınmamakta başka vergiler ve mali yükümlülükler alınmaktadır. Bütün bu vergi ve mali yükümlülüklerin ortak adına gümrük vergileri denilmektedir. Literatürde gümrük vergileri; ihracat gümrük vergileri, ithalat gümrük vergileri ve transit gümrük vergileri olarak üçe ayrılmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Bir ülkenin kalkınmasında, bir yandan yurt içindeki yatırımların artırılması diğer yandan ise ülkenin ihracat kapasitesinin artırılması büyük önem arz etmektedir. Bu amaçlarla ülkeler vergi sistemlerinde uluslararası ticareti teşvik edici vergi avantajlarına yer vermektedirler. Bunlar ana başlıklar halinde şu şekildedir: Vergi Tatili Uygulamaları Uluslararası Vergi Arbitrajı Serbest Bölgelerden Sağlanan Vergi Avantajları İhracata Yönelik Vergi Teşvikleri
Cevabın yayımlanmış cevapla uyuştu mu?
Uluslararası düzeyde çifte vergileme iki veya daha fazla devletin aynı vergi konusu üzerinden aynı dönemde vergi almalarıdır. Özellikle uluslararası ticaretin yaygınlaşmasıyla beraber uluslararası çifte vergileme sorunu da artmıştır. Devletler egemenlik güçlerinin bir gereği olarak kendi sınırları içerisinde gerçekleştirilen faaliyetlerden ve/veya bu faaliyetlerin kazancından vergi alabilmektedirler. Aynı anda birden fazla ülkede yatırım yapan firmalar, hem ait oldukları ülkede hem de kazancın elde edildiği ülkede vergilendirilmektedir. Böylece çifte vergileme sorunu ortaya çıkmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Gümrük kavramı, uluslararası ticari faaliyetlerin ülkeler arası geçiş işlem süreç ve şekillerini tanımlamada kullanılan referans bir kavramdır. Diğer bir ifadeyle gümrük, dış ticaret işlemlerinin yasallık denetiminin yapıldığı yer, idare ve işlemler olarak tanımlanabilir.
Cevabın yayımlanmış cevapla uyuştu mu?
Uluslararası ticari faaliyetlerin ülke çıkarlarına uygun yürütülmesini sağlamak, uluslararası yükümlülüklerin yerine getirilmesini temin etmek; insan, çevre ve ekonomik çıkarların korunması amacıyla uluslararası ticari faaliyetlerin yasallık denetimin yapılması önemli bir zorunluluktur.
Cevabın yayımlanmış cevapla uyuştu mu?
Devletin vergilendirme yetkisi 1982 Anayasasının 73. maddesinde tanımlanmış olmakla birlikte, uluslararası ticari faaliyetlerin vergilendirilmesine ilişkin vergilendirme yetkisi genişletilerek Anayasanın 167. maddesinde düzenlenmiştir. Cumhurbaşkanlığı’na da düzenleme yapma yetkisi tanımlanan 167. Maddesine göre; “….Dış ticaretin ülke ekonomisinin yararına olmak üzere düzenlenmesi amacıyla ithalat, ihracat ve diğer dış ticaret işlemleri üzerine vergi ve benzeri yükümlülükler dışında ek mali yükümlülükler koymaya ve bunları kaldırmaya kanunla Cumhurbaşkanı’na yetki verilebilir….”
Cevabın yayımlanmış cevapla uyuştu mu?
Literatürdeki tanımlardan hareketle gümrük vergisi, bir eşyanın bir ülkenin gümrük bölgesini tanımlayan sınırlardan; ithalat, ihracat veya transit şeklinde geçişi sırasında miktar veya değer üzerinden alınan vergiler biçiminde tanımlanabilir. Eşyanın gümrük işlemlerine konu edilişi açısından bakıldığında gümrük vergileri “ihracat vergisi”, “ithalat vergisi” ve “transit vergisi” olarak sınıflandırılabilmektedir. Nitekim, 4458 Sayılı Gümrük Kanunu’nun 3. maddesinde gümrük vergileri kavramı “yürürlükteki hükümler uyarınca eşyaya uygulanan ithalat vergileri ile ihracat vergilerinin tümü” biçiminde tanımlanmıştır.
Cevabın yayımlanmış cevapla uyuştu mu?
SIK SORULAN SORULAR
Bu derste 38 çoktan seçmeli, 3 görselli ve 161 kısa cevaplı soru bulunuyor. Her soru türü en fazla 25 soruluk sayfalara ayrılır.
Çoktan seçmeli ve görselli sorularda bir seçeneği işaretlediğinde doğru cevap gösterilir. Kısa cevaplı sorularda önce cevabını düşün, sonra kaynak cevabı açıp kendini değerlendir. Zorlandığın soruları yeniden çalışabilir, ilerlemeni aynı tarayıcıda sürdürebilirsin.
Hayır. Yılı ve sınav türü doğrulanabilen kayıtlarda bu bilgi soru kartında gösterilir. Arşiv, tüm yılların eksiksiz resmî sınav kitapçığı olarak değerlendirilmemelidir.