Soru 1
Soru arşivi yükleniyor…
Soru arşivi yükleniyor…
Sorular yükleniyor…
Sınav ve konu sorularıyla çalış. Cevabını kontrol et, zorlandığın soruları kaydet ve yeniden çöz.
363 sorunun metninde arama yapabilirsin.
Diğer 3 görselli soruları kendi sayfalarında çözebilirsin.
İlerleme yükleniyor…
Bir seçeneği işaretlediğinde cevap gösterilir. Klavyede Tab ile sorulara, ok tuşlarıyla seçeneklere geçebilirsin.
Soruyu oku ve A–E arasından cevabını seç. Seçiminden sonra doğru cevap gösterilir.
İlerleme yükleniyor…
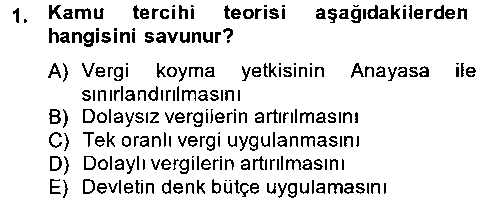 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Sonraki görselli soru ↓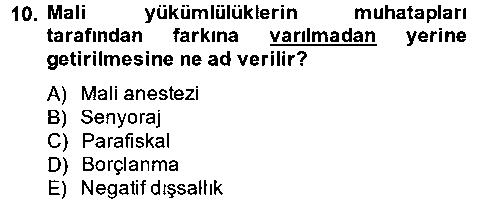 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Sonraki görselli soru ↓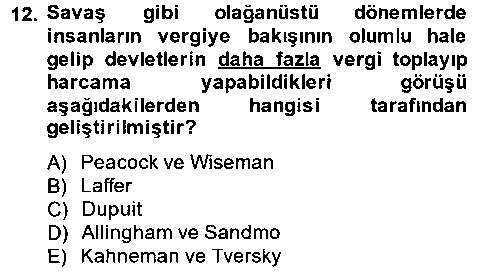 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Kendi cevabını düşün, sonra yayımlanmış cevapla karşılaştır. Değerlendirmeyi sen yaparsın.
İlerleme yükleniyor…
• Vergi kamu otoriteleri tarafından alınır, • Vergi gönüllü değil kanuni bir zorunluluktur, • Vergide özel bir karşılık bulunmamaktadır, • Vergi parasal bir yükümlülüktür.
Cevabın yayımlanmış cevapla uyuştu mu?
Bir verginin en temel amacı kamuya gelir sağlamaktır. Eğer bir ülkede diğer kamu geliri türleri oldukça fazla ise yani devlet çok gelir getiren mülklere sahipse ya da ülkedeki zenginler arasında devlete gönüllü bağış yapmak konusunda bir yarış varsa, ancak o zaman devletin gelir kaynağı olarak vergiye olan ihtiyacı azalır. Yirminci yüzyıla gelene kadar vergilemenin temel amacı devlete gelir sağlamak (mali amaç) olmuştur. Günümüzde ise vergilemenin mali olmayan amaçlar için de kullanıldığı görülmektedir. Örneğin vergi, tütün gibi sağlığa zararlı bir malın tüketimini kısmak suretiyle sosyal politikanın bir aracı olarak kullanılabilir. Yerli endüstriyi korumak için bazı ithal mallardan yüksek oranda vergi alınabilir. Devletin gelir dağılımındaki adaletsizlikleri azaltmak için diğer politikaların yanı sıra vergi politikasını kullanması da mümkündür.
Cevabın yayımlanmış cevapla uyuştu mu?
Verginin bilinen ilk tarihi, Mezopotamya ve Mısır uygarlıklarına dayandırılmaktadır. Milattan önce 3500’lerde Sümer tabletlerinde vergiye ilişkin kayıtlara rastlanmıştır. Bu dönemde, kralın gelir kaynakları papazların, yargıçların ve ordunun ihtiyaçlarını karşılamaya yetmediği için vergilere başvurulmak zorunda kalınmıştır. Böylece başlangıçta, gönüllü bir ödeme (bağış/yardım/hayır/iyilik gibi) olan vergi, devletin artan faaliyetlerine ve gelir ihtiyacına paralel olarak zorunlu bir yükümlülüğe dönüşmüştür.
Cevabın yayımlanmış cevapla uyuştu mu?
Paranın kullanımının yaygın olmadığı dönemlerde vergilerin büyük çoğunluğu ayni olarak, diğer bir söylemle mal ve hizmet şeklinde ödenmiştir. Böylece nüfusun büyük çoğunluğunu oluşturan köylüler, ürünlerinin sabit bir yüzdesini (Mısırda beşte birini, Sümerlerde onda birini) krala vermek zorunda kalmışlardır. Dönemin koşulları nedeniyle ödenen ayni vergiler genellikle mülttezim adı verilen kişiler tarafından toplanmıştır. Mültezimlerin aşırı kâr elde edebilmek için krala borçlandıkları vergi miktarının iki katını toplamaya başladıkları bu yöntem, on dokuzuncu yüzyıla kadar devam etmiştir. Köylüler vergi ödemenin dışında ayrıca devlet işlerinde, piramit ve tapınakların inşasında ve kralın özel arazisinde çalıştırılmışlardır. Böylece köylüler aslında parasal olmayan bir vergi ödemiş, bir anlamda kölelik yapmışlardır. Atina ve Roma döneminde çok daha ileri gidilmiş; arazi ve köle satışları vergilendirilmiş, ithalat vergileri artırılmış ayrıca başarısızlıkla sonuçlanmakla birlikte, sermaye ve mülk gelirlerinin vergilendirilmesi teşebbüsünde bulunulmuştur. Feodal sistemin ortaya çıkması ile birlikte köylülerden soylulara kadar herkesin, toprağa sahip olmanın bir karşılığı olarak, askerî hizmetlerde ya da çalışma yoluyla devlete katkıda bulunması prensibi geliştirilmiştir. Ancak günümüzde verginin parasal olması gerektiği, kişilerin vergi yerine çalışmaya zorlanamayacağı görüşü hakimdir. Feodal dönemde ayni vergilerin ve çalışmanın dışında, ayrıca malların el değiştirmesi üzerinden de vergiler alınmaya başlanmıştır. Vergi ayrıcalıklarından yararlanmak için kral ile müzakereler başlamış ve bazı ülkelerde “her yeni verginin halk tarafından kabul edilebilir olması” ilkesi geliştirilmiştir. Bunun ilk örneği İngiliz Kralı John tarafından 1215 yılında kabul edilen Magna Carta’dır.
Cevabın yayımlanmış cevapla uyuştu mu?
Feodal dönemde ayni vergilerin ve çalışmanın dışında, ayrıca malların el değiştirmesi üzerinden de vergiler alınmaya başlanmıştır. Vergi ayrıcalıklarından yararlanmak için kral ile müzakereler başlamış ve bazı ülkelerde “her yeni verginin halk tarafından kabul edilebilir olması” ilkesi geliştirilmiştir. Bunun ilk örneği İngiliz Kralı John tarafından 1215 yılında kabul edilen Magna Carta’dır. Yani Magna Carta ile birlikte tarihte ilk kez kralın sınırsız olan vergilendirme yetkisi sınırlandırılmıştır.
Cevabın yayımlanmış cevapla uyuştu mu?
Bu konuyla ilgili olarak iki görüş geçerlidir. Birincisi faydayı tek vergi kriteri olarak kabul eden fayda prensibidir. Buna göre herkes kamu hizmetlerinden sağladığı fayda ile orantılı olarak vergi ödemelidir. İkincisi ise faydayı değil, ödeme gücünü ön plana çıkartan ödeme gücü prensibidir. Ödeme gücü prensibine göre ihtiyaç duyulan toplam gelir her mükellefe ödeme gücü ile orantılı olarak dağıtılmalıdır.
Cevabın yayımlanmış cevapla uyuştu mu?
Fayda prensibi herkesin kamu mal ve hizmetlerinden sağladığı fayda ile orantılı olarak vergi ödemesi gerektiği varsayımına dayanır. Buna göre kişiler piyasadan satın aldıkları mal ve hizmetler için bir bedel ödedikleri gibi kamu mal ve hizmetleri için de bir bedel (vergi) ödemelidirler. Herkesin kamu hizmetlerinden sağladığı fayda oranında vergi ödemesine fayda prensibine göre vergileme denir. Fayda prensibine göre; yatay adaleti sağlamak için aynı fayda seviyesine sahip olanların aynı vergiyi ödemeleri gereklidir. Dikey adaleti sağlamak için de kim daha fazla fayda sağlıyorsa onun daha fazla vergi ödemesi gereklidir. Böylece hizmetten faydalanmayanların bir vergi ödemesine gerek kalmayacaktır.
Cevabın yayımlanmış cevapla uyuştu mu?
Fayda prensibi faydanın açıkça tanımlandığı, kamu hizmetinin kullanıcıları tarafından doğrudan finanse edilebildiği durumlarda uygulanabilir. Burada devlet tarafından sunulan mal ya da hizmetler doğası gereği tüketiminde tam bir rekabetin söz konusu olduğu mal ve hizmetler olduğu için, bu mal ve hizmetlerin özel kullanıcılarına, vergi uygulanması mümkündür. Fayda prensibinin uygulamada; • Kişilerin kamu hizmetlerinden aldığı faydanın ölçülebildiği • Adalet ilkesine göre faydalananın bedelini ödemesini gerektirdiği durumlarda kullanılması mümkündür.
Cevabın yayımlanmış cevapla uyuştu mu?
Fayda prensibinin kamu mal ve hizmetlerinin büyük bir çoğunluğunda uygulama alanı sınırlıdır. Birçok kamu hizmetinde, savunma gibi, kişilerin aldıkları faydanın büyüklüğünü ölçmenin zorluğu ve imkânsızlığı nedeniyle vergilemede fayda yaklaşımı tercih edilmemektedir. Savunma gibi kamu harcamalarından herkes bazı faydalar elde etmekle birlikte bu faydayı kişiler arasında bölüştürmek neredeyse imkansızdır. Fayda vergilerine yöneltilen bir diğer eleştiri de kullanımla ilişkilendirilmeleri halinde çarpıklığa yol açmalarıdır. Şöyle ki; matrah olarak kamu hizmetlerinin kullanımının esas alınması hâlinde, örneğin köprü hizmetinin kullanımı engellenebilecek ve böylece kaynak tahsisinde etkinsizliğe neden olunabilecektir. Ayrıca fayda prensibinin en iyi uygulama şeklinde bile sadece kamu hizmetlerinin finansmanı dikkate alındığı için vergilemenin önemli bir fonksiyonu olan yeniden dağıtım fonksiyonu ihmal edilmektedir. Bu sebeplerden ötürü alternatif bir vergileme prensibi olarak ödeme gücü prensibi geliştirilmiştir.
Cevabın yayımlanmış cevapla uyuştu mu?
Feodal toplumların Avrupa’da 1700’lerde sona ermeye başlamasıyla birlikte, vergiler ile kamu hizmetleri arasındaki ilişkinin sadece fayda prensibine dayandırılarak açıklanamayacağının farkına varılmıştır. Yatay adalet aynı ekonomik koşullara sahip kişilerin vergisel açıdan aynı muameleye tabi tutulmalarını ifade eder. Dikey adalet ise farklı ekonomik koşullardaki kişilerin vergisel açıdan farklı muameleye tabi tutulmalarını ifade eder. Dikey adaleti sağlamak için genellikle artan oranlı vergileme uygulanmakta ve böylece vergi borcu gelirdeki artıştan daha hızlı artmaktadır. Bir örnek vermek gerekirse artan oranlı vergilemede 20 lira geliri olan 2 lira (gelirinin %10’u), 30 lira geliri olan 4 lira (gelirinin %13,3’ü) vergi ödeyecektir. Bunun alternatifleri ise azalan oranlı ve düz oranlı vergilemedir. Azalan oranlı vergilemede vergi borcu gelirdeki artıştan daha yavaş artmaktadır. Yukarıdaki örnekte azalan oranlı vergilemeye göre 20 lira geliri olan 2 lira (gelirinin %10’u), 30 lira geliri olan ise 2,5 lira (gelirinin %8,3’ü) vergi ödeyecektir. Düz oranlı vergilemede ise vergi gelirin sabit bir yüzdesi şeklindedir. Yukarıdaki örnekte nispi oranlı vergilemeye göre 20 lira geliri olan 2 lira (gelirinin %10’u), 30 lira geliri olan ise 3 lira (gelirinin %10’u) vergi ödeyecektir. Vergilemede ödeme gücü ilkesi açısından bakıldığında yatay adalet, ideal vergi matrahının araştırılmasını, yani aynı gelire sahip olan iki kişinin aynı vergiyi ödemesini gerekmektedir. Buna karşılık dikey adalet ise ideal vergi yapısının araştırılmasını ifade etmektedir. Bunun da iki ayrı bileşeni vardır. Bunlar vergi matrahının farklı değerlerine uygulanan vergi oranları ve mükelleflere tanınan indirimlerdir (muafiyet, istisna, vb.).
Cevabın yayımlanmış cevapla uyuştu mu?
Ödeme gücünün ölçülmesinde ideal olan, kişinin bugün ve gelecekteki tüketimi, servet birikimi ve boş zaman gibi bütün seçenekleri kuşatan ve dolayısıyla bütün refahını yansıtan bir ölçünün esas alınmasıdır. Ancak bu derece kapsamlı bir vergi konusunun bulunması pratikte imkânsız olduğu için (boş zamanın değerinin ölçülmesi gibi), en iyi ikinci seçenek gelir, tüketim ve servetin vergi konusu olarak kullanılmasıdır.
Cevabın yayımlanmış cevapla uyuştu mu?
Gelir, ödeme gücünün en çok kabul gören göstergesidir. Gelirin vergi konusu olarak seçilmesiyle birlikte ‘yüksek gelir elde edenler, yüksek ödeme gücüne sahiptir ve dolayısıyla yüksek vergi ödemelidir’ anlayışı da gerçekleştirilmeye çalışılır. Diğer yandan ‘ne kadar yüksek vergi ödemelidir’ sorusunun genel kabul gören cevabı, yüksek gelir sahiplerinin gelirlerinin daha büyük bir kısmını vergi olarak ödemeleri, yani verginin artan oranlı olması yönündedir. Değilse zenginler mutlak olarak fazla vergi ödemiş gibi gözükseler bile, gelirlerinin daha küçük bir kısmını vergi olarak ödedikleri sürece vergi azalan oranlı olacaktır. Yirminci yüzyıla kadar geliri artırmak için genellikle dolaylı vergilere (gümrük vergisi, lüks vergisi gibi) ağırlık verilmiştir. Ancak devletin rolünün artmaya başlaması ile birlikte daha çok gelire ihtiyaç duyulmuş ve vergi matrahı da özellikle gelir tercih edilecek şekilde yeniden tasarlanmıştır. Gelir vergisi de beraberinde yüksek bir artan oranlılık getirmiş ve farklı ürünlerden alınan çok sayıda verginin neden olduğu çarpıklığı ortadan kaldırmıştır.
Cevabın yayımlanmış cevapla uyuştu mu?
Harcama (tüketim) kişinin şahsi kullanımı için ekonomiden çektiği değerleri ifade etmektedir. Bu bakımdan kişilerin ekonomiye kazandırdıklarına göre değil (tasarrufları üzerinden değil), ekonomiden aldıklarına göre vergilendirilmelerinin daha adil olacağı düşünülmektedir. Harcama vergisinin üstün tarafı tasarrufların (faiz, kar payı ve sermaye kazancı) vergi dışında tutulacak olmasıdır. Mevcut gelir vergisi sistemlerinde; aynı gelire sahip olan ancak biri tasarruf eden diğeri savurgan olan iki kişiden birincisi çok daha yüksek oranda vergilendirilmektedir. Çünkü tasarruf eden bunun getirisi (faiz) üzerinden vergi ödenmek zorundadır. Tam tersine harcama vergisi modelinde tasarruf edilen gelir, matrahın dışında tutmak suretiyle ödüllendirilmektedir. Avantajlarının yanı sıra harcama vergisinin birtakım sakıncaları söz konusudur. Şöyle ki; her mükellefin kendi tüketiminin ya da toplam gelir ve servetindeki değişmenin kaydını tutması gereklidir. Kaldor mükelleflerin yıllık harcama beyanında bulunmalarını önermektedir. Kişisel harcama kaydının doğru tutulmasının zor olması harcama vergilerinin uygulanmasının önünde bir engel olmuştur. Günümüzde Kaldor’un önerdiği şekilde bir harcama vergisi uygulanmamakla birlikte, harcamalar üzerinden çeşitli vergiler alınmaktadır. Bunlardan en yaygını katma değer vergisi ve özel tüketim vergisidir.
Cevabın yayımlanmış cevapla uyuştu mu?
İdeal vergi konusu olarak gelir ve harcamanın yanında servet de kullanılmaktadır. Her ne kadar servet vergilendirilen gelirden türetildiği için, servetin vergilendirilmesi bir çifte vergileme gibi düşünülse de servet sahibine bir tatmin sağlamaktadır. Bir başka deyişle gelirin tüketilmeden servete dönüştürülmesi servet sahibine ayrı bir fayda (artan güvence, ekonomik güç, potansiyel tüketim gibi) sunmaktadır. Eğer gelir tüketilmezse ve servet bir mirasçıdan diğerine geçerse bu fayda daha belirgin olarak ortaya çıkmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
İdeal vergi konusunun seçimi vergilemenin gerçekleştiği ekonominin yapısına ve bu yapının ortaya çıkardığı vergi çeşitliliğine bağlıdır. Şöyle ki, tarımsal bir toplumda gelirin büyük kısmı çiftçiler tarafından sağlandığı ve tüketildiği için, gelir vergisi yapısının uygulanması oldukça güçtür. Bu durumda Amerikan Kolonilerinde olduğu gibi mal ya da hayvanlar üzerinden alınan bir vergi, vergi kapasitesine ulaşmak için en uygun yol olacaktır. Benzer şekilde gelişmekte olan ülkelerde gelir vergisi ile sermaye kazançlarına ulaşmak oldukça güçtür. Bu gibi durumlarda, tespiti çok daha kolay olan arazi ve bina gibi bir servet üzerinden alınan vergiler çok daha faydalı ve tamamlayıcı olacaktır. Diğer yandan bu güçlükler sadece gelişmekte olan ülkelere özgü olmayıp birçok gelişmiş ülkede tespitindeki güçlükler dolayısıyla bazı sermaye geliri türleri ya matrahtan istisna edilmektedir ya da bazılarına ayrıcalıklı rejimler uygulanmaktadır. Devletin gelire olan ihtiyacı süreklidir. Devletin gelire olan ihtiyacı arttıkça yeni vergi konusu arayışları ortaya çıkmaktadır. Her yeni konudan vergi alınması ters ekonomik etkilere neden olabilmektedir. Bu yüzden bir ya da iki vergi konusundan daha çok vergi almak yerine, birkaç konudan etkin bir miktarda vergi almak daha az ekonomik hasara yol açacaktır. Bu nedenle günümüzde tek vergi uygulaması bulunmamakta gelir, harcama ve servete dayanan çok sayıda vergi alınmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Bu dikey adalet probleminin çözümü için fedakârlık kuramı geliştirilmiştir. J.S. Mill fedakârlık kuramının öncülerindendir. Vergilemede eşit mutlak, eşit orantılı ve eşit marjinal (en az toplam) fedakarlık olmak üzere üç farklı fedakârlık kavramı bulunmaktadır: • Eşit Mutlak Fedakârlık: Vergi oranlarının bütün kişilerin katlandıkları fedakârlık aynı olacak şekilde ayarlanmasını ifade etmektedir. Dolayısıyla bu kural, herkesin eşit vergi ödemesini değil, eşit fedakârlıkta bulunmasını savunmaktadır. Bu durumda örneğin 10.000 lira ve 5.000 lira geliri olan iki farklı kişi karşılaştırıldığında, birinci kişi ikincisinin iki katı gelire sahip olmasına rağmen her ikisinin de aynı gerçek vergi yükünü taşıyacak şekilde vergilendirilmeleri gerekecektir. • Eşit Orantılı Fedakârlık: Toplumdan daha fazla fayda elde ettikleri gerekçesiyle yüksek gelirlilerin, düşük gelirlilere göre daha fazla vergi ödemelerini (fedakârlıkta bulunmaların) ifade etmektedir. Bu durumda yukarıdaki örneğimizde yer alan 10.000 lira ve 5.000 lira gelir elde eden iki kişiden birincisi ikincisinden iki kat daha fazla gelire sahip olduğu için, iki kat fazla vergi ödemesi (fedakârlığa katlanması) gerekecektir. • Eşit Marjinal Fedakârlık: Eşit marjinal fedakârlık; toplumun katlandığı toplam fedakârlığın mümkün olduğunca minimum olmasını ifade etmektedir. Bunun için son birim vergi ödemesinden doğan fayda kaybının bütün mükellefler için aynı olması gerekmektedir. Aksi takdirde vergi yükünün yansıtılması nedeniyle bazılarının fedakârlığı daha fazla artacağı için, azalan toplam fedakârlık söz konusu olacaktır. Eşit fedakârlık kuramı temelde; i) gelir arttıkça artan her birim gelirden sağlanan marjinal faydanın azaldığı (azalan marjinal fayda kanunu) ve ii) ii) bütün kişilerin gelirlerinden aynı tatmini sağladığı varsayımlarına dayanmaktadır. Buna karşılık modern refah teorisi farklı kişilerin fayda ya da zararlarının kıyaslanması olasılığını reddetmekte ve ayrıca gelirden hoşlanma derecelerinin eşit olduğu varsayımını gerçekçi bulmamaktadır. Bu teoriye göre ayrıca aynı gelire ve koşullara sahip iki kişinin aynı toplam ya da marjinal faydaya sahip olduklarını varsaymak imkânsızdır. Çünkü bir kişi için vergi ödenmesinden kaynaklanan fayda ya da zarar ölçülemeyeceği gibi kişiler arasında tam bir kıyaslama yapmak da mümkün değildir. Dolayısıyla modern refah teorisine göre fayda ya da zarar üzerine bir vergi yapısı inşa etmek uygun değildir. Modern refah teorisine göre bir kişinin yaşamını sürdürecek derecede gelire ulaşana kadar (asgari yaşam standardı) ödeme gücünden söz etmek mümkün değildir. Bu yaklaşımın kabul görmesi hâlinde vergi ödeme gücü gelirin asgari miktarı aşan kısmına göre ölçülecektir. Böyle bir durumda gelire göre arttan oranlı bir vergi yapısı gereklidir. Çünkü düşük gelirli kişiler gelirlerinin tamamını ya da önemli kısmını asgari bir yaşam standardı için kullanırken yüksek gelir grupları bu asgari tutarın üzerinde bir gelir düzeyine sahiptir. Bu prensibi kabul eden bazı toplumlarda, belli bir tutarın gelirden düşülmesine izin verilerek artan oranlılığın derecesi artırabilmektedir.
Cevabın yayımlanmış cevapla uyuştu mu?
Adam Smith’den (1776) günümüze iyi bir vergi sisteminde olması gereken temel özellikler tartışılmaktadır. ‘Adalet, ekonomik ve idari etkinlik ve esneklik’ üzerinde hemfikir olunan başlıca vergi sistemi özellikleridir. Bir vergi sisteminin değerlendirilmesinde kriter olarak kullanılan bu amaçların aynı zamanda birbirleri ile uyumlu olması gerekmektedir. Ancak, bir vergi sisteminin temel özelliklerinin kendi aralarında çatışma da olabilir, örneğin adil bir vergi sistemi ekonomik etkinliği sağlamayabilir. Bu gibi durumlarda devletler bir tercih yaparak vergilemenin amaçları arasında denge kurmaya çalışırlar. • Adalet: İyi bir vergi sistemi adil olmalıdır. Vergi sistemi farklı kişilere olabildiğince adil uygulanmalı ve vergi yükü adil bir şekilde dağıtılmalıdır. Bunun için de yansımanın yani verginin en son kimin üzerinde kaldığının bilinmesi gereklidir. Hükûmetler kişilerden ziyade, işletmeleri vergilendirmeyi tercih etseler bile (satış vergisi, KDV ve kurumlar vergisi gibi) ödeme gücü ilkesi açısından asıl önemli olan bu vergilerin yükünü gerçekte kimin taşıdığıdır. İşletmeler verginin yükünü yüksek fiyatlar yoluyla müşterilerine (ileri yansıma) ya da düşük ücret şeklinde çalışanlarına (geri yansıma) yansıtabilecekleri gibi verginin yükünü bizzat da katlanabilirler. Her ne kadar bir verginin etkisini (vergi yükümlülüğünün yerine getirilmesini) devlet belirlese de kitabımızın dördüncü ünitesinde görüleceği gibi verginin yansıması piyasanın bu vergiye nasıl tepki verdiğine bağlıdır. • Ekonomik Etkinlik: İyi bir vergi sistemi ekonomik etkinliği sağlamalıdır. Bunun için bir ülkede uygulanan vergiler ekonomik kararları en az engelleyecek şekilde seçilmelidir. Bunun için vergi sisteminin; kaynakların etkin dağılımını sağlayacak, maliye politikasının büyüme ve istikrar amaçlarına ulaşmasını kolaylaştıracak ve mükelleflerin tercihlerini çarpıtıcı etkisi minimum olacak şekilde tasarlanması gereklidir. • İdari Etkinlik: İyi bir vergi sisteminde vergilemenin idari ve uyum maliyetleri minimum düzeyde olmalıdır. İyi bir vergi sistemi keyfi değil, etkin bir vergi idaresine imkân tanımalı, mükelleflerin sistemi anlayabileceği ve değerlendirebileceği bir niteliğe sahip olmalıdır. • Esneklik: İyi bir vergi sistemi esnek olmalıdır. Vergiler ekonomik gelişme ve makroekonomik istikrarı sağlamak için yeterince esnek olmalıdır. Vergi sistemi ekonomik koşullardaki değişmelere hızlı karşılık vermelidir. Ekonomik koşullar değiştikçe vergiler ve vergi oranları ayarlanmalıdır.
Cevabın yayımlanmış cevapla uyuştu mu?
Vergi teorisinin özünü oluşturan iki temel konu vardır. Bunlardan birincisi sosyal refahın artırılması için vergilerin nasıl tasarlanması gerektiği, yani vergilemede adaletin ve etkinliğin sağlanması ile ilgilidir. İkincisi de devletin uyguladığı çeşitli vergilerin ekonomik etkileri ile ilgilidir.
Cevabın yayımlanmış cevapla uyuştu mu?
Diğer mal ve hizmetlerde olduğu gibi kamunun mal ve hizmet üretiminin de finanse edilmesi zorunludur. Bunun çeşitli yolları vardır. Bunlardan biri daha fazla para basmak suretiyle para biriminin değerini düşürmektir. Ancak kamu harcamaları bu şekilde finanse edilirse para arzı artacak ve neticesinde fiyatlar seviyesi yükselecektir. Devletin kamusal mal ve hizmetleri finanse etmek için, çok daha kolay bir yol olan para basmayı tercih etmemesinin temel nedeni bunun enflasyona yol açacak olmasıdır. Devlet için bir diğer alternatif sunduğu mal ve hizmetlere bir bedel uygulamaktır. Burada devlet bir ticari işletme gibi hareket eder. Ancak bu yol da oldukça güçtür, hatta savunma gibi kamu hizmetlerinde kişileri kullanımlarına göre bir yükümlülüğe tabi tutmak imkânsızdır. Devletin finansman ihtiyacını karşılamasının bir diğer yolu da borçlanmadır. Devlet kendi vatandaşlarından ya da dışarıdan borç alabilir, ancak kişilerin devlete borç vermeye hazır olacakları miktar oldukça sınırlıdır. Ayrıca borç, bazı dönemler itibarıyla faiziyle birlikte geri ödenmek zorundadır. Bu finansman yöntemleri hakkında kitabımızın ikinci ünitesinde ayrıntılı bilgi verilecektir. Bütün bunlara alternatif bir diğer finansman yöntemi ise vergilemedir. Devletler genellikle gelir ihtiyaçlarını karşılamak için yukarıda saydığımız yöntemlerin hepsini kullanmakla birlikte, vergi kamu gelirleri içinde devletin en önemli gelir kaynağı olarak kabul edilmektedir. Dolayısıyla vergi hayatın her alanında karşımıza çıkan ve Benjamin Franklin’in (1789) ifadesiyle “vergi ölüm ile birlikte kesin olan iki şeyden biridir”.
Cevabın yayımlanmış cevapla uyuştu mu?
Vergi, gönüllü değil zorunlu bir ödemedir. Buradan çıkacak sonuç, kişilerin belirlenen standartlara göre ödeme yeteneğine sahip olmaları hâlinde vergiyi ödemekten başka bir seçeneklerinin bulunmamasıdır. Aksi takdirde hiç kimse vergiyi gönüllü olarak ödemeyeceği için, kişiler bir anlamda buna zorlanmışlardır. Bununla birlikte bu zorlama, bir grubun kaynaklarının diğer gruba aktarılmasına yol açarsa işte o zaman vergi, devlet eliyle yasal bir kılıfa bürünen bir tür adaletsizliğe dönüşecektir. Bu yüzden bir ülkede uygulanan vergi politikasının tüm toplumu temsil etmesi ve kaynakların adil bir şekilde transfer edilmesi gerekmektedir.
Cevabın yayımlanmış cevapla uyuştu mu?
Taussing’in ifadesiyle verginin en önemli özelliklerinden biri de devletin diğer yükümlülüklerinden farklı olarak, mükellef ve kamu otoriteleri arasında doğrudan bir karşılığa dayanmamasıdır. Bu anlamda vergi kişilerin karşılığında özel bir fayda sağlamadığı gelir, servet ya da harcama unsurları üzerinden alınan faydasından kimsenin dışlanamadığı ve tüketiminde rekabetin olmadığı kamusal mal ve hizmetlerin doğrudan bir bedelidir.
Cevabın yayımlanmış cevapla uyuştu mu?
Bir vergi tanımında mutlaka bulunması geren temel unsurları şu şekilde özetlemek mümkündür: • Vergi kamu otoriteleri tarafından alınır, • Vergi gönüllü değil kanuni bir zorunluluktur, • Vergide özel bir karşılık bulunmamaktadır, • Vergi parasal bir yükümlülüktür.
Cevabın yayımlanmış cevapla uyuştu mu?
Bir verginin en temel amacı kamuya gelir sağlamaktır. Eğer bir ülkede diğer kamu geliri türleri oldukça fazla ise yani devlet çok gelir getiren mülklere sahipse ya da ülkedeki zenginler arasında devlete gönüllü bağış yapmak konusunda bir yarış varsa, ancak o zaman devletin gelir kaynağı olarak vergiye olan ihtiyacı azalır.Yirminci yüzyıla gelene kadar vergilemenin temel amacı devlete gelir sağlamak (mali amaç) olmuştur. Günümüzde ise vergilemenin mali olmayan amaçlar için de kullanıldığı görülmektedir. Örneğin vergi, tütün gibi sağlığa zararlı bir malın tüketimini kısmak suretiyle sosyal politikanın bir aracı olarak kullanılabilir. Yerli endüstriyi korumak için bazı ithal mallardan yüksek oranda vergi alınabilir. Devletin gelir dağılımındaki adaletsizlikleri azaltmak için diğer politikaların yanı sıra vergi politikasını kullanması da mümkündür.
Cevabın yayımlanmış cevapla uyuştu mu?
Verginin bilinen ilk tarihi, Mezopotamya ve Mısır uygarlıklarına dayandırılmaktadır. Milattan önce 3500’lerde Sümer tabletlerinde vergiye ilişkin kayıtlara rastlanmıştır. Bu dönemde, kralın gelir kaynakları papazların, yargıçların ve ordunun ihtiyaçlarını karşılamaya yetmediği için vergilere başvurulmak zorunda kalınmıştır. Böylece başlangıçta, gönüllü bir ödeme (bağış/yardım/hayır/iyilik gibi) olan vergi, devletin artan faaliyetlerine ve gelir ihtiyacına paralel olarak zorunlu bir yükümlülüğe dönüşmüştür. Paranın kullanımının yaygın olmadığı dönemlerde vergilerin büyük çoğunluğu ayni olarak, diğer bir söylemle mal ve hizmet şeklinde ödenmiştir. Böylece nüfusun büyük çoğunluğunu oluşturan köylüler, ürünlerinin sabit bir yüzdesini (Mısırda beşte birini, Sümerlerde onda birini) krala vermek zorunda kalmışlardır. Dönemin koşulları nedeniyle ödenen ayni vergiler genellikle mültezim adı verilen kişiler tarafından toplanmıştır. Mültezimlerin aşırı kâr elde edebilmek için krala borçlandıkları vergi miktarının iki katını toplamaya başladıkları bu yöntem, on dokuzuncu yüzyıla kadar devam etmiştir. Köylüler vergi ödemenin dışında ayrıca devlet işlerinde, piramit ve tapınakların inşasında ve kralın özel arazisinde çalıştırılmışlardır. Böylece köylüler aslında parasal olmayan bir vergi ödemiş, bir anlamda kölelik yapmışlardır. Atina ve Roma döneminde çok daha ileri gidilmiş; arazi ve köle satışları vergilendirilmiş, ithalat vergileri artırılmış ayrıca başarısızlıkla sonuçlanmakla birlikte, sermaye ve mülk gelirlerinin vergilendirilmesi teşebbüsünde bulunulmuştur. Feodal sistemin ortaya çıkması ile birlikte köylülerden soylulara kadar herkesin, toprağa sahip olmanın bir karşılığı olarak, askerî hizmetlerde ya da çalışma yoluyla devlete katkıda bulunması prensibi geliştirilmiştir. Ancak günümüzde verginin parasal olması gerektiği, kişilerin vergi yerine çalışmaya zorlanamayacağı görüşü hakimdir.
Cevabın yayımlanmış cevapla uyuştu mu?
Feodal dönemde ayni vergilerin ve çalışmanın dışında, ayrıca malların el değiştirmesi üzerinden de vergiler alınmaya başlanmıştır. Vergi ayrıcalıklarından yararlanmak için kral ile müzakereler başlamış ve bazı ülkelerde “her yeni verginin halk tarafından kabul edilebilir olması” ilkesi geliştirilmiştir. Bunun ilk örneği İngiliz Kralı John tarafından 1215 yılında kabul edilen Magna Carta’dır.Magna Carta ile birlikte tarihte ilk kez kralın sınırsız olan vergilendirme yetkisi sınırlandırılmıştır.
Cevabın yayımlanmış cevapla uyuştu mu?
SIK SORULAN SORULAR
Bu derste 20 çoktan seçmeli, 3 görselli ve 343 kısa cevaplı soru bulunuyor. Her soru türü en fazla 25 soruluk sayfalara ayrılır.
Çoktan seçmeli ve görselli sorularda bir seçeneği işaretlediğinde doğru cevap gösterilir. Kısa cevaplı sorularda önce cevabını düşün, sonra kaynak cevabı açıp kendini değerlendir. Zorlandığın soruları yeniden çalışabilir, ilerlemeni aynı tarayıcıda sürdürebilirsin.
Hayır. Yılı ve sınav türü doğrulanabilen kayıtlarda bu bilgi soru kartında gösterilir. Arşiv, tüm yılların eksiksiz resmî sınav kitapçığı olarak değerlendirilmemelidir.