Soru 1
Soru arşivi yükleniyor…
Soru arşivi yükleniyor…
Sorular yükleniyor…
Sınav ve konu sorularıyla çalış. Cevabını kontrol et, zorlandığın soruları kaydet ve yeniden çöz.
293 sorunun metninde arama yapabilirsin.
Diğer 3 görselli soruları kendi sayfalarında çözebilirsin.
İlerleme yükleniyor…
Bir seçeneği işaretlediğinde cevap gösterilir. Klavyede Tab ile sorulara, ok tuşlarıyla seçeneklere geçebilirsin.
Soruyu oku ve A–E arasından cevabını seç. Seçiminden sonra doğru cevap gösterilir.
İlerleme yükleniyor…
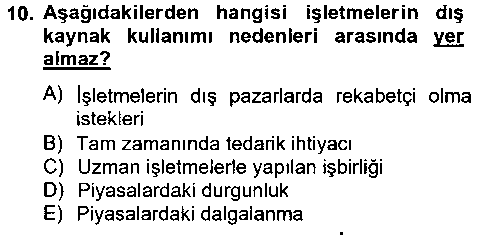 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Sonraki görselli soru ↓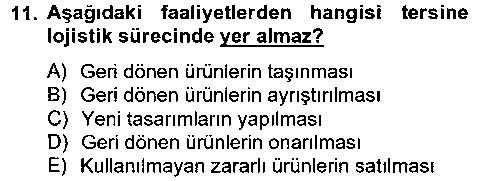 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Sonraki görselli soru ↓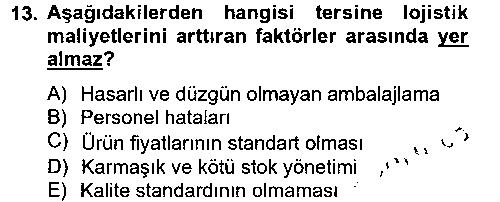 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Kendi cevabını düşün, sonra yayımlanmış cevapla karşılaştır. Değerlendirmeyi sen yaparsın.
İlerleme yükleniyor…
Planlama bir süreci, plan ise planlama sürecinin sonucunu ifade etmektedir.
Cevabın yayımlanmış cevapla uyuştu mu?
İşletme bütçeleri, işletmenin tümü için hazırlanabileceği gibi, herhangi bir bölüm için de düzenlenebilir. İşletmedeki tüm bölümleri kapsayan bütçeye genel işletme bütçesi adı verilir. Genel işletme bütçesi, işletmenin bütün bölümlerinin bütçe dönemindeki hedeflerini ortaya koyan ve sonuçta ulaşılması beklenen kârı, nakit akışlarını ve finansal durumu gösteren bütçedir.
Cevabın yayımlanmış cevapla uyuştu mu?
Tahminler öncelikle planlama sürecinde girdi olarak kullanılmakta, bütçeleme faaliyetinin sürekliliği içinde de gerekli düzeltmelerin yapılması için tahminler kullanılmaktadır. Bir başka ifadeyle, tahminin bir karar verme aracı olduğu söylenebilir. Kaynakların işletme amaçları için etkin bir şekilde nasıl kullanılacağının belirlenmesi, iyi bir tahmin süreci ile başlar.
Cevabın yayımlanmış cevapla uyuştu mu?
İşletmede ana bütçe, işletmenin stratejisini ve uzun dönemli amaçlarını uygulama aşamasına dönüştüren bir planın finansal ifadesidir.
Cevabın yayımlanmış cevapla uyuştu mu?
Planlar ve bütçeler işletmenin izlemini (stratejisini) uygulamak için hazırlanırlar.
Cevabın yayımlanmış cevapla uyuştu mu?
İşletmenin planlama sürecinin başlangıç noktası, stratejilerin oluşturulmasıdır.
Cevabın yayımlanmış cevapla uyuştu mu?
Planlama süreci ise, oluşturulan bu sürecin uygulamaya geçirilmesi için uzun (uzun dönemli plan) ve kısa (kısa dönemli plan) dönemde yapılması gereken hareket tarzlarını belirlemekten ibarettir. Sonraki aşama ise yapılan değerleme ve düzeltmelerden sonra stratejinin uygulanması ve bu uygulama sonuçlarının kontrolü ve sonuçların değerlemesidir.
Cevabın yayımlanmış cevapla uyuştu mu?
Geliştirilen stratejiler, plan ve bütçeler aracılığı ile belirli bir biçimde ifade edilmektedir. Amaç sadece stratejilerin plan ve bütçeler aracılığı ile ifadesi değil, strateji ile uygulama arasında olası bir boşluğu tespit etmek ve gidermektir.
Cevabın yayımlanmış cevapla uyuştu mu?
Kârın belirlenmesinde etken olan iki unsurdan biri fiyat diğeri ise maliyettir. Rekabetçi bir piyasada fiyatın piyasadaki arz ve talep dengesine göre oluşması nedeniyle işletmenin fiyatı belirleme gücü bulunmamaktadır. Bu durumda işletmelerin piyasa fiyatını esas almaları gerekmektedir. Kâr etmek için fiyatları artırmak, işletmenin satışları azaltabilecek ve pazar payında daralmaya neden olabilecektir. İşletmenin fiyatları yönetebilmesi mümkün olmadığına göre, kârın belirlenmesinde ikinci etken olan maliyeti yönetmesi gerekmektedir.
Cevabın yayımlanmış cevapla uyuştu mu?
Lojistik faaliyetlerdeki gelişimi izleyen yıllarda lojistik maliyet baskısının önemli ölçüde artması, tüm lojistik süreçlerde maliyet düşürmeye yönelik eylem yeteneklerinin kullanılmasını zorunlu kılmaktadır. İşletmelerin küresel rekabet ortamında pazar paylarını, kârlarını artırmak ve korumak için düşük maliyetli girdi tedariki ile üretimi gerçekleştirerek düşük fiyattan ve kısa ürede pazara sunmasının gerekli olması nedeniyle lojistik maliyeti yönetiminden yararlanılmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Lojistik maliyet muhasebesi ve lojistik maliyet yönetimi yardımıyla, planlama ve kontrol aşamasında yöneticilerin ihtiyaç duyduğu maliyet, veri ve iş süreçleri hakkında geleneksel maliyet muhasebesinin sağlayamadığı detaylı bilgiler sağlanmakta, işletmelerin değişen çevresel koşullarda maliyet ve kârlılık yönünden rekabet üstünlüğünü artırmak ve korumak olanaklı olmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Lojistik maliyet muhasebesinin temel amacını, lojistik faaliyetlerin maliyetlerini mevcut muhasebe sistemi içinde hesaplamaya olanak tanımak ve bu maliyetlerin planlanması ve bütçelenmesine ilişkin süreçlere girdi sağlamak olarak sıralayabiliriz.
Cevabın yayımlanmış cevapla uyuştu mu?
Planlama süreci sonunda ortaya çıkan planlar çeşitli ölçütlere göre farklı şekillerde sınıflandırılabilirler. Temel alınan ölçütlerin başlıcaları; planda kapsanan zaman, tek kullanımlı olup olmaması, planın tüm işletmeyi veya bölümleri ya da birimleri kapsaması ve hangi yönetim kademesine ait olduğudur.
Cevabın yayımlanmış cevapla uyuştu mu?
Planlama faaliyetleri, birbirini izleyen aşamalardan oluşan bir süreç olarak ele alınabilir. Doğal olarak, yapılacak işleri ifade eden farklı şekillerde gruplandırılabilir. Burada, planlama süreci basit olarak dört aşamada sıralanabilir ve aşağıdaki şekilde açıklanabilir: 1. Amaçların belirlenmesi, 2. Temel varsayımların (dayanak noktalarının) belirlenmesi, 3. Seçeneklerin belirlenmesi ve karşılaştırılması, 4. En uygun seçeneğin seçimi ve planın yapılması.
Cevabın yayımlanmış cevapla uyuştu mu?
Lojistik maliyet bütçeleri, konusu açısından gider bütçesi, sorunları ele alış biçimi açısından dönem bütçesi, amaçları açısından faaliyet bütçesi ve kapsamı açısından bölüm veya işlevsel bütçe (kısmi bütçe) olarak nitelendirilebilir. Teknik yapı açısından ise; statik, karşılaştırmalı statik veya esnek bütçe şeklinde hazırlanabilir.
Cevabın yayımlanmış cevapla uyuştu mu?
Bütçenin hazırlanması, ilgili tüm birimlerin katılımıyla gerçekleştirilecek kapsamlı ve sistematik bir çalışmayı gerektirir. Bu çalışma sonucunda başarıyla uygulanabilecek bir bütçenin ortaya çıkması için temel ön koşul, bütçelemenin belli ilkelere uygun biçimde yürütülmüş olmasıdır.
Cevabın yayımlanmış cevapla uyuştu mu?
İşletmede bütçenin sadece bir muhasebe raporu değil, aynı zamanda ve öncelikle bir yönetim aracı olduğu görüşü benimsenmiş olmalıdır. Yöneticiler tarafından yararına inanılıp desteklenmeyen bir bütçenin başarı şansı yoktur.
Cevabın yayımlanmış cevapla uyuştu mu?
Hesap planındaki sınıflandırmalar başka esaslara göre yapılmışsa ya da aynı adı taşıyan kalemler hesap planı ile bütçede birbirinden farklı içeriklere sahip olacak şekilde tanımlanmışsa, bütçe-fiili karşılaştırmalarının zorlaşacağı, hatta olanaksızlaşacağı açıktır.
Cevabın yayımlanmış cevapla uyuştu mu?
Bütçe rakamlarının belirlenmesinde, bütçenin uygulanmasından sorumlu olacak yöneticilere söz hakkı tanınmalı ve bütçe hedeflerini onaylamaları sağlanmalıdır. Yöneticilerin onaylarından geçmiş bir bütçeyi uygulamak konusunda daha titiz davrandıkları, kendilerine danışılmadan hazırlanan bir bütçeye ise tepki gösterdikleri ya da kayıtsız kaldıkları sıklıkla gözlenmiştir.
Cevabın yayımlanmış cevapla uyuştu mu?
Bütçedeki rakamlar, ulaşılması çok zor olup personeli yıldırmayacak veya tersine çok kolay olup personeli tembelliğe sevk etmeyecek verimlilik düzeylerini esas almalıdır.
Cevabın yayımlanmış cevapla uyuştu mu?
Bütçe gelecekteki bir dönem için hazırlanmaktadır. Bütçe dönemi adı verilen bu dönem, bir yıl veya bir süreden başlayıp on, on beş yıla kadar uzanabilir. Yıllık bütçe genellikle üçer aylık dönemler halinde bölümlenir. Bu üç aylık dönem ise aylar itibariyle ayrıntılı şekilde bütçede gösterilir. Lojistik maliyet bütçeleri de işletmelerin diğer gider ve maliyet bütçeleri için öngörülen süreler ile benzer şekilde hazırlanır. Bu süre yıllık, üçer aylık dönemler itibariyle olabilir.
Cevabın yayımlanmış cevapla uyuştu mu?
Dönem uzunluğu bir yılı aşan bütçeler, makine ve tesislerin yenilenmesi, kapasitenin artırılması, yeni mamüllerin üretimine başlanması vb. durumlarda söz konusu olur. Bu tür bütçeler sermaye bütçeleri adıyla anılır.
Cevabın yayımlanmış cevapla uyuştu mu?
Bütçe uygulamasından beklenen yararın sağlanabilmesi, her şeyden önce bütçelemenin ciddi bir biçimde yönetilmesini gerektirir. Bunun için de, işletmenin örgüt yapısı içinde bütçelemeyle ilgili birimlerin oluşturulmasına ve bütçeleme çalışmalarının belirli bir takvim çerçevesinde planlanıp yürütülmesine ihtiyaç vardır.
Cevabın yayımlanmış cevapla uyuştu mu?
İşletmelerde bütçeleme faaliyeti pazarlama bütçesi ile başlamaktadır. Pazarlama bütçesinde iki temel bütçe başlığı bulunmaktadır. Bunlardan ilki satış bütçesi, ikincisi ise, pazarlama satış ve dağıtım giderleri bütçesidir. Ayrıca her iki bütçeye bağlı olarak nakit hareketleri de tahmin edilecektir.
Cevabın yayımlanmış cevapla uyuştu mu?
Pazarlama satış ve dağıtım faaliyetleri, genel anlamda işletmenin mamul ve hizmetlerinin pazarlanması, satış ve dağıtımı ile ilgili faaliyetler olup, bu faaliyetlerin giderleri de pazarlama, satış ve dağıtım giderleri olarak tanımlanmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
SIK SORULAN SORULAR
Bu derste 5 çoktan seçmeli, 3 görselli ve 288 kısa cevaplı soru bulunuyor. Her soru türü en fazla 25 soruluk sayfalara ayrılır.
Çoktan seçmeli ve görselli sorularda bir seçeneği işaretlediğinde doğru cevap gösterilir. Kısa cevaplı sorularda önce cevabını düşün, sonra kaynak cevabı açıp kendini değerlendir. Zorlandığın soruları yeniden çalışabilir, ilerlemeni aynı tarayıcıda sürdürebilirsin.
Hayır. Yılı ve sınav türü doğrulanabilen kayıtlarda bu bilgi soru kartında gösterilir. Arşiv, tüm yılların eksiksiz resmî sınav kitapçığı olarak değerlendirilmemelidir.