Soru 1
Soru arşivi yükleniyor…
Soru arşivi yükleniyor…
Sorular yükleniyor…
Sınav ve konu sorularıyla çalış. Cevabını kontrol et, zorlandığın soruları kaydet ve yeniden çöz.
322 sorunun metninde arama yapabilirsin.
Diğer 3 görselli soruları kendi sayfalarında çözebilirsin.
İlerleme yükleniyor…
Bir seçeneği işaretlediğinde cevap gösterilir. Klavyede Tab ile sorulara, ok tuşlarıyla seçeneklere geçebilirsin.
Soruyu oku ve A–E arasından cevabını seç. Seçiminden sonra doğru cevap gösterilir.
İlerleme yükleniyor…
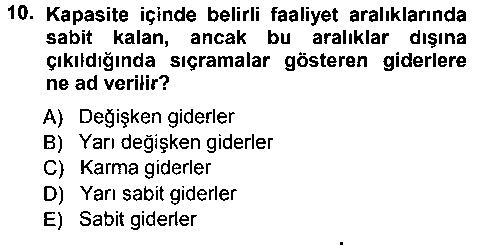 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Sonraki görselli soru ↓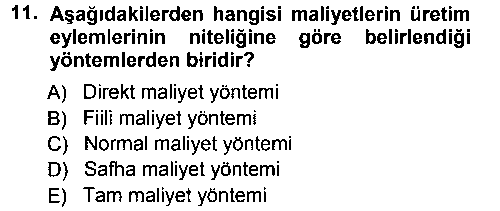 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Sonraki görselli soru ↓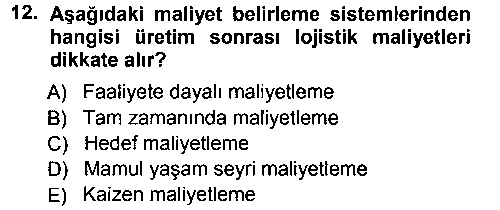 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Kendi cevabını düşün, sonra yayımlanmış cevapla karşılaştır. Değerlendirmeyi sen yaparsın.
İlerleme yükleniyor…
Maliyet sisteminin oluşturulmasında esas alınan temel etken işletmenin üretim tarzıdır. İşletmeler, maliyetlerini hesaplarken, üretim tarzı esasında ya safha maliyeti ya da sipariş maliyeti yöntemlerinden birini seçmek durumundadır. Bazı durumlarda safha ve sipariş maliyeti yöntemlerinin bir arada kullanıldığı; karma maliyet yönteminin de kullanılması söz konusudur. Yöntemin seçiminden sonra işletmenin, maliyetleri fiili (gerçekleşmiş), tahmini veya standart tutarlardan hangisine göre hesaplayacağına karar vermesi gerekir. Son olarak, katlanılan maliyetlerin tamamının mı, yoksa bir kısmının mı maliyet hesaplamasında göz önünde bulundurulacağı kararının alınması gerekir. İşletmeler bu seçimlerini yaparken öncelikle üretim tarzlarını, daha sonra ihtiyaç duydukları maliyet bilgisini göz önünde bulundururlar.
Cevabın yayımlanmış cevapla uyuştu mu?
Maliyet hesaplama sisteminden beklenen yararın sağlanabilmesi için işletmeye uygun maliyet hesaplama sisteminin oluşturulması gerekmektedir. İşletmeler maliyet hesaplama sistemlerini oluştururken şu etkenleri göz önünde bulundurmalıdırlar: • Üretim tarzı ve üretilen ürünün cinsi • Üretim teknolojisi • Örgüt yapısı • İşletmenin büyüklüğü • Rekabet ortamı • Yasa ve diğer düzenlemeler • İhtiyaç duyulan maliyet bilgisinin niteliği
Cevabın yayımlanmış cevapla uyuştu mu?
İşletmeler yukarıda belirtilen etkenleri göz önünde bulundurarak ihtiyaç duydukları maliyet bilgisini üretebilirler. Bu bilgiler; çıktı ve üretim maliyet raporlarının oluşturulmasında, bütçelerin hazırlanmasında, nakit analizlerinin yapılmasında ve stratejik kararların alınmasında kullanılır.
Cevabın yayımlanmış cevapla uyuştu mu?
Geleneksel maliyet sisteminde maliyetler önce yardımcı-hizmet üretim gider yerleri ile esas üretim gider yerleri olmak üzere iki gider (maliyet) merkezinde toplanır. Yardımcı – hizmet üretim gider yerlerinde biriken maliyetler tek dağıtım anahtarı kullanılarak ilişkili esas üretim gider yerlerine aktarılır. Esas üretim gider yerlerinde gerçekleşen dolaysız ve dolaylı maliyetler ile dağıtım yolu ile gelen maliyetler yine dağıtım anahtarları yardımıyla üretilen mamul ve hizmetlere dağıtılarak üretim maliyetleri belirlenmektedir.
Cevabın yayımlanmış cevapla uyuştu mu?
Maliyet merkezleri, maliyet ve sorumluluk merkezleri şeklinde de ifade edilen gider yerleri, giderlerin ayrı olarak izlenmesi gereken örgüt ya da hesap birimleri olarak açıklanmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Üretim Gider Yerleri: • Esas Üretim Gider Yerleri • Yardımcı Üretim Gider Yerleri • Hizmet Gider Yerleri, • Üretim Yerleri Yönetimi Gider Yerleri Dönem Gider Yerleri: • Araştırma ve Geliştirme Gider Yerleri • Pazarlama Satış Dağıtım Gider Yerleri • Genel Yönetim Gider Yerleri
Cevabın yayımlanmış cevapla uyuştu mu?
Maliyetlerin gider yerleri itibari ile izlenmesi, maliyet sapmalarının gider yerleri açısından izlenebilmesine olanak tanır. Ayrıca hangi gider yerinde ne çeşit veya tutarda maliyete katlanıldığını tespit etmeye yarar. Giderlerin gider yerleri itibari ile izlenmesinin bir başka yararı da gider yeri yönetici ve çalışanlarının başarımının (performansının) ölçülmesine olanak sağlamasıdır.
Cevabın yayımlanmış cevapla uyuştu mu?
İşletmelerin tek tip ürünü bir veya iki aşamadan geçirerek üretmesi, dönem başı ve dönem sonunda elinde hammadde, yarı mamul ve mamul stoku bulunmaması durumunda üretilen mamul ve/veya sunulan hizmet maliyetinin hesaplanması çok kolay olurdu. Ancak gerçek iş hayatında böyle bir durumun söz konusu olması olasılığı çok düşüktür. Kimi işletmeler tek tip ürünü bir veya birkaç aşamadan geçirerek mamul üretimini gerçekleştirirken, kimi işletmeler müşteri talep ve tercihine yönelik birden çok çeşitte mamulü farklı üretim süreçlerinden geçirerek üretmektedir. Ayrıca hemen her işletmede dönem başı ve dönem sonu hammadde ve malzeme, yarı mamul ve mamul stoku bulunmaktadır. Bununla birlikte her sektör ve işletmeye göre değişmek üzere üretim sürecinde fire ortaya çıkabilmektedir. Üretim sürecindeki bu farklılıklar, birden çok maliyet yönteminin geliştirilmesine neden olmuştur. İşletmeler kendi üretim süreçlerine ve ihtiyaç duydukları maliyet bilgisine uygun maliyet yöntemlerini bir araya getirerek maliyet hesaplama sistemlerini oluşturmaktadırlar.
Cevabın yayımlanmış cevapla uyuştu mu?
• Maliyetlerin tümünün temel alınıp alınmamasına göre • Kullanılan maliyetlerin fiili (gerçekleşmiş) olup olmamasına göre • Üretim eylemlerinin niteliğine göre
Cevabın yayımlanmış cevapla uyuştu mu?
• Tam Maliyet Yöntemi • Normal Maliyet Yöntemi • Kısmi Maliyet Yöntemi
Cevabın yayımlanmış cevapla uyuştu mu?
• Değişken Maliyet Yöntemi • Direkt (Asal) Maliyet Yöntemi • İleri Değişken Maliyetleme Yöntemi
Cevabın yayımlanmış cevapla uyuştu mu?
• Fiili (Gerçekleşmiş) Maliyet Yöntemi • Tahmini Maliyet Yöntemi • Standart Maliyet Yöntemi
Cevabın yayımlanmış cevapla uyuştu mu?
• Sipariş (Parti) Maliyeti Yöntemi • Safha (Evre) Maliyeti Yöntemi • Karma Maliyet Yöntemi
Cevabın yayımlanmış cevapla uyuştu mu?
Maliyet sisteminin oluşturulmasındaki ilk aşama maliyet hesaplamalarının safha (evre) maliyet yöntemine göre mi yoksa sipariş maliyet yöntemine göre mi yapılacağına karar vermektir. İşletmeler, maliyet hesaplama sistemlerini oluştururken üretim sürecine göre safha (evre) maliyeti yöntemi ya da sipariş maliyeti yöntemlerinden birini seçmek zorundadır.
Cevabın yayımlanmış cevapla uyuştu mu?
İşletmenin üretim sürecine uygun olarak, safha (evre)/ sipariş (parti) maliyet yöntemlerinden biri veya bu ikisinin karışımından oluşan bir maliyet hesaplama yöntemi uygulanır.
Cevabın yayımlanmış cevapla uyuştu mu?
Tam maliyet yöntemini üretim işletmelerinin üretim sürecinde karşılaşmış olduğu, sabit veya değişken gider ayrımı gözetilmeksizin içinde bulunulan dönemde katlanılan tüm üretim giderlerini, o dönemde üretilen mamullerin maliyetine yüklenmesini esas alan yöntem olarak tanımlamak olanaklıdır. Diğer bir deyişle, ortaya çıkan direkt ilk madde ve malzeme, direkt işçilik ve genel üretim giderlerinin tamamının üretim maliyetine yüklendiği maliyet yöntemi (sistemi) olarak ifade edilir.
Cevabın yayımlanmış cevapla uyuştu mu?
Tam maliyet yönteminde, üretim sürecinde karşılaşılan, sabit veya değişken olmak üzere; direkt ilk madde ve malzeme, direkt işçilik ve genel üretim giderlerinin tamamı üretim maliyetine yüklenir.
Cevabın yayımlanmış cevapla uyuştu mu?
Kapasite farkı; işletmenin üretim kapasitesinden, gerçekleşen üretim miktarının düşülmesiyle elde edilen değerin sabit genel üretim giderleri yükleme oranı ile çarpılması sonucunda elde edilir. (Kapasite Farkı = (Üretim Kapasitesi – Gerçekleşen Üretim Miktarı) x Sabit Genel Üretim Gideri Yükleme Oranı )
Cevabın yayımlanmış cevapla uyuştu mu?
Kapasite farkının hesaplanmasında ortaya çıkan sonuç eksi (-) ise hesaplanan tutar olumlu kapasite sapması olarak ifade edilir. Üretim kapasitesinin altında bir üretim gerçekleşmiş ise olumsuz kapasite sapması ortaya çıkmaktadır. Olumsuz kapasite sapmaları ya satışların maliyetine dahil edilmekte ya da çalışmayan kısım gider ve zararları olarak muhasebeleştirilmektedir.
Cevabın yayımlanmış cevapla uyuştu mu?
Kapasite farkının hesaplanmasında ortaya çıkan sonuç artı (+) ise hesaplanan tutar olumsuz kapasite sapması olarak ifade edilir. Üretim kapasitesinin üstünde bir üretim gerçekleşmiş ise, olumlu kapasite sapması ortaya çıkmaktadır. Olumlu kapasite sapması ise satışların maliyetinden düşülmektedir
Cevabın yayımlanmış cevapla uyuştu mu?
Normal maliyet yönteminde, sabit genel üretim giderleri kapasite kullanımıyla ilişkilendirilmekte ve kullanılmayan (boş kalan) kapasiteye karşılık gelen sabit genel üretim giderleri üretim maliyetine dahil edilmemektedir.
Cevabın yayımlanmış cevapla uyuştu mu?
Değişken maliyet yöntemini, üretim işletmelerinin üretim sürecinde ortaya çıkan maliyetlerden sadece değişken maliyetleri o dönemde üretilen mamul ya da hizmetlerin maliyetine yükleyen yöntem olarak tanımlamak olanaklıdır. Bu yöntem, ortaya çıkan direkt ilk madde ve malzeme, direkt işçilik ile sadece değişken genel üretim giderlerinin üretim maliyetine yüklendiği maliyet yöntemidir.
Cevabın yayımlanmış cevapla uyuştu mu?
Değişken maliyet yönteminde, üretim sürecinde ortaya çıkan maliyetlerden yalnızca değişken maliyetler, o dönemde üretilen mamul ya da hizmetin maliyetine yüklenmektedir. Bu yöntemi uygulayan işletmelerde, üretimde gerçekleşen direkt ilk madde ve malzeme, direkt işçilik ile değişken genel üretim giderlerinin toplamı üretim maliyetine dahil edilir.
Cevabın yayımlanmış cevapla uyuştu mu?
Direkt maliyet ya da asal maliyet olarak da ifade edilen bu yöntemde, üretim sürecinde ortaya çıkan giderlerden sadece direkt nitelikte olan giderler, o dönemde üretilen mamul ya da hizmetlerin maliyetine yüklenmektedir. Yöntemde, mamul ya da hizmet üretimi ile ilgili olarak ortaya çıkan giderlerden sadece direkt ilk madde ve malzeme ile direkt işçilik giderleri üretim maliyetine yüklenmektedir. Direkt maliyet yönteminde genel üretim giderlerinin tamamı, sabit –değişken ayrımı yapılmaksızın, dönem gideri olarak kaydedilmektedir.
Cevabın yayımlanmış cevapla uyuştu mu?
Direkt maliyet yönteminde, değişken ve sabit genel üretim giderlerinin tamamı dönem gideri kabul edilmektedir. Bu yöntem özel yönetim kararlarında kullanılmakta olup vergi mevzuatı ile muhasebe standartları tarafından kabul gören bir yöntem değildir.
Cevabın yayımlanmış cevapla uyuştu mu?
SIK SORULAN SORULAR
Bu derste 20 çoktan seçmeli, 3 görselli ve 302 kısa cevaplı soru bulunuyor. Her soru türü en fazla 25 soruluk sayfalara ayrılır.
Çoktan seçmeli ve görselli sorularda bir seçeneği işaretlediğinde doğru cevap gösterilir. Kısa cevaplı sorularda önce cevabını düşün, sonra kaynak cevabı açıp kendini değerlendir. Zorlandığın soruları yeniden çalışabilir, ilerlemeni aynı tarayıcıda sürdürebilirsin.
Hayır. Yılı ve sınav türü doğrulanabilen kayıtlarda bu bilgi soru kartında gösterilir. Arşiv, tüm yılların eksiksiz resmî sınav kitapçığı olarak değerlendirilmemelidir.