Soru 1
Soru arşivi yükleniyor…
Soru arşivi yükleniyor…
Sorular yükleniyor…
Sınav ve konu sorularıyla çalış. Cevabını kontrol et, zorlandığın soruları kaydet ve yeniden çöz.
175 sorunun metninde arama yapabilirsin.
Diğer 3 görselli soruları kendi sayfalarında çözebilirsin.
İlerleme yükleniyor…
Bir seçeneği işaretlediğinde cevap gösterilir. Klavyede Tab ile sorulara, ok tuşlarıyla seçeneklere geçebilirsin.
Soruyu oku ve A–E arasından cevabını seç. Seçiminden sonra doğru cevap gösterilir.
İlerleme yükleniyor…
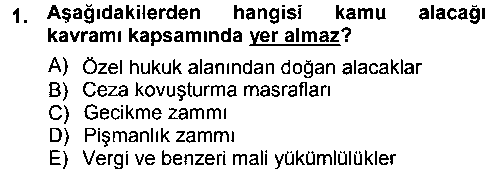 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Sonraki görselli soru ↓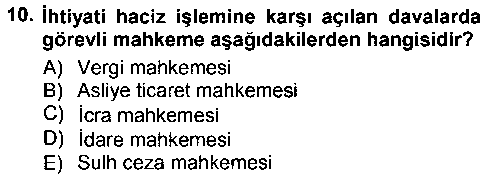 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Sonraki görselli soru ↓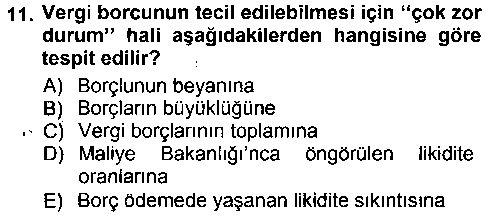 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Kendi cevabını düşün, sonra yayımlanmış cevapla karşılaştır. Değerlendirmeyi sen yaparsın.
İlerleme yükleniyor…
Kamu hizmetlerinin finansmanı amacıyla ve kamu gücüne dayanılarak konulan mali yükümlerden kaynaklanan, kamu idarelerinin bütçelerinde yer alan ve idari işlemler aracılığıyla tahsil edilebilen gelirlerdir.
Cevabın yayımlanmış cevapla uyuştu mu?
1. Vergi, resim, harç, mahkeme masrafları, vergi cezaları, para cezaları gibi asıl alacaklar, 2. Gecikme zammı, gecikme faizi, zam, pişmanlık zammı gibi asıl alacaklar üzerinden hesaplanan fer’i alacaklar, 3. Kamu hizmetlerinin yerine getirilmesinden doğan alacaklar, 4. Mahiyetleri ne olursa olsun özel kanunlarında alacakları 6183 sayılı Kanun hükümlerine göre takip edileceğine ilişkin hüküm bulunan kurumlara ait alacaklar, 5. Kamu alacaklarının takip ve tahsili için yapılan giderlerden kaynaklanan alacaklardır.
Cevabın yayımlanmış cevapla uyuştu mu?
Ceza tahkik ve takiplerine ait bir dava söz konusu olduğunda, davanın sonuna kadar o dava için yapılmış olan giderlere karşılık olarak alınan kısımdır.
Cevabın yayımlanmış cevapla uyuştu mu?
1954 yılından beri yürürlüktedir.
Cevabın yayımlanmış cevapla uyuştu mu?
Kamu hukukundan ve özel hukuktan doğan alacaklar olmak üzere iki türdür.
Cevabın yayımlanmış cevapla uyuştu mu?
Kime ait olursa olsun özel hukuk hükümlerine tabidir ve bu hukuk hükümlerine göre takip ve tahsil olunur.
Cevabın yayımlanmış cevapla uyuştu mu?
Kendilerine tanınan özel hukuk tüzel kişiliği nedeniyle 6183 sayılı Kanun’un kapsamı dışında kalmaktadırlar.
Cevabın yayımlanmış cevapla uyuştu mu?
İdari yaptırım kararlarına karşı kanun yoluna başvurulması veya kanun yoluna başvurulması hâlinde yargılama aşamalarının son bulması neticesinde idari para cezalarının takip edilebilir aşamaya gelmesidir.
Cevabın yayımlanmış cevapla uyuştu mu?
Kamu borçluları vergi mükellefi, vergi sorumlusu ve kefildir.
Cevabın yayımlanmış cevapla uyuştu mu?
Mükellef, vergi kanunlarına göre kendisine vergi borcu düşen gerçek veya tüzel kişidir.
Cevabın yayımlanmış cevapla uyuştu mu?
Bir borcun borçlu tarafından yerine getirilmesini alacaklıya karşı garanti eden üçüncü kişidir.
Cevabın yayımlanmış cevapla uyuştu mu?
Kamu alacaklarının özel hukuk ilişkilerinden doğan alacaklardan nitelik itibariyle farklı olması ve kamu alacaklarının tahsil sürecinin özel alacakların tahsil sürecine göre farklılık göstermesi.
Cevabın yayımlanmış cevapla uyuştu mu?
Asıl kamu alacaklarının ödenmesinin ertelenmesi dolayısıyla, devlete ait bir paranın kullanılması karşılığında başvuru tarihinden ödeme tarihine kadar hesaplanan bir alacaktır.
Cevabın yayımlanmış cevapla uyuştu mu?
• Vergi gibi diğer kamu alacakları da devlet gücünden kaynaklanmaktadır. • Vergi gibi diğer bazı mali yükümlülük kapsamındaki kamu alacakları da karşılıksızdır.
Cevabın yayımlanmış cevapla uyuştu mu?
İcra ve iflas hukuku.
Cevabın yayımlanmış cevapla uyuştu mu?
Özel hukuka ilişkin borç-alacak ilişkilerinden dolayı ortaya çıkan alacaklardır.
Cevabın yayımlanmış cevapla uyuştu mu?
• Vergi alacağı kamu hizmetlerinin finansmanında kullanılmak amacıyla alınır. Diğer kamu alacaklarının her biri farklı amaçlarla alınmaktadır. • Vergiler kanundan doğarken, kamu alacaklarından biri olan idari sözleşmelerden doğan alacaklar idari sözleşmelerden doğar.
Cevabın yayımlanmış cevapla uyuştu mu?
6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun kamu alacaklarını güvence alt›na almak amacıyla Kanun’un 2. bölümünde (md. 9 - 36) bazı önlemler ve/veya müesseseler ihdas etmiştir. Bunları topluca sayacak olursak, teminat istenmesi, ihtiyati haciz uygulanması, alacağın ihtiyaten tahakkuk ettirilmesi, icra takiplerinde kamu alacağına rüçhan (öncelik) hakkı tanınması, kamu alacağını etkisiz kılmak amacıyla yapılan hukuki muamelelere karşı iptal davası yolu, kamu alacağı ödenmeden işlem yapma yasağı, kamu alacaklarının iadesinde borç mahsubu şeklinde karşımıza çıkmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Kanun, kamu alacağını güvence altına alma amacıyla bazı sorumluluk hâllerini özel olarak düzenlemiştir. Bunlarda sırasıyla vergi kesenlerin sorumluluğu, tasfiye memurlarının sorumluluğu, limited şirket ortaklarının sorumluluğu, şahıs şirketlerinde ortakların sorumluluğu, kanuni temsilcilerin sorumluluğu ve şirketlerin birleşme, devir ve şekil değiştirmelerinde sorumluluk hâlleridir.
Cevabın yayımlanmış cevapla uyuştu mu?
İdarenin amme alacağı için teminat isteyebilmesinin Vergi Usul Kanunun’un 344 ve 359. maddesinde sayılı hâllerin varlığına ve vergi incelemesine bağlanması dolayısıyla, teminat istenebilmesi ancak tarh ve tahakkuku Vergi Usul Kanunu’nun kapsamına giren kamu alacakları için söz konusu olabilir.
Cevabın yayımlanmış cevapla uyuştu mu?
Vergi Usul Kanunu’nun 341. maddesi uyarınca vergi ziyaı, “mükellefin veya sorumlunun vergilendirme ile ilgili ödevlerini zamanında yerine getirmemesi veya eksik yerine getirmesi yüzünden verginin zamanında tahakkuk ettirilmemesi veya eksik tahakkuk ettirilmesi” şeklinde tanımlanmıştır.
Cevabın yayımlanmış cevapla uyuştu mu?
Vergi Usul Kanunu'nda yapılan düzenleme uyarınca, “şahsi, medeni hâller veya aile durumu hakkında gerçeğe aykırı beyanlar ile veya sair suretlerle verginin noksan tahakkuk ettirilmesine veya haksız yere geri verilmesine sebebiyet verme”nin vergi ziyaı hükmünde olduğu belirtilmiştir.
Cevabın yayımlanmış cevapla uyuştu mu?
İdarenin, teminat talep eden yazısında muhataba en az 15 günlük süre vermesi gerekmektedir (Bkz. VUK md.14).
Cevabın yayımlanmış cevapla uyuştu mu?
Nelerin teminat olabileceği kanunda sayma yöntemi ile 6183 sayılı Kanun’un 10 ve 11. maddelerinde belirlenmiştir. Bu düzenlemelere göre teminat olabilecek değerler şunlardır. 1. Para, 2. Bankalar ve özel finans kurumları (katılım bankaları) tarafından verilen süresiz teminat mektupları, 3. Hazine Müsteşarlığınca ihraç edilen Devlet iç borçlanma senetleri veya bu senetler yerine düzenlenen belgeler (Nominal bedele faiz dahil edilerek ihraç edilmiş ise bu işlemlerde anaparaya tekabül eden satış değerleri esas alınır.), 4. Hükümetçe belli edilecek millî esham ve tahvilât (Bu esham ve tahvilât, teminatın kabul edilmesine en yakın borsa cetvelleri üzerinden %15 noksaniyle değerlendirilir.), 5. İlgililer veya ilgililer lehine üçüncü şahıslar tarafından gösterilen ve alacaklı amme idaresince haciz varakasına müsteniden haczedilen menkul ve gayrimenkul mallar, 6. Muteber bir şahsın müteselsil kefil ve müşterek müteselsil borçluluğu.
Cevabın yayımlanmış cevapla uyuştu mu?
Sadece şahsi kefaleti ve/veya gösterilen şahsı kefil olarak kabul edip etmemek konusunda, alacaklı idareye takdir hakkı tanınmıştır. Şahsi kefalet, tespit edilecek şartlara uygun olarak noterden tasdikli kefalet sözleşmesi ile tesis olunabilir. Amme alacağını ödeyen kefile, asıl borçluya rücu edebilmesi için, buna dair bir belge verilir.
Cevabın yayımlanmış cevapla uyuştu mu?
SIK SORULAN SORULAR
Bu derste 20 çoktan seçmeli, 3 görselli ve 155 kısa cevaplı soru bulunuyor. Her soru türü en fazla 25 soruluk sayfalara ayrılır.
Çoktan seçmeli ve görselli sorularda bir seçeneği işaretlediğinde doğru cevap gösterilir. Kısa cevaplı sorularda önce cevabını düşün, sonra kaynak cevabı açıp kendini değerlendir. Zorlandığın soruları yeniden çalışabilir, ilerlemeni aynı tarayıcıda sürdürebilirsin.
Hayır. Yılı ve sınav türü doğrulanabilen kayıtlarda bu bilgi soru kartında gösterilir. Arşiv, tüm yılların eksiksiz resmî sınav kitapçığı olarak değerlendirilmemelidir.