Soru 1
Soru arşivi yükleniyor…
Soru arşivi yükleniyor…
Sorular yükleniyor…
Sınav ve konu sorularıyla çalış. Cevabını kontrol et, zorlandığın soruları kaydet ve yeniden çöz.
498 sorunun metninde arama yapabilirsin.
Diğer 3 görselli soruları kendi sayfalarında çözebilirsin.
İlerleme yükleniyor…
Bir seçeneği işaretlediğinde cevap gösterilir. Klavyede Tab ile sorulara, ok tuşlarıyla seçeneklere geçebilirsin.
Soruyu oku ve A–E arasından cevabını seç. Seçiminden sonra doğru cevap gösterilir.
İlerleme yükleniyor…
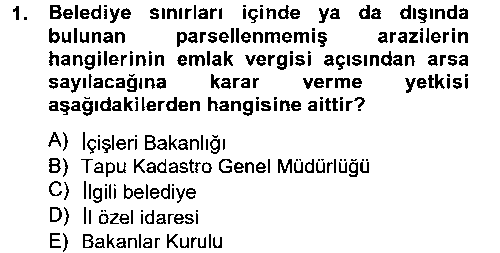 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Sonraki görselli soru ↓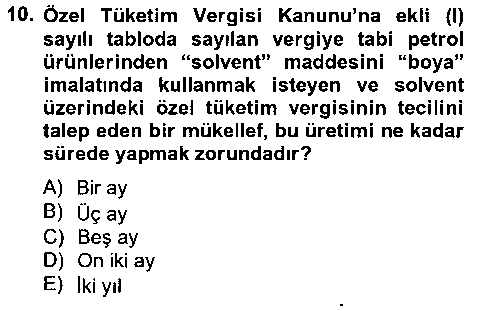 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Sonraki görselli soru ↓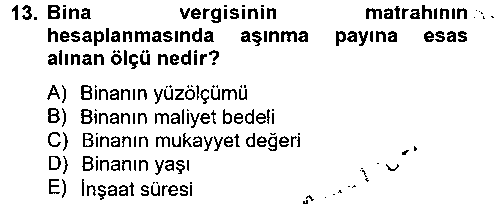 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Kendi cevabını düşün, sonra yayımlanmış cevapla karşılaştır. Değerlendirmeyi sen yaparsın.
İlerleme yükleniyor…
Katma değer vergisi ilk kez 1954 yılında Fransa’da uygulanmaya başlanmıştır. Ardından 1968 yılından itibaren Avrupa Birliği’nin resmî vergisi olarak kabul edilmiştir. Avrupa Birliği ve Uluslararası Para Fonu (IMF) tarafından ciddi anlamda desteklenmesi üzerine kısa sürede tüm dünyada yayılmaya başlamıştır. Bugün dünya genelinde 150’yi aşkın ülkede (Amerika Birleşik Devletleri hariç) şu an fiilen uygulanmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Türkiye 25.10.1984 tarih ve 3560 Sayılı Kanun ile 1 Ocak 1985 tarihinden itibaren katma değer vergisine geçiş yapmıştır.
Cevabın yayımlanmış cevapla uyuştu mu?
Katma değer vergisinin yürürlüğe girmesi ile birlikte mal ve hizmetler üzerinden daha önce alınan 8 (sekiz) adet vergi yürürlükten kaldırılmıştır. Bunlar; • Dâhilde Alınan İstihsal Vergisi, • İthalden Alınan İstihsal Vergisi, • Nakliyat Vergisi, • PTT Hizmetleri Vergisi, • İlan ve Reklam Hizmetleri Vergisi, • İşletme Vergisi, • Spor Toto Vergisi ve • Şeker İstihlak Vergisi’dir.
Cevabın yayımlanmış cevapla uyuştu mu?
Bugün katma değer vergisi Türk Vergi Sistemi’nin en önemli vergilerinden biridir. Toplam vergi gelirlerinin yaklaşık %30’u katma değer vergisinden sağlanmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Katma değer vergisinin başlıca özellikleri şunlardır: • Katma değer vergisi, mal ve hizmetlerin üretimlerinden, dağıtımlarına kadar her aşamada yaratılan katma değer üzerinden alınan bir vergidir. • Katma değer vergisi her aşamada sadece o aşamada yaratılan katma değer üzerinden alındığı için çifte vergilendirmeyi ve dikey bütünleşmeyi önler. • Katma değer vergisinde ihracat vergiden tamamen istisna tutulmaktadır. Böylece sadece yurt içi tüketim vergilendirilmek suretiyle ödemeler dengesine katkıda bulunulmaktadır. • Katma değer vergisinin vergi indirimi yöntemi ile birlikte uygulanması, yani bir önceki aşamada ödenen verginin, bir sonraki aşamada ödenecek vergiden indirilmesi, belge kullanımını cazip hâle getirerek kaçakçılığı önlemektedir. • Katma değer vergisi yatırımı teşvik eden bir vergidir. Nitekim tüketim tipi bir katma değer vergisinde, tasarruflar, sermaye kazançları ve yatırımlar katma değer vergisinin dışında tutulmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Katma değer vergisinin üç farklı türü vardır. Bunlar: 1. Gayrisafi hasıla tipi katma değer vergisi 2. Gelir tipi katma değer vergisi 3. Tüketim tipi katma değer vergisidir.
Cevabın yayımlanmış cevapla uyuştu mu?
Burada satın alınan sermaye malları yani satın alındığı yılda tamamen kullanılmayan mallar ve bunların amortismanlarının matrahtan düşülmesine izin verilmez. Bu yüzden de gayrisafi hasıla tipi katma değer vergisinin eşitlik ve etkinlik ilkelerine aykırı olduğu ileri sürülmekte ve çok geniş uygulama alanı bulamamaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Gelir tipi katma değer vergisinde sermaye mallarının değil, amortismanının matrahtan düşülmesine izin verilmektedir. Böylece gayrisafi hasıla tipinin neden olduğu sermaye mallarının çifte vergilendirilmesi sorunu, bir ölçüde önlenmektedir.
Cevabın yayımlanmış cevapla uyuştu mu?
Tüketim tipi katma değer vergisinde, gayrisafi hasıla tipi ve gelir tipi katma değer vergisinden farklı olarak sermaye mallarının matrahtan indirilmesine imkân tanınmaktadır. Böylece yatırımlar vergi dışında tutulmakta ve sadece tüketim vergilendirilmektedir.
Cevabın yayımlanmış cevapla uyuştu mu?
Türkiye 1998 yılına kadar karma bir sistem uygulamıştır. Amortismana tabi iktisadi kıymetlerin vergisinin 3 yılda (yatırım teşvik belgeli yatırımlarda 1 yıl) indirilmesine izin verilmiştir. Dolayısıyla teşvik belgeli yatırımlar için tüketim tipi, diğer yatırımlar içinse gelir tipi uygulanmıştır. Ancak 4369 Sayılı Kanun ile KDV Kanunu’nun 31 inci maddesi yürürlükten kaldırılmış ve tüketim tipi katma değer vergisine geçilmiştir. Bugün AB üyesi ülkelerde de benzer şekilde tüketim tipi katma değer vergisi uygulanmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
• Tüketim tipi katma değer vergisinin matrahı; satışlardan, ara malların ve sermaye mallarının maliyeti düşülerek hesaplanmaktadır. • Gelir tipi katma değer vergisinin matrahı; satışlardan, ara malların maliyeti ve amortismanlar düşülerek hesaplanmaktadır. • Gayrisafi hasıla tipi katma değer vergisinin matrahı; satışlardan, ara malların maliyeti düşülerek hesaplanmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Katma değer vergisi genellikle iki şekilde hesaplanmaktadır. Bunlar: 1. Katma değer yöntemi 2. Vergi indirimi (mahsup) yöntemidir.
Cevabın yayımlanmış cevapla uyuştu mu?
Katma değer yönteminde vergi, doğrudan katma değer üzerinden hesaplanmaktadır. Katma değer ise ya faktör ödemeleri toplanarak (toplama yöntemi) ya da satışlardan alışlar düşülerek (çıkarma yöntemi) bulunur.
Cevabın yayımlanmış cevapla uyuştu mu?
Vergi indirimi (mahsup) yönteminde, satış üzerinden ödenen vergiden alış üzerinden ödenen vergilerin indirilmesi söz konusudur. Bu işlem neticesinde arta kalan miktar ise o aşamada ödenecek katma değer vergisini ifade eder. Katma değer vergisinin hesaplanmasında kullanılan yaygın yöntem vergi indirimi (mahsup) yöntemidir.
Cevabın yayımlanmış cevapla uyuştu mu?
• Sanayi üzerindeki vergi yükünü düşürmek, • Gelir vergisi sistemini tamamlamak, • Vergi kaçakçılığını azaltmak • İhracatı teşvik etmek, • Avrupa Birliği ile uyum sağlamak, • Verginin olumlu özelliklerinden faydalanmak
Cevabın yayımlanmış cevapla uyuştu mu?
Katma değer vergisi her aşamadaki katma değer üzerinden alındığı için her aracının vergi yükünü daha az hissetmesine ve kaçakçılık eğiliminin azalmasına neden olacaktır. Ayrıca alıcılar indirim mekanizmasından yararlanabilmek için satıcıları kontrol etmek, yani ödedikleri verginin alış faturalarında yer almasını sağlamak zorunda kalacaklardır. Ancak bu oto kontrolün sağlanabilmesi için işlemlerin kayıt dışı kalmaması gereklidir. Bunun için de katma değer vergisine geçilmesi ile birlikte fiziki kontrol ve denetimler sıklaştırılmıştır.
Cevabın yayımlanmış cevapla uyuştu mu?
Katma değer vergisi uygulamasında ihraç edilen maldan vergi alınmadığı gibi, söz konusu malın alımında ödenen vergiler de iade edilmek suretiyle mal vergiden tamamen arındırılmaktadır. Bu kendi kendine işleyen kolay mekanizma sayesinde Türkiye’nin uluslararası ticarette rekabet gücünün artırılması hedeflenmiştir.
Cevabın yayımlanmış cevapla uyuştu mu?
Katma Değer Vergisinin olumlu özellikleri: • Tüketim harcamaları üzerindeki frenleyici etkiye sahip olması (enflasyonist baskının önlenmesi), • Yatırımları teşvik etmesi (sanayicilerin elinde fon birikimine yol açması), • Üretim safhaları yönünden tam bir tarafsızlık sağlamak suretiyle ihtisaslaşmayı teşvik etmesi (dikey bütünleşmeyi önlemesi), • Fiyatlar genel seviyesinin kontrolünü sağlaması (düşük oran ve indirim mekanizması sayesinde) olarak sayılabilir.
Cevabın yayımlanmış cevapla uyuştu mu?
Katma değer vergisinin konusu: • Mal teslimleri ve hizmet ifaları (uluslararası ve transit taşımacılık hizmetleri dahil), • Mal ve hizmet ithalatı, • Diğer teslim ve hizmetler şeklinde sıralanmıştır.
Cevabın yayımlanmış cevapla uyuştu mu?
Ticari, sınai, zirai ve mesleki faaliyet çerçevesinde yapılan mal teslimleri ve hizmet ifalarının katma değer vergisine tabi tutulabilmesi için faaliyetin devamlı olması ve işlemin Türkiye’de gerçekleşmesi gereklidir.
Cevabın yayımlanmış cevapla uyuştu mu?
Ticari faaliyetin devamlı olarak kabul edilmesinin 3 temel göstergesi vardır. Bunlar: • Ticari bir organizasyon bünyesinde gerçekleştirilmesi, • Devamlılık kasıt ve niyeti ile yapılması ve • Hesap dönemi içinde birden fazla kez tekrarlanmasıdır. Bu koşulların sağlanmaması hâlinde yapılan faaliyet arızi olarak kabul edilecek ve katma değer vergisine tabi tutulmayacaktır.
Cevabın yayımlanmış cevapla uyuştu mu?
Ticari, sınai, zirai ve mesleki faaliyet çerçevesinde yapılan mal teslimleri ve hizmet ifalarının katma değer vergisine tabi tutulabilmesi için işlemin Türkiye’de gerçekleşmesi, yani malın teslim anında Türkiye’de olması ve hizmetin Türkiye’de yapılması veya hizmetten Türkiye’de yararlanılması koşullarından birinin gerçekleşmesi gerekmektedir.
Cevabın yayımlanmış cevapla uyuştu mu?
Katma Değer Vergisi Kanunu, verginin kapsamının yapay gerekçelerle daraltılması önlemek için işlemi yapan kişilerin şahsının veya işlemin yapılmasındaki nedenin vergileme bakımından önemli olmadığını açıkça hüküm altına almıştır. Bir başka deyişle verginin konusuna giren bir işlemin yapılmış olması vergileme için yeterlidir. Bunun dışında; • İşlemin kanunların veya resmî makamların isteği üzerine yapılmasının, • İşlemi yapanların hukuki statü ve kişiliklerinin (özel, kamu, gerçek ya da tüzel kişi gibi), • Türk uyruğunda bulunup bulunmamalarının, • İkametgâhlarının, iş yerlerinin, kanuni veya iş merkezlerinin Türkiye’de olup olmamasının (dar ya da tam mükellef) hiçbir önemi yoktur.
Cevabın yayımlanmış cevapla uyuştu mu?
Bir mal üzerindeki tasarruf (mülkiyet) hakkının alıcıya devredilmesi, onun gösterdiği yere veya kişilere verilmesi, malın nakliyesinin başlatılması, nakliyeci veya sürücüye verilmesi teslim olarak kabul edilmektedir.
Cevabın yayımlanmış cevapla uyuştu mu?
Mal tesliminin tanımından da anlaşılacağı üzere mal tesliminin temel özellikleri şunlardır: • Bir malın ödünç olarak verilmesi teslim sayılmaz, • Teslim fiilinin tamamlanması için malın gönderildiği yere mutlaka varması veya alıcının bilgisi dahilinde olması şart değildir, • Alıcının bilgisi dışında dahi olsa onun adına hareket eden bir memuru ya da vekiline gönderilmek üzere nakliyeci veya sürücüye verilmesi teslim sayılır, • Malın tasarruf hakkının mutlaka bir bedel karşılığında devredilmesi şart değildir. Bedelsiz teslimler de (vergiye tabi malların işletmeden çekilmesi, personele ücret olarak ödenmesi ya da bağışlanması gibi) emsal bedeli üzerinden vergiye tabi olacaktır.
Cevabın yayımlanmış cevapla uyuştu mu?
SIK SORULAN SORULAR
Bu derste 19 çoktan seçmeli, 3 görselli ve 479 kısa cevaplı soru bulunuyor. Her soru türü en fazla 25 soruluk sayfalara ayrılır.
Çoktan seçmeli ve görselli sorularda bir seçeneği işaretlediğinde doğru cevap gösterilir. Kısa cevaplı sorularda önce cevabını düşün, sonra kaynak cevabı açıp kendini değerlendir. Zorlandığın soruları yeniden çalışabilir, ilerlemeni aynı tarayıcıda sürdürebilirsin.
Hayır. Yılı ve sınav türü doğrulanabilen kayıtlarda bu bilgi soru kartında gösterilir. Arşiv, tüm yılların eksiksiz resmî sınav kitapçığı olarak değerlendirilmemelidir.