Soru 1
Soru arşivi yükleniyor…
Soru arşivi yükleniyor…
Sorular yükleniyor…
Sınav ve konu sorularıyla çalış. Cevabını kontrol et, zorlandığın soruları kaydet ve yeniden çöz.
197 sorunun metninde arama yapabilirsin.
Diğer 3 görselli soruları kendi sayfalarında çözebilirsin.
İlerleme yükleniyor…
Bir seçeneği işaretlediğinde cevap gösterilir. Klavyede Tab ile sorulara, ok tuşlarıyla seçeneklere geçebilirsin.
Soruyu oku ve A–E arasından cevabını seç. Seçiminden sonra doğru cevap gösterilir.
İlerleme yükleniyor…
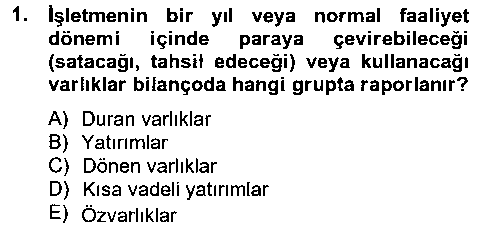 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Sonraki görselli soru ↓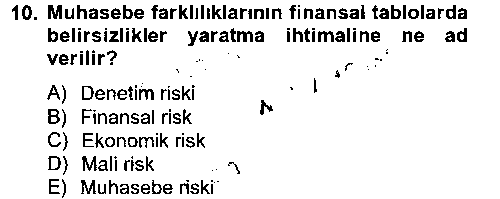 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Sonraki görselli soru ↓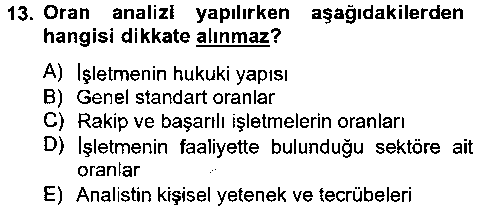 Görseli tam boyutta aç ↗
Görseldeki doğru seçeneğin harfini işaretle.
Kendi cevabını düşün, sonra yayımlanmış cevapla karşılaştır. Değerlendirmeyi sen yaparsın.
İlerleme yükleniyor…
İşletmede gerçekleşen finansal nitelikli işlemlerin tanımlanarak kaydedilmesi, sınıflandırılması ve özetlenmesi muhasebenin birinci işlevini oluştururken finansal tablolarda özetlenen durumun analiz edilip yorumlanarak ilgili taraflara iletilmesi de muhasebenin ikinci işlevini ifade eder.
Cevabın yayımlanmış cevapla uyuştu mu?
Muhasebenin iki temel işlevi kaydetme (defter tutma) ve analiz-yorum dur.
Cevabın yayımlanmış cevapla uyuştu mu?
Finansal tablolar çeşitli kullanıcıların ekonomik kararlar verirken faydalanmaları için işletmenin finansal durumu, finansal performansı, finansal durumundaki değişiklikler ve nakit akışları hakkında bilgiler sağlamayı hedefler.
Cevabın yayımlanmış cevapla uyuştu mu?
1. Yatırımcılar, kredi verenler ve diğer ilgililer için karar almada yararlı bilgiler sağlamak, 2. Gelecekteki nakit akışlarını değerlendirmede yararlı bilgiler sağlamak, 3. Varlıklar, kaynaklar ve bunlardaki değişiklikler ile işletme faaliyet sonuçları hakkında bilgi sağlamak.
Cevabın yayımlanmış cevapla uyuştu mu?
Finansal tabloların amacı, geniş bir kullanıcı kitlesinin ekonomik kararlar almalarına yardımcı olan, işletmenin finansal durumu, finansal performansı ve nakit akışları hakkında bilgi sağlamaktır. Ayrıca finansal tablolar, yöneticilerin kendilerine emanet edilen kaynakları ne etkinlikte kullandıklarını da gösterir.
Cevabın yayımlanmış cevapla uyuştu mu?
a. Dönem sonu finansal durum tablosu (bilanço), b. Döneme ait kâr veya zarar ve diğer kapsamlı gelir tablosu, c. Döneme ait özkaynak değişim tablosu, d. Döneme ait nakit akış tablosu, e. Önemli muhasebe politikalarını özetleyen dipnotlar ve diğer açıklayıcı notlar.
Cevabın yayımlanmış cevapla uyuştu mu?
Finansal tabloların sunuluşu standardında dipnotlara verilen önem artmaktadır. Çünkü işletmenin finansal yapısı ve performansıyla ilgili bilgilerin alt başlıklarda ayrıntılı sunulması yerine ana başlıklarda sunulması önem arz etmektedir. Bu sebeple tabloda yer alan bilgileri destekleyen açıklayıcı bilgilerin dipnotlarda sunulması gerekliliği ortaya çıkmıştır.
Cevabın yayımlanmış cevapla uyuştu mu?
Dipnotlar, finansal durum tablosunda (bilanço), kâr veya zarar ve diğer kapsamlı gelir tablosunda (veya tablolarında), özkaynak değişim tablosunda ve nakit akış tablosunda sunulan bilgilere ilave bilgiler içerir. Dipnotlarda, bu tablolarda sunulan kalemlere ilişkin açıklayıcı metinler veya açılımlar ve muhasebeleştirme kriterlerini karşılamadığı için bu tablolarda yer verilmeyen kalemlere ilişkin bilgiler yer alır.
Cevabın yayımlanmış cevapla uyuştu mu?
Finansal tabloların analizinden beklenen sonuçların alınabilmesi, bu tabloların gerçeği yansıtmasına bağlıdır.
Cevabın yayımlanmış cevapla uyuştu mu?
Finansal tabloların gerçeği yansıtması belirli kurallarla sağlanabilir. Bu kurallar da finansal tabloların düzenlenmesinde bir çerçeve oluşturan muhasebe temel kavramları, muhasebe ilkeleri, Türkiye Muhasebe Standartları ve Türkiye Finansal Raporlama Standartları olarak ifade edilebilir.
Cevabın yayımlanmış cevapla uyuştu mu?
Bilanço aktif ve pasif olmak üzere iki bölümden oluşmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Bir işletmenin belli bir andaki aktif toplamı, pasif toplamına eşittir. Çünkü aktifler, işletmenin sahibi olduğu varlıkları (mevcutlar ve alacaklar), pasifler ise bu varlıkların sağlandığı öz ve yabancı kaynakları gösterir. Bu durumda varlıklar öz ve yabancı kaynaklarla elde edilecektir. Bu nedenle de aktif toplamından yabancı kaynaklar çıkarıldığında kalan, özkaynaklarla sağlanan varlık toplamı, yani öz sermaye olacaktır.
Cevabın yayımlanmış cevapla uyuştu mu?
Bilançolar düzenlenirken hesap tipi veya rapor tipi olmak üzere iki formda düzenlenebilir.
Cevabın yayımlanmış cevapla uyuştu mu?
Hesap tipi bilançoda aktif ve pasif kalemler muhasebede kullanılan hesap çizelgesine benzer biçimde karşılıklı olarak yazılarak düzenlenir. Bilançonun hesap şeklinde düzenlenmesi hâlinde aktifler sol tarafta, pasifler sağ tarafta olmak üzere iki sütun olarak sıralanır.
Cevabın yayımlanmış cevapla uyuştu mu?
Hesap tipi bilanço şekli işletmenin dönen varlıkları ile kısa vadeli yabancı kaynakları, duran varlıkları ile de uzun vadeli yabancı kaynakları ve özkaynakları arasında karşılaştırma yapma olanağı sağlar.
Cevabın yayımlanmış cevapla uyuştu mu?
Kapsamına göre bilanço türleri özet ve ayrıntılı olmak üzere ikiye ayrılır.
Cevabın yayımlanmış cevapla uyuştu mu?
Özet bilanço genel olarak hesap grup tutarlarını gösterir. Ayrıntılı bilanço, hesap grupları yanında her hesap grubunda yer alan hesap kalemlerini de gösterir.
Cevabın yayımlanmış cevapla uyuştu mu?
Bilanço düzenlenirken değer düzenleyici hesaplar, bilançoda ilgili varlık veya kaynak kalemlerinden indirilerek gösterilmelidir. Değer düzenleyici hesaplar bazı varlık ve kaynak kalemlerini bilanço günündeki gerçek değerlerine indirgemek amacıyla kullanılan hesaplardır. Varlıklar bölümünde şüpheli alacak karşılığı, stok değer düşüklüğü karşılığı, menkul kıymetler değer düşüklüğü karşılığı, birikmiş amortismanlar ve tükenme payları ile alacak senetleri reeskont hesapları aktif düzenleyici hesaplara örnektir. Pasif düzenleyici hesaplara ise borç senetleri reeskontu hesabını örnek olarak gösterebiliriz.
Cevabın yayımlanmış cevapla uyuştu mu?
Öncelikle bilançonun düzenlendiği tarih ve işletme adı, bilanço sözcükleri, raporlamada esas alınan para birimi, bilançodaki sayısal bilgilerin sonucundaki kesinlik derecesi açıkça belirtilmelidir. Ayrıca bilançoda (dipnotlarda) uygulanan değerleme ölçüleri ve amortisman yöntemleri açıklanmalıdır.
Cevabın yayımlanmış cevapla uyuştu mu?
Bilançonun aktifinde yer alan varlıklar dönen ve duran varlıklar, pasifinde yer alan kaynaklar ise kısa vadeli yabancı kaynaklar, uzun vadeli yabancı kaynaklar ve özkaynaklar (özsermaye) olmak üzere gruplandırılmaktadır.
Cevabın yayımlanmış cevapla uyuştu mu?
Dönen varlıklar, bir yıl veya işletmenin normal faaliyet dönemi içinde paraya çevirebileceği (satacağı, tahsil edeceği) veya kullanacağı varlıklardan oluşur. Dönen varlıklar kısa sürede paraya çevrilme ve tekrar varlıklara yatırılma amacıyla edinilmişlerdir.
Cevabın yayımlanmış cevapla uyuştu mu?
Kısa vadeli yabancı kaynaklar, işletmenin bir yıl veya normal faaliyet dönemi içinde vadesi gelen borçlarını ifade eder. Uzun vadeli yabancı kaynaklar ise işletmenin bir yıl veya normal faaliyet dönemi içinde vadesi gelmemiş borçlarının raporlandığı bölümdür.
Cevabın yayımlanmış cevapla uyuştu mu?
Özkaynaklar, işletme sahip veya ortaklarının sahip veya ortak sıfatıyla işletme varlıkları üzerindeki haklarının raporlandığı bölümdür. İşletmenin bilanço tarihindeki ödenmiş sermayesi ile işletme faaliyetleri sonucu oluşup çeşitli adlar altında işletmede bırakılan kârları ile dönem net kârı veya zararı bilançoda özkaynaklar içinde gösterilir.
Cevabın yayımlanmış cevapla uyuştu mu?
Gelir Tablosu, işletmenin belli bir dönemde elde ettiği bütün gelirlerle bu gelirleri elde etmek amacıyla aynı dönem içinde katlandığı bütün giderleri ve bunların sonucunda oluşan dönem net kârını veya zararını belli bir düzen içinde gösteren finansal tablodur.
Cevabın yayımlanmış cevapla uyuştu mu?
Gelir tablosu, bilançonun sunuluşunda olduğu gibi hesap tipi ve rapor tipi olmak üzere iki ayrı biçimde düzenlenebilmektedir.
Cevabın yayımlanmış cevapla uyuştu mu?
SIK SORULAN SORULAR
Bu derste 18 çoktan seçmeli, 3 görselli ve 179 kısa cevaplı soru bulunuyor. Her soru türü en fazla 25 soruluk sayfalara ayrılır.
Çoktan seçmeli ve görselli sorularda bir seçeneği işaretlediğinde doğru cevap gösterilir. Kısa cevaplı sorularda önce cevabını düşün, sonra kaynak cevabı açıp kendini değerlendir. Zorlandığın soruları yeniden çalışabilir, ilerlemeni aynı tarayıcıda sürdürebilirsin.
Hayır. Yılı ve sınav türü doğrulanabilen kayıtlarda bu bilgi soru kartında gösterilir. Arşiv, tüm yılların eksiksiz resmî sınav kitapçığı olarak değerlendirilmemelidir.